
Inicio › Blog › Finanzas para médicos
Finanzas para médicos
Guardias, monotributo y meses flojos: ordenar el ingreso que sube y baja
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 6 min de lectura ·
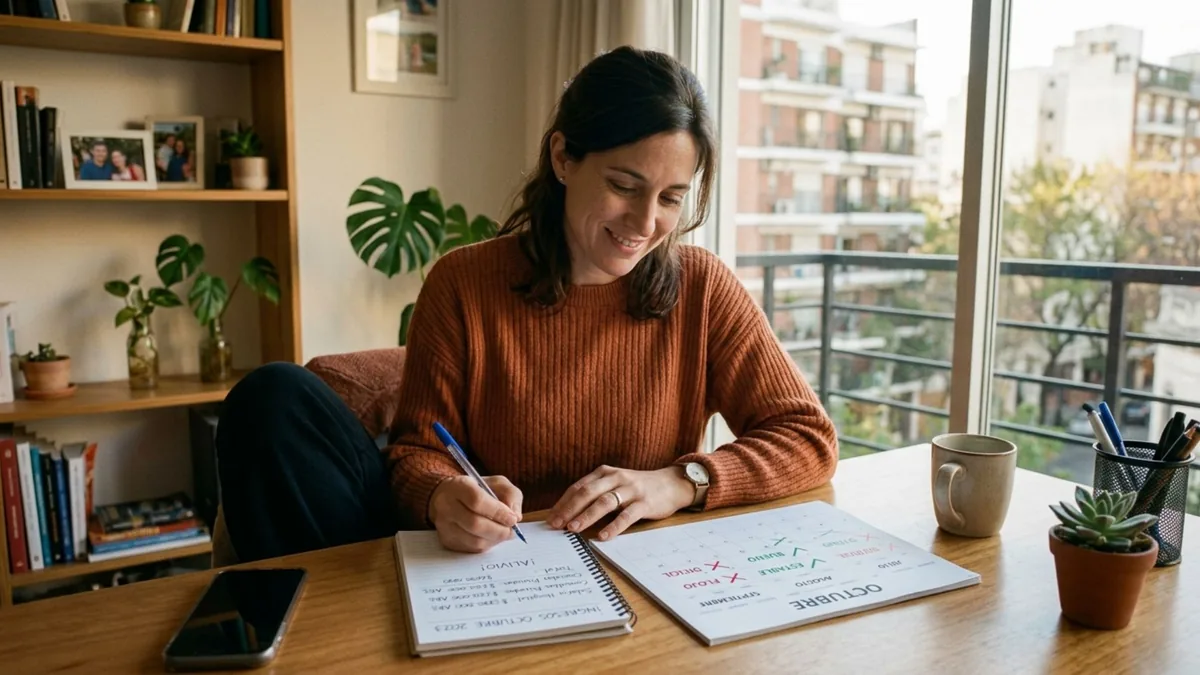
Un mes hacés cuatro guardias, sumás el consultorio y entra una cifra que te deja tranquilo. Al siguiente, pocas guardias, una prepaga que paga tarde, y el mismo trabajo te rinde la mitad. Tu ingreso es una montaña rusa. Y el bolsillo no sabe vivir en una montaña rusa.
El problema no es que ganes poco. Es que gastás al ritmo del mejor mes y los meses flojos te agarran sin red. Cuando el ingreso sube y baja, ordenarse es aprender a emparejar lo que entra desparejo. Eso se puede, y no es complicado.
Gastás según lo que entró este mes. Mes bueno, vivís holgado; mes flojo, te ahogás. Tu nivel de vida sube y baja con la montaña rusa.
Te pagás un sueldo fijo y parejo desde un pozo que llenás en los meses buenos. Tu vida deja de depender de si este mes fue bueno o malo.
Esta nota no te promete que cobres más parejo. Eso no depende de vos. Te muestra cómo convertir un ingreso que salta en un sueldo que no salta, para que tu vida no viva al ritmo de la guardia.
Lo que dicen estas tres ideas: el ingreso variable no se controla, se administra. Con un pozo y un sueldo parejo, los meses flojos dejan de ser una crisis y pasan a ser parte del plan.
El pozo: cómo emparejar lo que entra desparejo
La idea es simple: no vivís de lo que entra cada mes, vivís de un sueldo fijo que vos te pagás. La diferencia entra y sale de un pozo que amortigua los saltos.
Entró más que tu sueldo fijo. Esa diferencia no la gastás: la guardás. El pozo se llena.
Te transferís un sueldo fijo y parejo a tu cuenta personal, sea el mes que sea. Tu vida corre sobre ese número estable.
Entró menos que tu sueldo. La diferencia la cubre el pozo que llenaste antes. No te apretás: usás lo que ya guardaste.
El pozo es el amortiguador que vuelve estable un ingreso inestable. Recién con la vida emparejada podés pensar en invertir lo que sobra arriba del pozo.

3 pasos para emparejar tu ingreso
No necesitás cobrar distinto. Necesitás administrar distinto lo que ya cobrás.
Calculá tu promedio realista, no tu mejor mes. Mirá lo que entró en los últimos seis meses y sacá un promedio. Mejor todavía: armá el plan sobre un número un poco por debajo del promedio, así los meses buenos te sobran y los flojos no te faltan.
Pagate ese sueldo fijo desde el pozo. Todo lo que entra va primero a una cuenta "del negocio". De ahí te transferís tu sueldo parejo a la cuenta personal. El resto queda como pozo para los meses flojos.
Apartá los impuestos apenas cobrás. Una parte de lo que entra es para el monotributo o autónomos: no es tuya. Separala en cuanto cobrás, en una cuenta aparte, así el vencimiento nunca te agarra sin plata. Cuánto apartar depende de tu situación: que te lo diga tu contador.
TU SUELDO PAREJO
Poné un mes bueno, un mes flojo y lo que apartás para impuestos. Mirá qué sueldo parejo te podés pagar.
El porcentaje real depende de tu categoría y situación. Confirmalo con tu contador.
Cuenta orientativa: promedio menos impuestos, con un 10% de colchón. No reemplaza el cálculo de tu contador.

En Argentina, el impuesto no espera al mes flojo
El monotributo o autónomos vencen igual el mes que facturaste poco. Si no apartaste, el vencimiento te agarra justo cuando menos plata tenés, y terminás pagando impuestos con tarjeta. Por eso apartar apenas cobrás no es exagerado: es lo que te evita la peor combinación. Y como ese dinero apartado puede quedarse un tiempo esperando el vencimiento, vale pensar dónde guardarlo para que no se licúe mientras tanto, sin arriesgarlo, porque no es plata para invertir: es plata que ya tiene dueño. La recategorización y la alícuota que te corresponde son tema de tu contador; lo que sí está en tus manos es no gastar lo que no era tuyo.
DESCARGÁ "INGRESOS ALTOS,
CUENTAS EN CERO"
Cómo ordenar guardias, consultorio y monotributo en un solo sistema. La guía completa para el médico, gratis. Dejá tu email y te llega al instante.
QUIERO LA GUÍA GRATISSin spam. Solo finanzas para médicos en Argentina.
Los 3 errores con el ingreso variable
El ingreso del médico casi nunca es parejo, y está bien. Lo que tiene que ser parejo es tu vida. El pozo y el sueldo fijo son lo que separa una cosa de la otra.
Seguí ordenando tus finanzas de médico
EMPAREJEMOS
TU INGRESO
En el diagnóstico armamos tu pozo y tu sueldo parejo a partir de cómo cobrás de verdad, guardias y consultorio incluidos. Sin juicios y con tus números reales.
AGENDÁ TU DIAGNÓSTICOUno a uno · Con tus números · Por Google Meet
Aviso legal: Este artículo tiene carácter exclusivamente educativo e informativo. Los montos y porcentajes son ilustrativos y editables; no constituyen datos oficiales. El porcentaje de impuestos depende de tu categoría de monotributo o de tu situación como autónomo y debe confirmarlo tu contador: la calculadora usa el valor que vos cargás, a modo orientativo. Realiza un promedio y resta simples, sin rendimientos. Este contenido no recomienda instrumentos ni constituye asesoramiento contable, impositivo o financiero. Para decisiones de ahorro, impuestos o inversión, consultá con un profesional habilitado.
Más sobre finanzas para médicos: los 5 artículos del tema
Poné a prueba lo que leísteTrivia: Activos, pasivos y patrimonio10 preguntas con la respuesta explicada. Sin registrarte.JugarSeguí leyendo
Artículos relacionados
El médico que invierte sin tiempo: la simpleza le gana a la complejidad
No hace falta seguir el mercado todos los días. Qué se puede armar cuando tu tiempo vale lo que vale tu hora.
Leer más
Ganás bien y a fin de mes no queda nada: la trampa financiera del médico
Ingreso alto, cero orden y meses que no se parecen entre sí. Por qué la plata desaparece igual y qué hacer con eso.
Leer más
El sueldo del residente: cómo ordenarte cuando recién arrancás
Ingreso bajo, horario imposible y un futuro alto. Las decisiones que conviene tomar ahora y no en diez años.
Leer más