
Perfil 01
Tenés ahorros parados
Tenés plata en el banco o en plazo fijo y sabés que no está rindiendo lo que debería. Ya ahorraste: ahora falta que ese dinero crezca.
¿Cuánto rindió tu plazo fijo el último año, después de la inflación?
Servicios personalizados
Tu plata está parada y el plazo fijo no alcanza. Armamos un plan concreto sobre lo que tenés, lo que querés lograr y cuánto riesgo estás dispuesto a tolerar. Sin teoría y sin fórmulas genéricas.
Quiero mi plan de inversión
¿Es para vos?
No hace falta saber de mercados para empezar. Hace falta saber dónde estás.
Tenés plata en el banco o en plazo fijo y sabés que no está rindiendo lo que debería. Ya ahorraste: ahora falta que ese dinero crezca.
Le das vueltas hace tiempo pero no sabés por dónde arrancar. El mundo de las inversiones te parece complicado o te da miedo equivocarte.
Tenés algo armado y no estás seguro de si está bien diversificado, si asumís más riesgo del que querés o si hay una forma más inteligente.
La diferencia entre ahorrar e invertir no es el riesgo. Es la diferencia entre una plata que se congela y una que crece.
Los números
Qué le pasa a los mismos $10.000 USD según dónde los dejes.
Tu dinero "seguro", pero parado
La inflación te lo come: la plata apenas crece y perdés poder adquisitivo sin darte cuenta.
Tu plata con dirección y criterio
Crecimiento real: el dinero le gana a la inflación y avanza hacia objetivos concretos.
Probalo con tus números
Cambiá el monto, el aporte, los años y las dos tasas. Las tasas son un supuesto tuyo: no son una promesa nuestra ni una proyección de mercado.
La diferencia a 10 años
$6.014.992
Es la diferencia entre los dos caminos a 10 años, poniendo los mismos $11.600.000. Las dos tasas de arriba son un supuesto tuyo: movelas y mirá qué pasa.
Se recalcula sola mientras escribís. No se guarda nada, no viaja a ningún lado y no te pedimos el mail. Los rendimientos son supuestos tuyos: rendimientos pasados no garantizan rendimientos futuros y esto no es una recomendación de inversión.
En un minuto
Shir Ladino, idónea en el mercado de capitales y Agente Productor registrada ante la CNV.
La inflación hace que tu plata valga menos con el tiempo. Si no crece más rápido que la inflación, estás perdiendo poder adquisitivo sin darte cuenta.
Qué incluye
Para que tu dinero empiece a trabajar con criterio y no por corazonada.
Cuánto riesgo estás dispuesto a tolerar, en qué plazo querés resultados y qué objetivos concretos tenés. Sin eso no hay plan.
Qué instrumentos usar, en qué proporciones y con qué tiempos. Diseñada para tu situación, no para un inversor promedio.
Un portafolio equilibrado entre distintos activos: CEDEARs, ETFs, bonos y más, para que nada dependa de una sola apuesta.
Miramos el rendimiento y ajustamos cuando cambia el mercado o cambia tu situación. Un plan que no se actualiza se queda viejo.
Te guiamos en la apertura en un broker regulado y te explicamos cómo operar desde el primer día, sin que tengas que descifrar nada solo.
Para cuando aparece una noticia, el mercado se mueve raro o tenés una duda justo antes de tomar una decisión.
El método
Cuatro pasos desde la primera charla hasta que tu dinero empieza a moverse.
Entendemos tu situación, qué querés lograr con tu dinero y cuánto riesgo tiene sentido que asumas.
Primer pasoQué instrumentos, en qué proporciones y con qué tiempos, adaptado a lo que tenés disponible hoy.
Plan escritoApertura de cuenta, primeras compras y configuración de los aportes. Acompañados, no por tu cuenta.
Guiada paso a pasoRevisamos el rendimiento de la cartera, ajustamos cuando hace falta y resolvemos dudas.
Frecuencia a medidaEl resultado
Lo que cambia cuando tu dinero deja de estar parado y empieza a tener rumbo.
Tu plata distribuida en distintos activos, sin depender de una sola apuesta.
Rendimientos que le ganan a la inflación en vez de empatarla.
Un sistema que trabaja para vos sin que estés pendiente todos los días.
Sabés a dónde va cada peso y por qué. No seguís consejos al azar ni modas del momento.
Lo que frena a la mayoría
Las cuatro creencias que más veces escuchamos, y lo que pasa cuando se las mira de cerca.
"Necesito mucho dinero para empezar a invertir"
Con USD 1.000 ya se puede armar una cartera diversificada y empezar a hacer crecer la plata. Si todavía no llegás a ese número, en la reunión vemos qué tiene sentido hacer mientras tanto.
"Invertir es como apostar en el casino"
Con estrategia y diversificación, invertir es análisis y criterio. El casino tiene una probabilidad diseñada en contra tuyo; una cartera diversificada, no.
"Es muy complicado, no voy a entender nada"
Te explicamos paso a paso en lenguaje claro, sin tecnicismos. Si entendés cómo funciona tu plata, podés tomar decisiones propias en vez de depender de que alguien te las interprete.
"Voy a perder todo si la bolsa cae"
Una cartera bien diversificada amortigua las caídas. El mercado baja y sube: lo que importa es no estar expuesto de un solo lado.
Con qué trabajamos
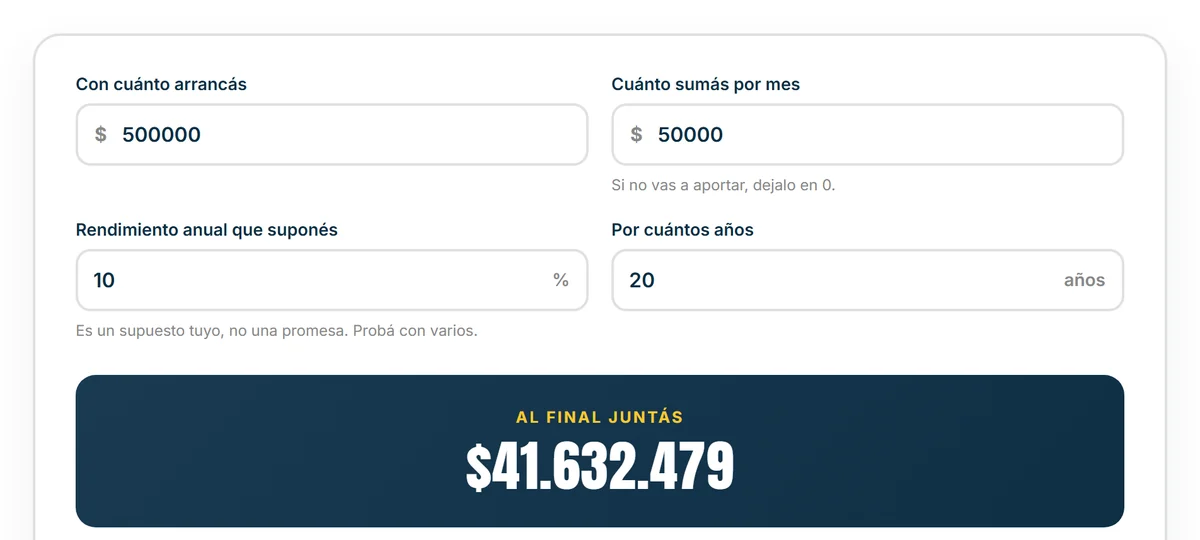
Las 15 calculadoras del sitio son gratis y no piden mail. La de interés compuesto te muestra qué pasa con un aporte mensual sostenido, y la de plazo fijo te dice cuánto está rindiendo de verdad lo que ya tenés.
No reemplazan un plan, pero sirven para llegar a la reunión con las preguntas ya afiladas.
Primer paso: el diagnóstico
En el diagnóstico evaluamos qué tenés, qué querés lograr y si tiene sentido armar un plan juntos.
Agendar mi diagnósticoUno a uno y por Google Meet. El horario lo elegís vos.
Antes de empezar
Son situaciones con las que llega la gente al diagnóstico, contadas sin nombres. Si te reconocés en alguna, ya sabés por dónde empezar.
Están guardados o en un plazo fijo que renovás sin mirar. Sabés que así no crecen, pero no sabés por dónde empezar ni a quién preguntarle.
Lo que miramos primeroPensás que invertir es para gente que sabe mucho o que tiene mucha plata. Leés CEDEAR o FCI y cerrás la pestaña.
Lo que miramos primeroCompraste un poco de cada cosa según lo que leíste o te recomendaron. Hoy no sabés bien qué tenés ni para qué objetivo es cada parte.
Lo que miramos primeroDudas
Lo que más nos preguntan antes de agendar.
No hay un mínimo fijo, pero con menos de USD 1.000 es difícil diversificar bien. Si todavía no llegás a ese número, en la llamada vemos qué tiene sentido hacer mientras tanto: puede ser armar primero el fondo de emergencia o empezar de a poco con algún instrumento accesible.
Toda inversión tiene riesgo y eso no se puede eliminar. Lo que sí se puede es gestionarlo: diversificar, elegir instrumentos acordes a tu situación y no exponer todo a un solo activo. El objetivo no es eliminar el riesgo, es entender cuál estás tomando y por qué.
Depende de tu situación, pero en general trabajamos con CEDEARs, ETFs, acciones de empresas sólidas y bonos. Te explicamos qué es cada instrumento, cómo funciona y por qué está en tu cartera: no vas a tener plata invertida en algo que no entendés.
No. Trabajamos con personas que arrancan de cero y también con gente que ya tiene algo armado y quiere ordenarlo. En los dos casos explicamos cada paso en lenguaje claro, sin asumir que ya sabés ni perder tiempo en lo que ya manejás.
Al principio más, porque hay que entender lo que estás haciendo y configurar todo bien. Después, revisar la cartera una vez al mes alcanza en la mayoría de los casos. No hace falta mirar el mercado todos los días.
Tu dinero es tuyo y podés retirarlo cuando quieras. Pero invertir tiene más sentido en el mediano y largo plazo: retirar antes puede implicar vender en un mal momento. Por eso primero va el fondo de emergencia separado, para no tener que tocar las inversiones ante un imprevisto.
En las revisiones analizamos el rendimiento en relación a tus objetivos y al contexto del mercado. Te enseñamos a leer los números que importan para que puedas hacer esa lectura vos, sin depender de que alguien te la interprete cada vez.
Los asesores bancarios suelen recomendar productos del banco que les generan comisión. Acá no cobramos comisión de ningún broker ni instrumento: se recomienda lo que tiene sentido para tu caso. Y además de armar la estrategia, te explicamos el razonamiento detrás de cada decisión.
¿Tenés otra pregunta? La vemos juntos en el diagnóstico.
Para operar
En Argentina las inversiones se operan a través de un ALyC, que es la sociedad habilitada por la CNV para comprar y vender por vos. Trabajamos con Balanz, que es uno de los más grandes del país. Si abrís tu cuenta desde acá, quedamos como tus asesores y te acompañamos adentro de la plataforma.

DNI y unos minutos. Sin ir a ninguna sucursal.
La plata y los activos son tuyos, en tu cuenta comitente.
Te guiamos en los primeros pasos y en qué mirar antes de decidir.
Es un link de referido. Si abrís tu cuenta desde acá, Balanz nos reconoce como tus asesores y podemos acompañarte adentro de la plataforma. A vos no te cuesta nada y no cambia las condiciones de tu cuenta.
El primer paso
Una sesión de trabajo sobre tu caso, por Google Meet.
Si después del diagnóstico no tiene sentido avanzar, te lo decimos directo. Lo que sigue lo decidís vos.
Diagnóstico financiero 1:1
Una sesión uno a uno con tus números sobre la mesa. Salís sabiendo por dónde empezar y qué dejar para después.
100% online, desde Argentina o desde afuera
Antes de agendar
Está bien. Quedate cerca por mail: una vez por semana mandamos algo concreto para hacer con tu plata, y cuando sientas que sí es el momento ya sabés dónde estamos.
Un mail por semana. Te das de baja con un clic.
Listo. Fijate en tu bandeja de entrada, y en spam por las dudas.
¿Todavía no es momento de una reunión? Un mail por semana, sin vueltas
Un mail por semana. Te das de baja con un clic.
Listo. Fijate en tu bandeja de entrada, y en spam por las dudas.