
Trabajar más años de los que querías
La jubilación estatal no alcanza y, sin un plan propio, la única opción es no parar. Es el desenlace más frecuente de no haber armado nada a tiempo.
Servicios personalizados
La mayoría llega a los 60 sin un plan porque nadie le explicó cómo armarlo. Eso se puede cambiar, y cuanto antes mejor. Construimos un plan realista que encaje con tu situación de hoy, sin sacrificar tu presente.
Quiero armar mi plan de retiro
Antes de empezar
Nadie explica cómo pensar en esto antes de que sea tarde. Y cuando ya es tarde, las opciones que quedan son estas tres.
La jubilación estatal no alcanza y, sin un plan propio, la única opción es no parar. Es el desenlace más frecuente de no haber armado nada a tiempo.
No pasa por no haber querido ahorrar. Pasa por no haber tenido un plan claro en el momento en que todavía había tiempo.
Guardar plata no alcanza si no tiene una estrategia detrás. Sin rendimientos reales, la inflación se come lo que tardaste años en juntar.
La diferencia entre quien llega bien al retiro y quien no casi nunca es el sueldo. Es haber armado un plan con tiempo.
Y cuanto antes se empieza, más opciones hay y menos esfuerzo cuesta cada mes.
El método, no la plata
No son errores de gente irresponsable. Son errores de gente que nadie guió a tiempo.
El tiempo es el activo más importante de un plan de retiro. Cada año que se posterga, el esfuerzo mensual necesario para llegar al mismo objetivo aumenta bastante.
Empezar con poco y de forma constante produce más resultado que esperar el momento perfecto para arrancar con más.
Ahorrar en una cuenta o tener dólares en efectivo no genera rendimiento. Sin una estrategia que contemple la inflación, el dinero se achica solo con el tiempo.
Un plan donde el ahorro mensual va a instrumentos autorizados, que automatizan el aporte y lo protegen de la inflación.
Un plan a largo plazo debería estar automatizado para no depender de tu fuerza de voluntad. El ahorro sin sistema tiende a gastarse.
Tener a alguien que conoce los instrumentos, que ya recorrió el camino con otras personas y que te ayuda a mantener el rumbo.
El número
Se calcula en tres pasos y es más concreto de lo que parece. El ejemplo es de alguien que gana USD 3.500 por mes y quiere mantener ese ingreso al retirarse.
El ingreso mensual que querés mantener cuando dejes de trabajar.
USD 3.500 por mesMultiplicá por 12 para saber cuánto tiene que generar tu fondo por año.
3.500 × 12 = 42.000Al 6% anual, ese es el capital que genera tu ingreso sin que lo toques.
42.000 ÷ 0,06 = 700.000Qué significa
Con USD 700.000 invertidos al 6% anual generás USD 42.000 al año, o sea USD 3.500 por mes, sin tocar el capital. El dinero trabaja para vos.
Los 700.000 quedan invertidos generando rendimiento año tras año.
A diferencia de la jubilación estatal, este capital es tuyo. Podés dejarlo como herencia o usarlo ante una emergencia.
No importa qué ley cambien ni qué pase con el sistema previsional. Tu retiro está en tus manos.
Si acumulás tu número a los 55, no hace falta esperar la edad legal. Elegís cuándo parar.
Probalo con tus números
La misma cuenta de arriba, con lo tuyo. Debajo, tu capital año por año: cuánto ponés vos, cuánto pone el interés compuesto y dónde quedarías si arrancaras cinco años más tarde.
Tu número de retiro
USD 700.000
Con USD 700.000 invertidos al 6% anual generás USD 42.000 al año, o sea USD 3.500 por mes, sin tocar el capital. Para llegar en 25 años partiendo de USD 0, hay que apartar USD 1.010 por mes.
Pasá el dedo o el mouse por la curva para ver cuánto tenés cada año. Con el teclado, las flechas.
Si arrancás dentro de 5 años con el mismo aporte llegás a USD 466.712: te faltan USD 233.288. Para llegar igual al número tendrías que apartar USD 1.515 por mes en vez de USD 1.010.
La curva supone un rendimiento parejo todos los años. En la realidad sube y baja: sirve para dimensionar el esfuerzo, no para pronosticar un saldo.
Se recalcula sola mientras escribís. No se guarda nada, no viaja a ningún lado y no te pedimos el mail. Es un modelo simplificado de retiro perpetuo: asume un rendimiento constante y no descuenta inflación ni impuestos. Es una guía, no asesoramiento financiero.
En un minuto
Shir Ladino, planificadora financiera matriculada ante la CNV.
La mayoría posterga pensar en esto porque parece lejano, complejo o porque "ya habrá tiempo". Después llega un momento en que ya no hay tanto tiempo, y ahí las opciones se achican solas.
El proceso
Cuatro pasos desde la primera reunión hasta que tu plan está funcionando.
Ingresos, ahorros actuales, deudas y en cuántos años querés poder retirarte. Con eso calculamos tu número real.
Diagnóstico · Google MeetCuánto ahorrar por mes y cuántos años faltan para llegar. Con estrategia de protección para que ningún imprevisto frene el camino.
Plan 100% personalizadoAbrimos las cuentas, configuramos los aportes automáticos y te explicamos qué estás haciendo y por qué. Salís con el plan activo, no con una lista de pendientes.
Implementación guiadaRevisiones para ajustar el plan cuando cambia tu vida: un trabajo nuevo, un hijo, una mudanza. Y WhatsApp directo entre medio.
WhatsApp directoAntes de hablar
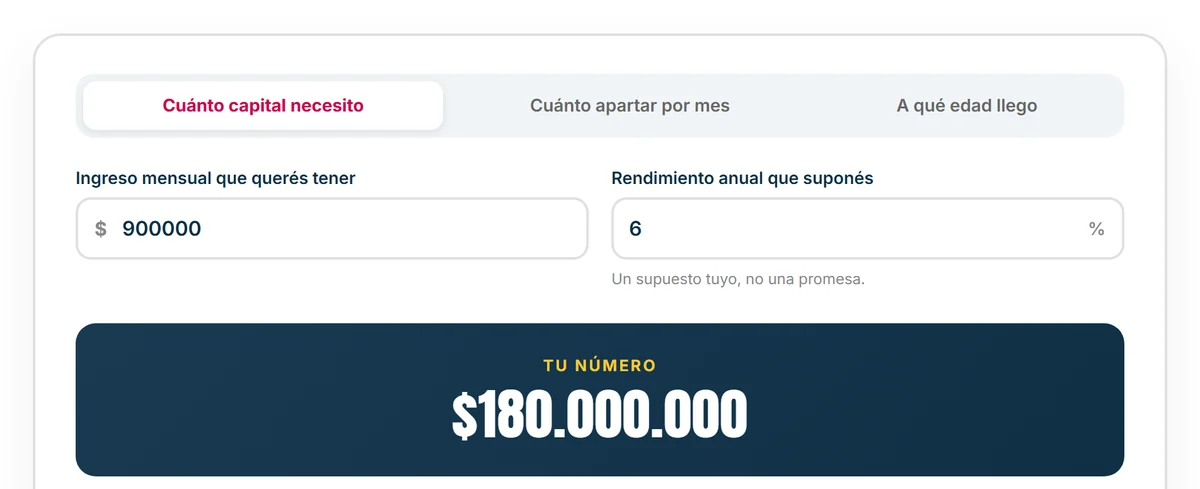
La calculadora de retiro del sitio hace exactamente la cuenta de arriba con tus números: tu edad, lo que ya tenés ahorrado y a qué edad querés parar.
Un número en una calculadora es un punto de partida. Un plan real considera tu situación completa, pero llegar a la reunión con el número ya sacado cambia bastante la conversación.
Diagnóstico de retiro
En el diagnóstico analizamos tu situación, calculamos tu número de retiro y definimos los pasos concretos para llegar.
Agendar mi diagnósticoUno a uno y por Google Meet. El horario lo elegís vos.
Dudas
Lo que más nos preguntan antes de agendar.
Cuanto antes mejor, pero no hay una edad incorrecta. A los 30 el esfuerzo mensual es menor porque el tiempo hace el trabajo; a los 45 o 50 el esfuerzo es mayor pero el plan sigue siendo posible y vale la pena armarlo. Lo que sí es cierto es que cada año sin plan activo es un año que no se recupera.
No hay un mínimo. El plan se arma según lo que podés destinar hoy, no según lo que sería ideal. Hay instrumentos que permiten arrancar con montos chicos y sumar a medida que crecen los ingresos. Lo importante es que el sistema esté armado y funcionando.
Es muy común entre independientes, freelancers y emprendedores. El plan se estructura con aportes flexibles: un mínimo base que se mantiene siempre y un porcentaje adicional en los meses donde entra más. Así el plan avanza incluso cuando los ingresos fluctúan.
Depende del instrumento. Hay opciones con liquidez inmediata y otras pensadas para el largo plazo con mejores rendimientos. En la mayoría de los casos el plan combina las dos: una parte líquida accesible ante emergencias y otra enfocada en el crecimiento.
La jubilación estatal depende de lo que aportaste y de lo que el sistema decida pagarte, que en la mayoría de los países de la región es bastante menor al último sueldo activo. Un plan propio es independiente de eso: el capital es tuyo y generás el ingreso que planificaste, no el que te asignan.
El plan se ajusta, y por eso el seguimiento es parte del servicio y no un extra. Un cambio de trabajo puede significar acelerar los aportes; un cambio de país puede implicar ajustar los instrumentos según la jurisdicción. En los dos casos hay una revisión.
Podés renovar el seguimiento o continuar solo con el plan ya armado. La mayoría elige seguir acompañada porque el contexto cambia, pero no es obligatorio: el plan queda tuyo y podés manejarlo de forma independiente.
Es posible. Muchas de las personas con las que trabajamos apuntan a retirarse entre los 50 y los 60. Retirarse antes significa acumular más capital en menos tiempo, pero con un plan bien estructurado y aportes constantes es alcanzable. En la primera reunión lo calculamos con tu edad objetivo y tu punto de partida.
¿Tenés otra pregunta? La vemos juntos en el diagnóstico.
Para operar
En Argentina las inversiones se operan a través de un ALyC, que es la sociedad habilitada por la CNV para comprar y vender por vos. Trabajamos con Balanz, que es uno de los más grandes del país. Si abrís tu cuenta desde acá, quedamos como tus asesores y te acompañamos adentro de la plataforma.

DNI y unos minutos. Sin ir a ninguna sucursal.
La plata y los activos son tuyos, en tu cuenta comitente.
Te guiamos en los primeros pasos y en qué mirar antes de decidir.
Es un link de referido. Si abrís tu cuenta desde acá, Balanz nos reconoce como tus asesores y podemos acompañarte adentro de la plataforma. A vos no te cuesta nada y no cambia las condiciones de tu cuenta.
El primer paso
Una sesión de trabajo sobre tu caso, por Google Meet.
Si después del diagnóstico no ves el valor, no hay ningún paso siguiente.
Diagnóstico financiero 1:1
Una sesión uno a uno con tus números sobre la mesa. Salís sabiendo por dónde empezar y qué dejar para después.
100% online, desde Argentina o desde afuera
Antes de agendar
Está bien. Quedate cerca por mail: una vez por semana mandamos algo concreto para hacer con tu plata, y cuando sientas que sí es el momento ya sabés dónde estamos.
Un mail por semana. Te das de baja con un clic.
Listo. Fijate en tu bandeja de entrada, y en spam por las dudas.
¿Todavía no es momento de una reunión? Un mail por semana, sin vueltas
Un mail por semana. Te das de baja con un clic.
Listo. Fijate en tu bandeja de entrada, y en spam por las dudas.