
Inicio › Blog › Planillas y herramientas
Planillas y herramientas
Cómo sacar tu plata de Balanz, y cuánto tarda de verdad
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 7 min de lectura ·
Todo el contenido del sector está escrito para que entres. Esta nota está escrita para que sepas salir.
Es la ansiedad más común de quien nunca invirtió, y es sana: "¿y esa plata la puedo sacar después?". La respuesta corta es sí, y el circuito es simple. Lo que conviene entender es que entre "quiero mi plata" y "la plata está en mi banco" puede haber dos pasos, no uno.
La respuesta corta
Se retira por transferencia bancaria, a una cuenta a tu nombre y previamente agendada. Balanz publica que los plazos para recibir tu dinero, según el tipo de inversión, son de entre 0 y 48 horas. La entrada y la salida de pesos y de dólar MEP no tienen cargo, según su tarifario oficial. Las dos cosas verificadas el 24 de agosto de 2026.
Primero salir de la inversión, después retirar
Este es el malentendido que genera casi todas las llamadas urgentes. Si tu plata está invertida, no está disponible: primero hay que convertirla en pesos o en dólares adentro de la cuenta comitente, y recién ahí se transfiere al banco.
Salir de lo que tengas invertido
Si es un fondo, se llama rescate. Si es un bono, una acción o un CEDEAR, es una venta. Cuánto tarda depende de qué sea, y está en la tabla de abajo.
Pedir el retiro a tu cuenta bancaria
Con el saldo ya disponible, pedís la transferencia a una cuenta agendada a tu nombre. Te va a pedir el código de operación de cuatro dígitos.
| Si tenés | Cuándo queda disponible |
|---|---|
| Pesos o dólares sin invertir | Ya está disponible |
| Un fondo de mercado de dinero | Rescate inmediato |
| Otros fondos | En general 24 horas, según el fondo |
| Un activo vendido a contado inmediato | El mismo día |
| Un activo vendido a 24 horas | El día hábil siguiente |
El plazo de rescate exacto de cada fondo figura en su ficha dentro de la plataforma y en su reglamento de gestión. Hay fondos que rescatan en 48 horas: chequealo antes de suscribir, sobre todo si esa plata la vas a necesitar en una fecha concreta.
El recorrido completo, con un ejemplo
Supongamos que un martes al mediodía decidís que querés tu plata en el banco, y esa plata está en un bono. Así queda el calendario.
Vendés el bono. Si elegís contado inmediato, el dinero queda disponible ese mismo día. Si elegís 24 horas, queda disponible el miércoles. El precio se cierra el martes en los dos casos.
Con el saldo disponible, pedís el retiro a tu cuenta bancaria agendada. Te pide el código de operación de cuatro dígitos.
La transferencia sale hacia tu banco. Balanz publica que los plazos, según el tipo de inversión, van de 0 a 48 horas. Si pedís el retiro un viernes a la tarde, contá los días hábiles.
La parte que sorprende es el paso previo. Casi todo el tiempo que la gente percibe como demora está en salir de la inversión, no en la transferencia. Por eso, cuando elijas dónde poner la plata, la pregunta que conviene hacerse es en cuánto tiempo se sale de ahí, no cuánto rinde.
Las dos pantallas del retiro
Son las únicas dos que vas a tocar: generar el código de operación y tener la cuenta bancaria agendada. Lo demás lo hace el sistema.
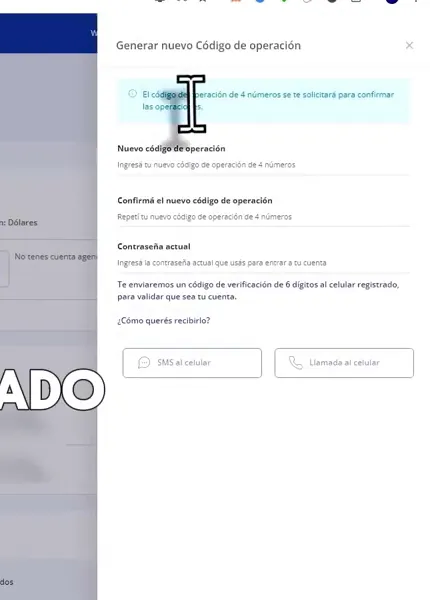
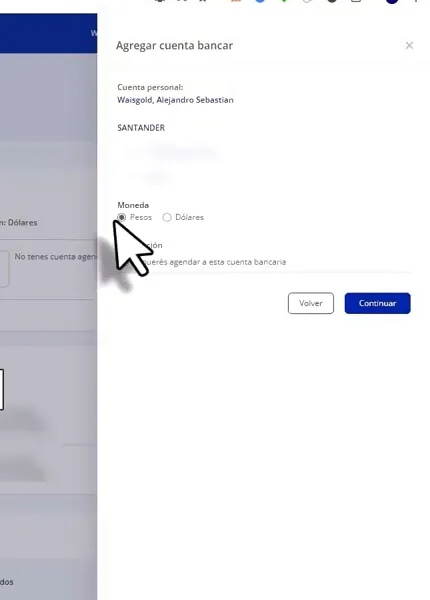
Capturas del proceso real, tomadas por nosotros. Balanz puede cambiar el diseño de sus pantallas sin avisar: si algo no coincide, el orden de los pasos igual es este.
A qué cuenta puede ir tu plata
Solo a una cuenta bancaria a tu nombre, con tu mismo CUIT o CUIL, agendada previamente en la plataforma. Cada alta de cuenta bancaria pide una validación biométrica desde la app.
Parece una limitación y es una protección. Si alguien entrara a tu usuario, no podría mandar tu plata a una cuenta ajena: el destino tiene que ser tuyo. Es la misma lógica en todos los brokers regulados del país.
La consecuencia práctica: agendá tus cuentas bancarias el primer día, no el día que necesitás retirar. Es un trámite de dos minutos que se vuelve eterno cuando estás apurado.
La trampa del cotitular
Si abriste la cuenta con otra persona como cotitular, cada uno agenda sus propias cuentas bancarias. El titular no puede retirar hacia la cuenta del cotitular ni al revés. Funciona así. Si la idea era que la plata la maneje uno solo, conviene saberlo antes de abrir.
Retirar dólares tiene sus propias reglas
Tres cosas concretas, y la tercera es la que más sorprende.
Necesitás una cuenta bancaria en dólares agendada
Es distinta de la de pesos y se agenda aparte, con su propia validación biométrica.
La salida de dólar MEP no tiene cargo
Igual que la de pesos, según el tarifario oficial. La que sí tiene cargo es la salida de dólar cable: USD 10 más IVA.
Dólar MEP y dólar cable no son la misma plata
Si tenés dólares cable y los querés en tu banco local, hay que convertirlos, y esa conversión lleva su tiempo. En un recorrido de plataforma de 2025 ese pasaje figura en 48 horas hábiles. Es una fuente secundaria y de hace un año: si vas a operar cable, confirmalo con tu asesor antes de comprometerte con una fecha.
Las preguntas que aparecen siempre
¿Me cobran por retirar?
Según el tarifario oficial, la entrada y la salida de pesos y de dólar MEP no tienen cargo, y las transferencias de títulos locales tampoco. La que sí tiene cargo es la salida de dólar cable: USD 10 más IVA. Verificado el 24 de agosto de 2026.
¿Puedo retirar un sábado?
Podés pedirlo cuando quieras, pero los plazos se cuentan en días hábiles y el mercado no opera los fines de semana. Si necesitás la plata un lunes a primera hora, resolvelo el jueves.
¿Puedo retirar a una billetera virtual?
Se pueden agendar cuentas de billeteras virtuales, siempre que estén a tu nombre y con tu mismo CUIT. La regla no cambia por ser billetera: el destino tiene que ser tuyo.
¿El retiro paga impuestos?
El retiro en sí es un movimiento de plata tuya, no un hecho impositivo. Lo que puede tener consecuencias impositivas es lo que hiciste antes: qué compraste, qué vendiste y qué cobraste. Eso lo mira tu contador con los reportes de la cuenta, y no es algo que se resuelva en un artículo.
¿Y si quiero cerrar la cuenta?
No lo sé, y no lo voy a completar con lo que suena razonable. Busqué el procedimiento de cierre de cuenta comitente en las páginas oficiales de Balanz y en las fuentes especializadas que reviso para estas notas, y al 24 de agosto de 2026 no encontré publicado ni el trámite ni si tiene costo.
Lo que sí sé es a quién preguntarle: al asesor que te asignaron, que aparece con nombre, mail, teléfono y WhatsApp en la pantalla de inicio de la app. Y que la respuesta te la den por escrito.
Mientras tanto, hay algo que sí podés hacer y que resuelve la mayoría de los casos: sacar toda tu plata. Una cuenta comitente vacía no tiene costo de mantenimiento, según el tarifario oficial. No es lo mismo que cerrarla, pero para el que se quiere ir, la plata afuera es lo que importa.
Y si lo que querés es mudarte a otro broker sin vender lo que tenés, existe la transferencia de títulos entre agentes. El tarifario oficial la contempla: transferencia de títulos locales, sin cargo. Tus activos se mueven de una cuenta comitente a otra sin pasar por efectivo.
Por qué te conviene saber cómo salir antes de entrar
Porque la pregunta "¿en cuánto tiempo tengo esta plata en el banco?" es la que define si un instrumento sirve para lo tuyo, mucho más que la pregunta por el rendimiento. La plata del alquiler de marzo necesita estar disponible en marzo. Lo demás es secundario.
"Antes de poner un peso, hacé la prueba completa: entrá, comprá algo chico, vendelo y sacá la plata al banco. El día que ya sabés salir, entrar deja de dar miedo."
Shir Ladino
Para seguir: dónde están tus títulos y cómo verificarlo, qué hacer el primer día, cuánto cobra Balanz de verdad y, si todavía no tenés cuenta, el paso a paso de la apertura.
Más sobre planillas y herramientas: los 12 artículos del tema
Para operar
¿Dónde se compra
todo esto?
En Argentina las inversiones se operan a través de un ALyC, que es la sociedad habilitada por la CNV para comprar y vender por vos. Trabajamos con Balanz, que es uno de los más grandes del país. Si abrís tu cuenta desde acá, quedamos como tus asesores y te acompañamos adentro de la plataforma.

Abrís la cuenta online
DNI y unos minutos. Sin ir a ninguna sucursal.
Queda a tu nombre
La plata y los activos son tuyos, en tu cuenta comitente.
Te acompañamos
Te guiamos en los primeros pasos y en qué mirar antes de decidir.
Es un link de referido. Si abrís tu cuenta desde acá, Balanz nos reconoce como tus asesores y podemos acompañarte adentro de la plataforma. A vos no te cuesta nada y no cambia las condiciones de tu cuenta.
Seguí leyendo
Artículos relacionados
Balanz o Bull Market: comisiones con fuente y cuándo conviene cada uno
Licitaciones, letras, renta y niveles por volumen, con los tarifarios oficiales de los dos verificados el 29-sep-2026.
Leer más
Planilla de presupuesto argentina 2026: ¿la armás vos o la comprás lista?
Qué lleva una planilla que sirve, cuánto tiempo cuesta armarla y cuándo conviene no hacerlo.
Leer más
¿App para controlar gastos o Excel? La comparación honesta
Ventajas y límites reales de cada una, sin vender ninguna. Con un test para saber cuál va con vos.
Leer más