
Inicio › Blog › Planillas y herramientas
Planillas y herramientas
Test de salud financiera: calculá tu score de 0 a 100
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 8 min de lectura · · actualizado el
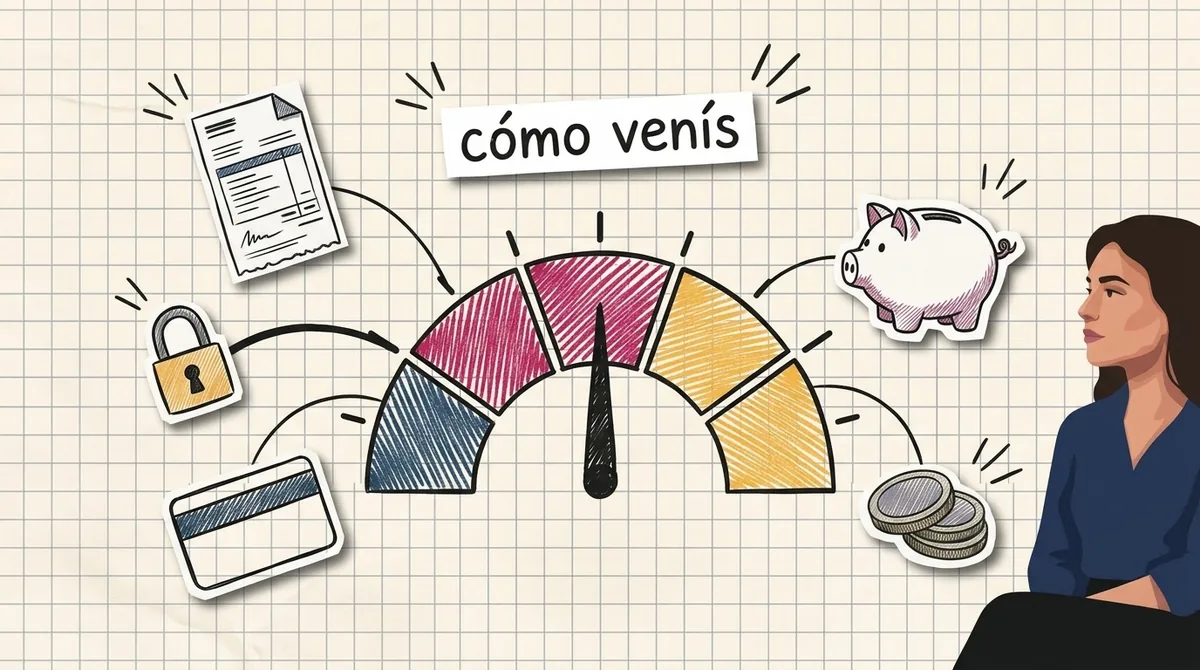
Si te pregunto cómo está tu salud, me contás del último chequeo. Si te pregunto cómo están tus finanzas, me decís "más o menos, no sé". Este test de salud financiera es ese chequeo que nunca te hiciste.
Con nuestros clientes uso un score de 0 a 100 que sale de cinco indicadores concretos. No mide cuánto ganás: mide qué tan bien parada está tu plata. Conozco gente con sueldos altísimos y score de 30, y gente con ingresos normales arriba de 80.
Acá abajo tenés la versión rápida del test: cinco preguntas, dos minutos, tu número y qué hacer con él. Sin registrarte, sin email, sin vueltas.
5
indicadores: saldo mensual, fondo, deudas, ahorro y control
0-100
un solo número que resume dónde está parada tu plata hoy
subir
el objetivo es que suba mes a mes
El score es una herramienta educativa de autodiagnóstico, no una calificación crediticia ni una evaluación profesional de tu situación.
Hacé el test: tu score de salud financiera en 5 preguntas
Cada indicador suma hasta 20 puntos. Respondé con la verdad (nadie te ve) y mirá tu número.

Los 5 indicadores del test de salud financiera, explicados
El score son cinco preguntas que cualquier asesor serio le hace a un cliente nuevo. Esto es lo que mide cada una y por qué importa.
Saldo mensual: ¿te queda plata a fin de mes?
Es el signo vital básico. Si mes a mes gastás más de lo que entra, todo lo demás (ahorro, metas, inversiones) es imposible. No importa cuánto ganes: importa el margen. Un saldo positivo constante, aunque sea chico, es la base de todo el edificio.
Fondo de emergencia: ¿cuántos meses aguantás?
Mide tu resistencia a los golpes: un despido, una urgencia médica, el auto que se rompe. Se cuenta en meses de gastos esenciales cubiertos. Con 3 meses ya cambiás de categoría; con 6, dormís distinto.
Dato: es el indicador más flojo en la gente que atiendo. Y es el que más rápido sube el score cuando lo encarás.
Peso de las deudas: ¿cuánto de tu ingreso ya está comprometido?
Sumá todas tus cuotas del mes (tarjeta, préstamos, financiaciones) y dividilo por tu ingreso. Menos del 10%: excelente. Más del 40%: cada mes arranca perdiendo casi la mitad del partido. La deuda no es mala en sí; la deuda que decide por vos, sí.
Tasa de ahorro: ¿qué porcentaje guardás cada mes?
No el monto: el porcentaje, y sobre todo la constancia. Un 10% todos los meses vale más que un 30% una vez al año. Este indicador mide si tu futuro está recibiendo su parte o si el presente se lo come todo.
Control: ¿sabés a dónde va tu plata?
El indicador menos glamoroso y el más importante, porque arrastra a los otros cuatro. Si no registrás tus gastos, no sabés tu saldo real, no encontrás plata para el fondo ni para ahorrar, y las deudas te sorprenden. El control es la palanca: cuando aparece, todo lo demás empieza a moverse.

Qué hacer con tu resultado (según el rango)
El score de hoy es tu punto de partida, no tu sentencia. Un primer paso concreto para cada rango.
0 a 40 · zona de alerta
Registrá 30 días
Todo lo que entra y sale, sin juzgarte. No se arregla lo que no se ve. Ese solo hábito ya te mueve el indicador 5
41 a 70 · en construcción
Atacá tu peor indicador
Mirá en cuál pregunta sacaste menos puntos y enfocate SOLO en ese frente 3 meses. Uno a la vez sube más que todos a medias
71 a 100 · salud sólida
Ponele objetivos
La base está. Ahora esa plata ordenada necesita metas concretas y defender el score cada mes
Lo importante: el score se mide todos los meses, no una vez. Un 45 que viene subiendo desde 30 está mucho mejor que un 70 que viene cayendo desde 85. La dirección le gana a la foto.
Los 3 errores al medir tu salud financiera
Tocá cada uno para ver cómo evitarlo.
¿EL TEST TE DIO
MENOS DE LO QUE ESPERABAS?
No te quedes con el número y la culpa. En una reunión corta revisamos tus cinco indicadores con tus números reales y armamos el plan para subir el que más te pesa. Te vas con algo concreto, me contrates o no.
Tu score real, sin memoria optimista
Cuál indicador atacar primero
Un plan de 90 días para subirlo
Subí tu score, un indicador a la vez
Cada uno de estos artículos ataca un indicador del test.
Preguntas frecuentes sobre el test de salud financiera
¿Qué es un test de salud financiera?
Es un autodiagnóstico que resume en un número (acá, de 0 a 100) qué tan bien parada está tu plata. El de este artículo mide cinco indicadores: saldo mensual, fondo de emergencia, peso de las deudas, tasa de ahorro y control de gastos. No mide cuánto ganás, mide cómo administrás.
¿Qué score de salud financiera es "bueno"?
Arriba de 70 indica bases sólidas; entre 41 y 70, una situación en construcción con grietas puntuales; 40 o menos, zona de alerta. Pero lo más importante no es la foto sino la tendencia: un 45 subiendo está mejor que un 70 cayendo.
¿Cada cuánto conviene medir la salud financiera?
Una vez por mes, idealmente al cerrar el mes con todos los gastos cargados. Medirlo mensualmente convierte el número en una herramienta de dirección: ves si tus cambios funcionan y cuál indicador necesita atención.
¿Este test es lo mismo que el score crediticio (Veraz)?
No. El score crediticio mide tu historial como pagador para los bancos. Este test mide tu salud financiera integral para VOS: margen, colchón, deudas, ahorro y control. Podés tener un Veraz impecable y una salud financiera frágil, o al revés.
Aviso: el contenido de este artículo es educativo e informativo. El test y el score son herramientas de autodiagnóstico orientativas: suman puntos según tus respuestas y no constituyen una evaluación profesional, una calificación crediticia ni una promesa de resultado. Este contenido no constituye una recomendación de inversión ni asesoramiento personalizado. Para decisiones financieras, consultá tu caso particular.
Más sobre planillas y herramientas: los 12 artículos del tema
Poné a prueba lo que leísteTrivia: La plata del día a día10 preguntas con la respuesta explicada. Sin registrarte.JugarSeguí leyendo
Artículos relacionados
Cómo abrir una cuenta en Balanz, paso a paso (y qué pasa después)
Qué te piden, cuánto tarda, qué significa la pantalla del asesor y las cuatro cosas que hay que hacer apenas te la abren.
Leer más
Balanz o Cocos: cuál te conviene según lo que vas a hacer
Comisiones con fuente y fecha, qué hace mejor cada uno y por qué muchas veces la respuesta es no elegir uno solo.
Leer más
¿Balanz es confiable y seguro? Dónde queda tu plata
Dónde quedan tus títulos, cómo verificarlo vos mismo en la CNV y en Caja de Valores, y qué pasa con el efectivo.
Leer más