
Inicio › Blog › Presupuesto y gasto
Presupuesto y gasto
Cómo administrar tu dinero en tiempos de incertidumbre económica
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 8 min de lectura ·
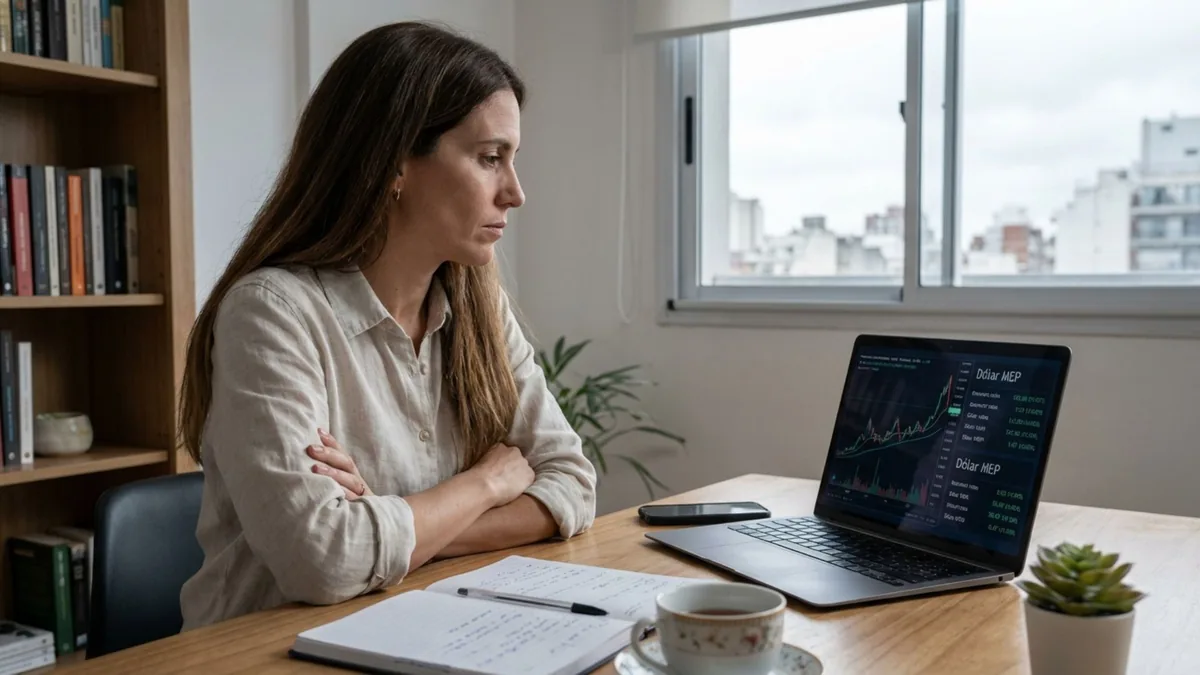
Ver las noticias estos días puede sentirse como estar en una montaña rusa. El dólar sube, los precios no paran, y en el medio de todo eso seguís teniendo que pagar el alquiler, la prepaga, el colegio de los chicos. La pregunta no es si la incertidumbre existe. Es qué hacés vos con tus finanzas mientras tanto.
Lo que aprendí trabajando con clientes es que los que salen mejor parados en una crisis no son los que ganan más. Son los que tienen un sistema. Una estructura que funciona independientemente del contexto.
En este artículo te cuento exactamente cómo armar ese sistema. Con herramientas concretas, sin tecnicismos, y sin que tengas que convertirte en economista para entenderlo.
7 de 10
argentinos no podía cubrir un gasto imprevisto igual a un mes de ingresos sin pedir prestado
Fuente: BCRA y CAF, Encuesta de Capacidades Financieras (2017)
-34%
cayó el S&P 500 entre el 19 de febrero y el 23 de marzo de 2020. En agosto ya estaba en máximos: quien vendió en pánico se quedó con la pérdida
Fuente: cierres del S&P 500, 2020
USD 0
es el saldo promedio en dólares de quienes no tienen plan financiero al momento de una devaluación brusca
Dato ilustrativo basado en patrones de ahorro documentados en Argentina 2018-2023

La semana que Mariana casi arruinó sus finanzas por las noticias
Un caso para entender el problema (el nombre es inventado; la situación se repite en las consultas): Mariana tiene 38 años, trabaja de manera independiente y sus ingresos varían mes a mes. La semana antes de las elecciones, a las 11 de la noche, manda un mensaje corto que dice todo: "Estoy pensando en vender todo. No aguanto más ver cómo sube el dólar."
Es un mensaje típico de esas semanas, y lo manda gente muy distinta: un médico anestesiólogo que cobra en pesos y no sabía cómo proteger sus ahorros, una diseñadora UX que trabajaba para una empresa del exterior y no entendía si convenía mantener los dólares o pasarlos o un contador que, paradójicamente, ordenaba las finanzas de empresas pero no las propias.
Lo que todos tenían en común no era el nivel de ingreso ni la profesión. Era el miedo sin estructura. Cuando no hay un plan, cualquier noticia se convierte en una amenaza existencial para tu plata.
En un caso así, lo primero es revisar el presupuesto esa misma semana. Si hay dos meses de fondo de emergencia armado, no hace falta tocar nada; si las inversiones están diversificadas, tampoco hay una razón real para vender. Lo que pesa ahí es la emoción, no los números.
Lo que aprendió Mariana ese día: no podemos controlar la economía. Pero sí podemos controlar cómo respondemos a ella. Y esa diferencia, bien aplicada, vale miles de dólares a lo largo del tiempo.
Hoy ella no mira más las noticias económicas con pánico. Las mira con criterio. Tiene un sistema, y el sistema le da calma. Eso es exactamente lo que quiero ayudarte a construir en este artículo.
¿Qué tan preparado estás para una crisis?
Antes de hablar de soluciones, hay que saber desde dónde partís. Respondé estas 6 preguntas con honestidad. No hay respuestas buenas ni malas, solo tu punto de partida real.
1. ¿Tenés al menos 3 meses de gastos ahorrados en un lugar accesible?
2. ¿Sabés exactamente cuánto gastás por mes, sin adivinar?
3. ¿Tenés alguna parte de tus ahorros en dólares u otra moneda fuerte?
4. En la última crisis o noticia económica fuerte, ¿mantuviste la calma y no moviste dinero por impulso?
5. ¿Tenés deudas de consumo (tarjeta, cuotas) por debajo del 20% de tu ingreso mensual?
6. ¿Revisás y ajustás tu presupuesto al menos una vez por mes?
Los 4 pilares para administrar tu dinero en la incertidumbre
No existen atajos ni fórmulas mágicas. Pero sí hay una estructura probada que funciona en cualquier contexto económico, diseñada justamente para soportar los momentos difíciles.

¿Cuánto tiempo aguantás si mañana se cortan tus ingresos?
Esta es la pregunta más incómoda de las finanzas personales. Y la más importante. Ingresá tus números reales y el simulador te muestra exactamente cómo estás parado ante tres escenarios de crisis.
Fondo de emergencia y ahorros accesibles
Alquiler, comida, servicios, salud. Solo lo esencial

EL CONTEXTO
NO CAMBIA SOLO.
PERO VOS SÍ PODÉS.
En 45 minutos analizamos tu situación real, evaluamos qué tan expuesto estás ante el contexto actual y armamos juntos un plan concreto para que la incertidumbre deje de ser una amenaza para tus finanzas.
Evaluación de tu exposición al riesgo
Plan de acción personalizado para tu contexto
Claridad en una sesión, sin vueltas
Seguí construyendo tu sistema
Cada uno de estos artículos es el siguiente paso concreto para transformar lo que aprendiste hoy en acción real.


MÁS TIPS PARA
BLINDAR TUS FINANZAS
Contenido diario para entender el contexto, tomar mejores decisiones y construir un sistema que funcione en cualquier escenario
Tips diarios · Contexto económico · Herramientas gratis · 100% en español
Aviso legal: El contenido de este artículo tiene carácter exclusivamente educativo e informativo. Los datos estadísticos mencionados (porcentajes de ahorro, impacto de decisiones por pánico, saldos promedio) son estimaciones orientativas con fines ilustrativos y no constituyen datos oficiales de ningún organismo. El tipo de cambio utilizado como referencia (~$1.440 por dólar, febrero 2026) puede no reflejar el valor actual al momento de la lectura. El simulador de crisis y el termómetro de resiliencia son herramientas de diagnóstico aproximado, no asesoramiento financiero personalizado. Los resultados reales pueden variar según la situación particular de cada persona. Para decisiones de inversión, ahorro o manejo de deuda, se recomienda consultar con un asesor financiero habilitado.
Más sobre presupuesto y gasto: los 17 artículos del tema
Poné a prueba lo que leísteTrivia: La plata del día a día10 preguntas con la respuesta explicada. Sin registrarte.JugarSeguí leyendo
Artículos relacionados
¿Cuánto gastás en suscripciones? La auditoría de 5 minutos
Marcás las que tenés, la calculadora suma el mes y el año. Casi siempre aparece alguna que ni recordabas.
Leer más
Presupuesto en pareja: cómo dividir los gastos sin pelearse
Mitad y mitad contra proporcional al ingreso. La calculadora muestra cuánto pone cada uno en cada esquema.
Leer más
Cómo hacer un presupuesto en 2026: la guía completa paso a paso
El artículo que reúne todo: el método, los números, las herramientas y los errores. Empezá por acá si no sabés por dónde.
Leer más