
Inicio › Blog › Mentalidad y hábitos
Mentalidad y hábitos
Abrirle la cuenta a tu hijo de 13 a 17: cómo funciona en Balanz
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 8 min de lectura ·
Antes de que pierdas veinte minutos: la cuenta del chico la abrís vos, desde tu propia cuenta.
El requisito que bloquea todo
El padre, la madre o el tutor tiene que ser cliente de Balanz. La apertura de la cuenta del menor se inicia desde adentro de la cuenta del adulto. Sin eso, no hay trámite que empezar. Está dicho así en la página oficial de la cuenta joven, verificada el 24 de agosto de 2026.
Lo pongo primero porque es el dato que te ahorra la tarde. Si todavía no tenés cuenta, ese es el primer paso y está explicado en cómo abrir una cuenta en Balanz. Después volvés acá.
Y ahora la parte que importa más que el trámite: qué le estás dando realmente a un chico de 14 cuando le abrís una cuenta de inversión.
Lo que de verdad le estás dando
No es la plata. Lo que un chico de 14 tiene y vos ya no tenés en la misma cantidad es tiempo, y el tiempo es la única ventaja que no se compra. Cuarenta años de horizonte cambian por completo qué tipo de decisiones tienen sentido.
Y hay una segunda cosa, que es la que a mí me parece más importante: aprender el circuito completo con montos que no importan. Ver que la plata entra, que se compra algo, que ese algo sube y baja, que se puede vender y que vuelve al banco. Eso, a los 14, se aprende sin miedo. A los 35 se aprende con el sueldo de un mes adentro y el pulso temblando.
Un aviso que también es parte de la educación: una cuenta de inversión no es una alcancía con rendimiento asegurado. Lo que se compra puede valer menos. Si el chico va a usar esa plata el año que viene para un viaje de egresados, esto no es para esa plata.
Los siete pasos del trámite
Es para chicos de 13 a 17 años. La mitad la hacés vos y la otra mitad la hace el chico desde su propio celular, que es parte de la gracia.
Lo iniciás vos, desde tu cuenta
Entrás a tu cuenta de Balanz y buscás la apertura de cuenta para menores. Solo la puede iniciar la madre, el padre o el tutor.
Elegís abrir cuenta
Se abre el formulario de la cuenta joven.
Cargás los datos del menor
Acá está el detalle que hace fallar el trámite: el mail y el teléfono tienen que ser del chico, no tuyos. Balanz lo pide expresamente. Si no tiene mail propio, es el momento de crearle uno.
Al chico le llega un mail
Con el link para continuar el proceso y verificar su identidad. A partir de acá, el que maneja es él.
Descarga la app y escanea el QR
Le va a pedir frente y dorso de su DNI y una selfie. Mismo procedimiento que el de un adulto.
Acepta la declaración jurada y los términos
Declaración jurada de licitud de fondos y términos y condiciones. Buen momento para sentarse al lado y leerlo juntos, aunque sea por arriba.
Listo
Les llega un mail a los dos con la información para empezar a operar.
Pasos tomados del tutorial oficial de Balanz y de la página de la cuenta joven, verificada el 24 de agosto de 2026.
Los siete pasos, en pantallas
El mismo recorrido de arriba, pero visto. Los pasos que inicia el adulto y los que hace el chico están señalados en el epígrafe de cada una.
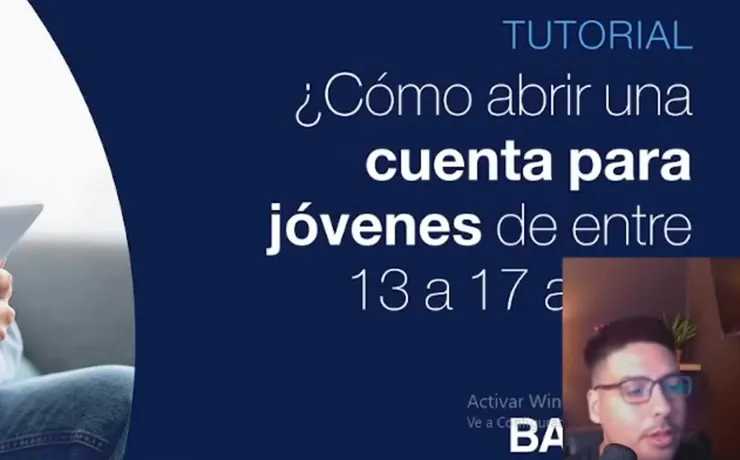
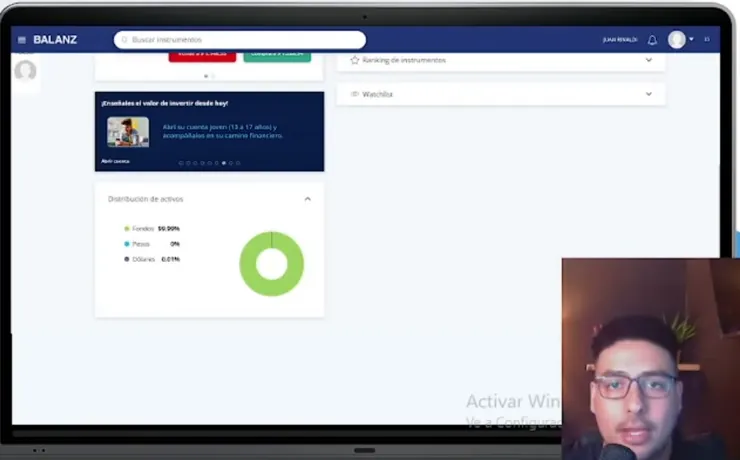
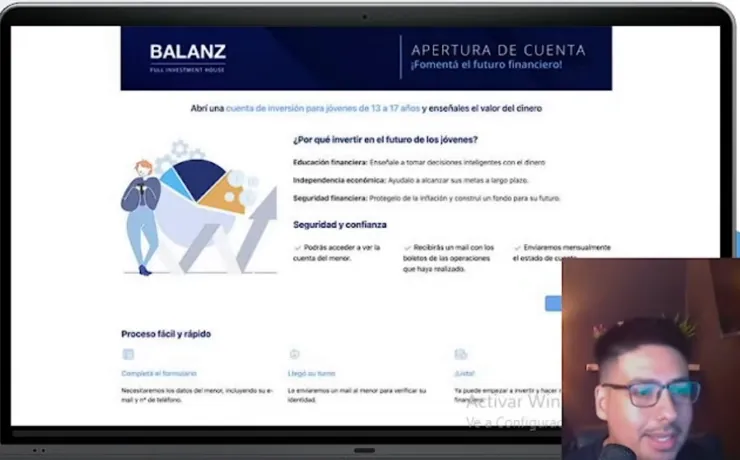
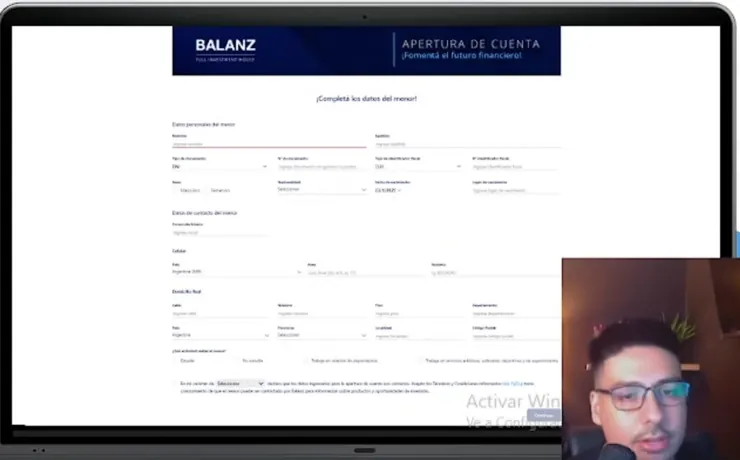
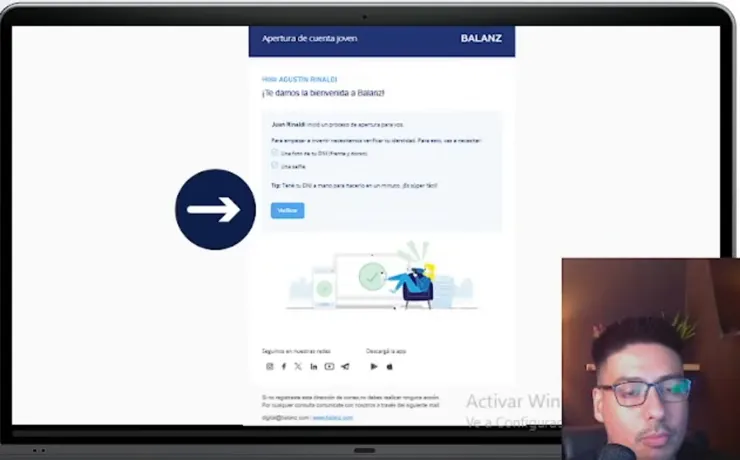
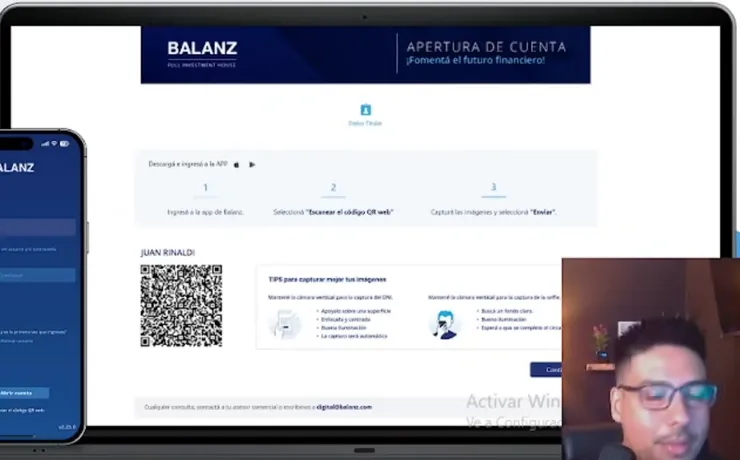
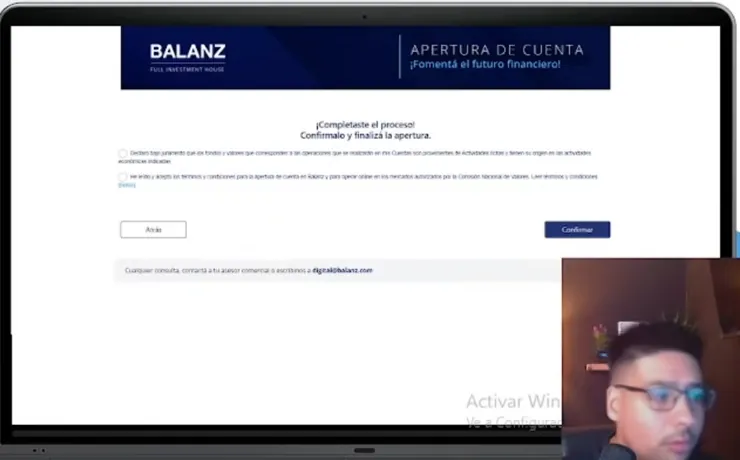
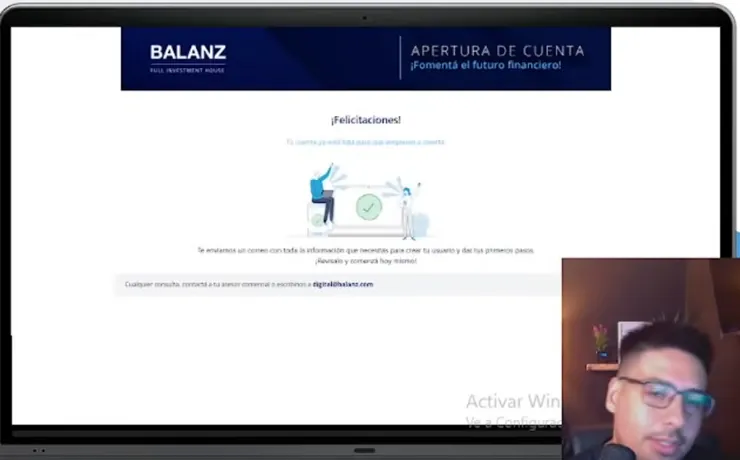
Capturas del proceso real, tomadas por nosotros. Balanz puede cambiar el diseño de sus pantallas sin avisar: si algo no coincide, el orden de los pasos igual es este.
Qué ves vos y qué puede operar el chico
Es la pregunta que hace todo padre antes de firmar nada, y tiene respuesta publicada.
Lo que ve el adulto
- Puede entrar a ver la cuenta del menor.
- Recibe por mail el boleto de cada operación que el chico haga.
- Recibe un resumen mensual con todos los movimientos.
Lo que puede operar el menor
- Títulos públicos y obligaciones negociables.
- Acciones.
- Cauciones colocadoras.
- Fondos comunes de inversión, solo los de mercado de dinero.
Fuente: página oficial de la cuenta joven de Balanz, verificada el 24 de agosto de 2026. Opera en pesos y en dólares.
Fijate en el último punto, porque dice bastante: de todos los fondos, la cuenta de menores solo habilita los de mercado de dinero, que son los más simples y los que se rescatan más rápido. La decisión es del broker y me parece sensata para una cuenta que arranca.
Con cuánto puede empezar
Para abrir la cuenta no hay monto mínimo. Para invertir, cada instrumento tiene el suyo: el mínimo de suscripción de un fondo figura en la ficha del fondo dentro de la plataforma, y una caución en pesos pide un millón de pesos, así que en la práctica esa puerta está cerrada para casi cualquier adolescente.
Mi sugerencia no tiene que ver con el mínimo del instrumento sino con la cabeza: que el primer monto sea plata del chico, no tuya. Aunque sea chica. La diferencia entre administrar plata propia y mirar cómo se mueve la de papá es toda la diferencia.
Una idea que funciona
Que ponga él una parte de lo que junta, y que vos pongas la misma cantidad. No como regalo: como acompañamiento. Es la forma más simple de que entienda que ahorrar tiene consecuencias visibles, y de paso te da un tema de conversación que no es el colegio.
Qué le conviene comprar a los 14
No te voy a decir qué comprar, y desconfiá de cualquiera que te lo diga sin conocer la situación de tu familia. Lo que sí te puedo dar es el criterio, que es lo que de verdad se aprende a esa edad.
Todo empieza con una pregunta que no tiene que ver con instrumentos: ¿esta plata para cuándo es? Si es para dentro de un año, la prioridad es que esté disponible y estable. Si es para cuando termine la facultad, el horizonte es tan largo que las caídas del camino dejan de ser el problema principal. La respuesta cambia por completo según cuál de las dos sea, y esa es exactamente la lección.
Un detalle que ayuda: en la cuenta joven, de todos los fondos comunes solo están habilitados los de mercado de dinero, que son los más simples y los que se rescatan más rápido. El menú es más corto que en una cuenta de adulto, y para empezar eso es una ventaja.
Tres preguntas que me hacen los padres
¿Y si pierde plata?
Puede pasar, y con montos chicos es la mejor clase que va a tener. Lo que arruina esa experiencia es que el adulto reaccione como si fuera una catástrofe. Si el monto es tan grande que a vos te angustia verlo caer, el monto está mal elegido.
¿No es muy chico para esto?
A los 13 ya maneja plata: recibe, gasta, ahorra para algo. La pregunta no es si es chico para tener plata, porque ya la tiene. Es si va a aprender a administrarla con acompañamiento o solo, a los 25, con el sueldo.
¿Le abro la cuenta o le abro un plazo fijo y listo?
Si el objetivo es guardar plata, hay caminos más simples. Si el objetivo es que aprenda cómo funciona el mercado de capitales, hace falta que entre y vea las pantallas. Son dos objetivos distintos y conviene tener claro cuál es el tuyo antes de empezar el trámite.
Cómo se lo explicás sin que se aburra
A los 14 nadie quiere una clase. Lo que sí funciona es esto:
Que la primera compra la elija él
Aunque elija por el motivo equivocado, como una marca que le gusta. El objetivo del primer mes es entender el circuito.
Mostrale el costo, no solo el precio
Que mire la pantalla de confirmación y vea la comisión y el IVA discriminados. Ahí se entiende de una vez que operar tiene un precio.
Poné una fecha, no una meta de plata
"Esto no se toca hasta que termines el secundario" enseña más sobre inversión que cualquier explicación de interés compuesto.
Dejá que vea una caída
Va a pasar. Y es mejor que pase con el equivalente a dos salidas que con el primer sueldo. La conversación de ese día vale más que diez charlas teóricas.
Si querés la versión larga y con dibujos, la escribí en Finanzas en 101 Ilustraciones: cada concepto en una página, con una ilustración. Es el material que uso cuando una familia quiere que el hijo entienda esto sin que suene a materia del colegio.
Lo que conviene preguntar antes de abrirla
Hay tres cosas que no encontré publicadas en la web oficial al 24 de agosto de 2026 y que prefiero decirte que no sé, en lugar de completarlas con lo que suena razonable. Anotalas y preguntalas por los canales de atención antes de empezar el trámite.
Qué pasa con la cuenta el día que el chico cumple 18 años.
Si hay algún límite de monto o de instrumento adicional a los cuatro que sí están publicados.
Si el adulto puede bloquear o frenar una operación, o si solo la ve después de hecha.
La tercera es la que a mí más me interesa, y por cómo está redactada la página oficial parece que el control es de visibilidad y no de autorización. Pero "parece" no es un dato, así que queda como pregunta.
Para seguir: los fondos explicados sin jerga, qué hacer el primer día y el libro para explicárselo.
Más sobre mentalidad y hábitos: los 4 artículos del tema
Para operar
¿Dónde se compra
todo esto?
En Argentina las inversiones se operan a través de un ALyC, que es la sociedad habilitada por la CNV para comprar y vender por vos. Trabajamos con Balanz, que es uno de los más grandes del país. Si abrís tu cuenta desde acá, quedamos como tus asesores y te acompañamos adentro de la plataforma.

Abrís la cuenta online
DNI y unos minutos. Sin ir a ninguna sucursal.
Queda a tu nombre
La plata y los activos son tuyos, en tu cuenta comitente.
Te acompañamos
Te guiamos en los primeros pasos y en qué mirar antes de decidir.
Es un link de referido. Si abrís tu cuenta desde acá, Balanz nos reconoce como tus asesores y podemos acompañarte adentro de la plataforma. A vos no te cuesta nada y no cambia las condiciones de tu cuenta.
Seguí leyendo
Artículos relacionados
Cómo empezar con tus finanzas desde cero, sin saber nada
El primer paso no es una planilla ni una app. Es mucho más chico que eso, y por eso funciona.
Leer más
Tu ego quiere parecer rico, tu futuro quiere no entrar en pánico
Hay dos versiones tuyas peleando por tu plata cada vez que estás por comprar algo. Casi siempre gana la que quiere que te vean bien hoy.
Leer más
Nadie te enseñó esto en la escuela, y no es tu culpa
Doce años de colegio y ni una clase sobre cómo administrar un sueldo. Por dónde se empieza a cubrir ese agujero de adulto.
Leer más