
Inicio › Blog › Mentalidad y hábitos
Mentalidad y hábitos
Tu ego quiere parecer rico, tu futuro quiere no entrar en pánico
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 4 min de lectura ·
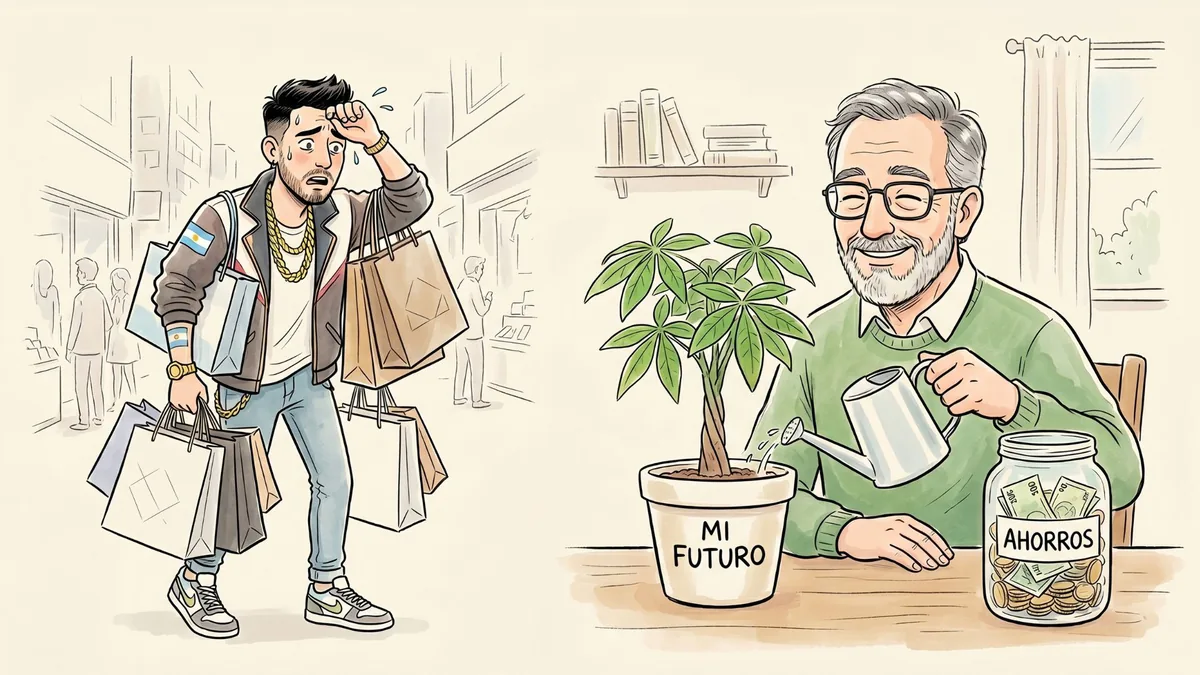
Hay dos versiones tuyas peleando por tu plata cada vez que estás por comprar algo. Una quiere que te vean bien hoy. La otra quiere que no entres en pánico el día que las cosas se pongan difíciles. Casi siempre gana la primera. Y casi siempre te das cuenta tarde.
No es un problema de cuánto ganás. Es un problema de para quién comprás. Cuando comprás para impresionar a gente que probablemente no piensa en vos tanto como creés, estás haciendo la inversión con el peor retorno que existe.
Gasta todo en que lo noten. Brilla en el momento. Cuando llega el imprevisto, no tiene de dónde agarrarse.
Construye en silencio, sin que nadie le aplauda. No deslumbra. Pero vive tranquila para siempre.
La próxima vez que sientas el impulso de comprar algo para impresionar, hacete una sola pregunta: ¿lo necesito yo, o lo necesita mi ego? Esa pregunta puede ahorrarte muchísimo dinero.
Lo que dicen estos números: el ego compra rápido y se arrepiente lento. La capibara espera 24 horas y casi nunca se arrepiente.
Los 3 disfraces del gasto por ego
El ego casi nunca se presenta como ego. Se disfraza de "me lo merezco", "es una inversión" o "todos lo tienen". Aprendé a reconocerlo.
"Me lo merezco"
Premiarte está bien. El problema es cuando el premio es mensual, sale del ahorro y es más caro que la alegría que da. Merecer no es lo mismo que poder.
"Es una inversión"
Un auto más caro, ropa de marca o el último celular casi nunca son inversiones: son gastos que se deprecian. Una inversión pone plata en tu bolsillo. Esto la saca.
"Todos lo tienen"
La inflación del estilo de vida: cada vez que subís de ingreso, suben los gastos a la par y nunca te queda más. Ganás más y seguís igual de ajustado.

La regla que apaga al ego: esperá 24 horas
Las malas decisiones financieras casi nunca vienen de no saber. Vienen de decidir con prisa, miedo o euforia. La pausa es gratis y es tu mejor herramienta.
Sentís el impulso. Lo querés ya. El corazón te late. Esa es exactamente la señal para frenar, no para comprar.
Esperás 24 horas. Para compras grandes, 48. La emoción baja sola. Lo que queda después es la decisión real.
Si la seguís queriendo y la podés pagar sin tocar el ahorro, compratela tranquila. Si no, ya tenés tu respuesta.
¿Cuánto te cuesta impresionar?
Estimá cuánto gastás por mes en cosas que comprás más por imagen que por necesidad.

En Argentina, el ego sale todavía más caro
Acá, donde la plata pierde valor sola, cada peso que gastás por imagen es un peso que no pudiste pasar a algo que protege tu futuro. El que compra para impresionar pierde dos veces: el gasto y la oportunidad. La capibara no es tacaña. Simplemente decide a conciencia, no por impulso.
Los 3 errores que mantienen al ego al mando
Seguí entrenando tu mentalidad financiera
¿LISTA PARA DECIDIR
CON LA CABEZA?
En el diagnóstico vemos juntos a dónde va tu plata y qué cambiar primero. Sin vueltas y sin que te vendan humo.
QUIERO MI DIAGNÓSTICOAviso legal: Este artículo tiene carácter exclusivamente educativo e informativo. Las cifras citadas son ilustrativas y provienen de principios de finanzas conductuales y observaciones generales; no constituyen datos oficiales. La calculadora realiza una suma simple sin rendimientos. El tipo de cambio de referencia (~$1.440/USD, feb. 2026) puede no reflejar el valor vigente. No constituye asesoramiento financiero ni recomendación de inversión. Para decisiones de ahorro, gasto o deuda, consultá con un profesional habilitado.
Más sobre mentalidad y hábitos: los 4 artículos del tema
Poné a prueba lo que leísteTrivia: Verdadero o falso: 10 mitos del dinero10 preguntas con la respuesta explicada. Sin registrarte.JugarSeguí leyendo
Artículos relacionados
Abrirle la cuenta a tu hijo de 13 a 17: cómo funciona en Balanz
El requisito que bloquea todo, los siete pasos, qué podés ver vos y cómo explicárselo sin que se aburra.
Leer más
Nadie te enseñó esto en la escuela, y no es tu culpa
Doce años de colegio y ni una clase sobre cómo administrar un sueldo. Por dónde se empieza a cubrir ese agujero de adulto.
Leer más
Cómo empezar con tus finanzas desde cero, sin saber nada
El primer paso no es una planilla ni una app. Es mucho más chico que eso, y por eso funciona.
Leer más