
Inicio › Blog › Seguros y protección
Seguros y protección
Cómo elegir un seguro sin caer en letra chica
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 20 min de lectura ·
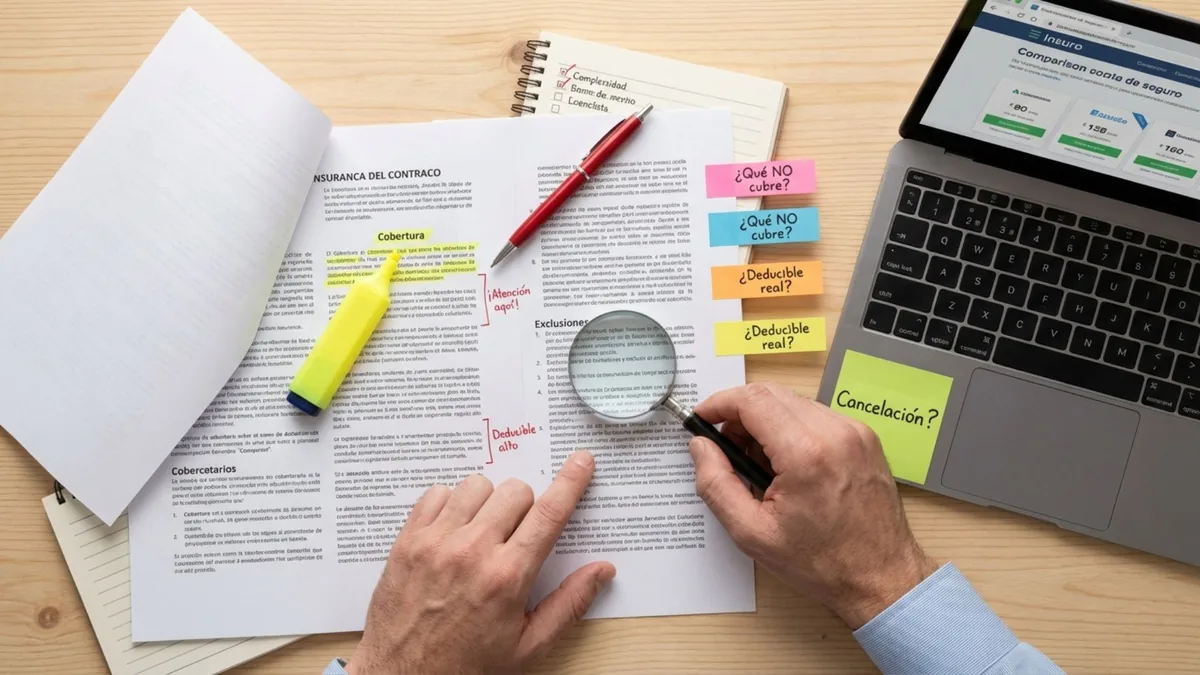
Un caso para entender el problema (el nombre es inventado; la situación se repite en las consultas): Lucas, 42 años, arquitecto, pagó su seguro de vida religiosamente durante 4 años. Cada mes, sin falta. Nunca se atrasó ni un solo pago.
El año pasado le diagnosticaron un tumor. Lo primero que pensó fue: "Por suerte tengo el seguro, al menos no voy a tener que preocuparme por la plata."
Llamó a la aseguradora, presentó toda la documentación. Y después de tres semanas de trámites, le llegó la respuesta: "Su reclamo ha sido rechazado."
¿El motivo? Un párrafo enterrado en la página 23 de la póliza que él nunca leyó. Una "preexistencia no declarada" que ni siquiera sabía que tenía. Cuatro años de pagos al pedo.
La frase que resume el caso: "Firmé sin leer. Confié en lo que me dijo el vendedor. Fue el error más caro de mi vida."
En este artículo te explicamos exactamente qué leer, qué preguntas hacer, y cómo evitar que te pase lo mismo. Sin tecnicismos, sin vueltas.
Contenido educativo e informativo
Este artículo tiene fines estrictamente educativos. Los ejemplos y situaciones descritas son orientativos y no reemplazan el análisis personalizado de tu situación particular. Toda decisión sobre contratar, modificar o cancelar un seguro debe tomarse con un asesor que conozca tu contexto real. No constituye asesoramiento financiero ni recomendación de ningún producto o compañía específica.
3 días
tenés para avisarle a la aseguradora que pasó el siniestro, salvo que la póliza te dé más. Si avisás tarde, podés perder la cobertura
Muchas
personas firman su póliza de seguro sin leerla completa. Solo confían en lo que les dice el vendedor
Observación de práctica en asesoría, no una estadística
45-90
días promedio que tarda una aseguradora en resolver un reclamo, si lo aprueban
Práctica del sector asegurador argentino. Superintendencia de Seguros de la Nación (SSN). ssn.gob.ar
Los 5 errores que te hacen perder plata
Estos son los momentos críticos donde la mayoría se manda. Evitalos y ya estás adelante de la mayoría.
Contratar sin leer (solo confiar en el vendedor)
El vendedor te dice: "No te preocupes, esto cubre TODO." Vos firmás. Dos años después descubrís que NO cubre lo que necesitabas.
La realidad: El vendedor cobra comisión. Su trabajo es venderte, no educarte. Leé VOS la póliza completa.
No declarar tu historial médico completo
Pensás: "Ese dolor de espalda de hace 3 años no importa, ya no me molesta." Pero cuando hacés un reclamo, la aseguradora revisa TODO tu historial. Si encuentra algo que no declaraste, te lo rechazan.
La realidad: Declarar TODO tu historial médico es obligatorio. Aunque te parezca menor. Aunque hayan pasado años.
No entender qué significa "período de carencia"
Contratás el seguro hoy. Te diagnostican algo grave a los 2 meses. Hacés el reclamo y te dicen: "Tiene que esperar 6 meses desde la contratación para poder usar el seguro."
La realidad: El período de carencia es el tiempo que tenés que esperar desde que contratás hasta que podés usar el seguro. En Argentina suele ser 90-180 días.
Confundir "suma asegurada" con "cobertura total"
Te dicen: "La suma asegurada es USD 50.000." Vos pensás que te van a cubrir todos los gastos hasta 50 mil dólares. Pero resulta que la suma asegurada es el TOPE MÁXIMO, y muchas cosas ni siquiera están cubiertas.
La realidad: Suma asegurada ≠ todo cubierto. Tenés que leer QUÉ está incluido y QUÉ NO. Las exclusiones importan más que la suma.
No actualizar la póliza cuando cambia tu vida
Contrataste el seguro hace 5 años cuando eras soltero. Ahora tenés dos hijos, una hipoteca, y ganás el triple. Pero la cobertura sigue siendo la misma que cuando ganabas $300.000/mes.
La realidad: Tu vida cambia, tu seguro también debería. Revisá tu cobertura cada 2-3 años o cuando haya cambios importantes (hijos, casa, cambio de trabajo).
Pará y preguntate:
¿Leíste tu póliza completa (no solo el folleto de 2 páginas)?
¿Declaraste TODO tu historial médico sin omitir nada?
¿Entendés cuánto tiempo tenés que esperar para usar el seguro?
¿Sabés exactamente qué NO está cubierto (exclusiones)?
¿Tu cobertura refleja tu vida actual (no la de hace 3 años)?
Si respondiste NO a alguna de estas preguntas, seguí leyendo. Te voy a decir exactamente qué hacer.

Las 10 preguntas que SÍ o SÍ tenés que hacer antes de firmar
Imprimí estas preguntas, llevá la lista a la reunión con el vendedor, y no firmes hasta tener respuestas claras a TODAS.
¿Cuál es el período de carencia y hay excepciones?
Por qué importa:
El período de carencia es el tiempo que tenés que esperar desde que contratás hasta que podés usar el seguro. Si no lo sabés, podés pagar meses y no poder reclamar.
Respuesta que QUERÉS escuchar:
"El período de carencia es de 90 días para la mayoría de las coberturas. Para accidentes NO hay carencia, aplica desde el día 1."
Red flag:
Si te dicen "no te preocupes por eso" o evaden la pregunta, no contrates. Si el período de carencia es mayor a 6 meses, es una póliza muy restrictiva.
¿Qué pasa si tengo preexistencias que no sabía?
Por qué importa:
Una preexistencia es cualquier condición médica que tenías ANTES de contratar el seguro, incluso si no lo sabías. Esto puede anular tu reclamo.
Respuesta que QUERÉS escuchar:
"Si declarás TODO tu historial médico honestamente y algo te diagnostican después que no sabías, está cubierto. Lo que no está cubierto es lo que deliberadamente omitiste."
Red flag:
Si te dicen que CUALQUIER cosa que tenías antes (aunque no lo supieras) anula el contrato, esa póliza es muy riesgosa.
¿La suma asegurada se ajusta por inflación?
Por qué importa:
Si contratás hoy una suma asegurada y dentro de 10 años te dan el mismo monto, la inflación lo habrá licuado. En Argentina esto es crítico.
Respuesta que QUERÉS escuchar:
"La suma asegurada se ajusta anualmente por CER (Coeficiente de Estabilización de Referencia) o inflación. Podés aumentarla sin examen médico nuevo."
Red flag:
Si la suma asegurada es fija en pesos sin ajuste, en 5 años no te va a servir para nada.
¿Puedo aumentar cobertura sin examen médico?
Por qué importa:
Tu vida cambia: tenés hijos, comprás una casa, ganás más. Necesitás poder aumentar tu cobertura sin tener que hacer todo el proceso de vuelta.
Respuesta que QUERÉS escuchar:
"Podés aumentar la suma asegurada en eventos de vida (casamiento, nacimiento de hijos, compra de casa) sin exámenes médicos nuevos."
Red flag:
Si cada vez que querés aumentar cobertura tenés que hacer exámenes médicos nuevos, es muy poco flexible.
¿Qué exclusiones tiene esta póliza?
Por qué importa:
Las exclusiones son LO MÁS IMPORTANTE de la póliza. Es lo que NO está cubierto. Y muchas veces está enterrado en letra chica.
Respuesta que QUERÉS escuchar:
"Las exclusiones están claramente detalladas en la página X de la póliza. Te las puedo explicar una por una." (Y que efectivamente te las explique).
Red flag:
Si te dicen "no te preocupes, casi todo está cubierto" sin mostrarte la lista de exclusiones, salí corriendo.
¿Cuánto tiempo tengo para reportar un siniestro?
Por qué importa:
Si te pasa algo y no lo reportás a tiempo, la aseguradora puede rechazar tu reclamo por "aviso tardío".
Respuesta que QUERÉS escuchar:
"Tenés 30-60 días para reportar el siniestro desde que ocurre o desde el diagnóstico. Podés hacerlo por teléfono, email o web."
Red flag:
Si el plazo es menor a 15 días, es muy poco razonable. Si solo podés reportar por carta documento, es arcaico y poco práctico.
¿Qué documentación necesito para hacer un reclamo?
Por qué importa:
Si cuando querés hacer el reclamo te piden documentación imposible de conseguir, te van a rechazar por "documentación incompleta".
Respuesta que QUERÉS escuchar:
"Necesitás: formulario de reclamo, diagnóstico médico firmado, historia clínica, DNI, y comprobante de póliza vigente. Todo se puede enviar digital."
Red flag:
Si te piden documentación ultra específica que sabés que va a ser difícil conseguir (ejemplo: "certificado de 3 médicos independientes"), es sospechoso.
¿Puedo cancelar sin penalización?
Por qué importa:
Si tu situación cambia (te vas del país, conseguiste mejor seguro, no podés pagarlo), necesitás poder cancelar sin que te cobren penalidades locas.
Respuesta que QUERÉS escuchar:
"Podés cancelar en cualquier momento enviando carta documento con 30 días de anticipación. No hay penalización."
Red flag:
Si te dicen que hay "permanencia mínima de 3 años" o que si cancelás antes perdés todo lo que pagaste, es una estafa.
¿Cómo se calcula el ajuste de prima año a año?
Por qué importa:
Si hoy pagás X pero el año que viene te lo triplican "por ajuste actuarial", no vas a poder mantener el seguro.
Respuesta que QUERÉS escuchar:
"La prima se ajusta anualmente por CER más un porcentaje por edad. El aumento promedio histórico ha sido del X% anual."
Red flag:
Si te dicen "se ajusta según siniestralidad" (es decir, si mucha gente reclama, te suben la prima a VOS), no es justo.
¿Qué pasa si me atraso en el pago?
Por qué importa:
La vida pasa. Podés tener un mes complicado. No querés que te cancelen todo el seguro por atrasarte 15 días.
Respuesta que QUERÉS escuchar:
"Tenés 30 días de gracia. Si te atrasás, podés regularizar sin perder cobertura. Te avisamos antes de cancelar."
Red flag:
Si te dicen que se cancela automáticamente al día siguiente del vencimiento, es muy inflexible.
Guardá esta lista
Imprimí estas 10 preguntas (o guardá este artículo en favoritos). Llevá la lista a TODAS las reuniones con vendedores de seguros. No firmes hasta tener respuestas claras a cada una.
Si el vendedor se pone incómodo o evade alguna pregunta, eso YA es una red flag.
Cómo leer la póliza sin morir en el intento
Las pólizas de seguros tienen entre 30 y 60 páginas. NO tenés que leerlas completas. Te decimos exactamente qué leer y qué saltear.
Acá está tu guía paso a paso:
Ignorá las primeras 5 páginas
Las primeras páginas son puro marketing: fotos felices, frases motivacionales, "bienvenido a la familia". Todo eso es humo.
Lo que SÍ importa:
Buscá el índice (página 3-5 aprox). Ahí vas a ver la estructura del documento. Anotate las páginas de: "Definiciones", "Exclusiones", "Condiciones Generales" y "Procedimiento de Reclamos".
Andá directo a "Definiciones" (página 10-25 aprox)
Esta es LA sección más importante. Acá la aseguradora define EXACTAMENTE qué entiende por cada término.
- ¿Qué es un "accidente"? (no es tan obvio como creés)
- ¿Qué consideran "enfermedad grave"? (puede excluir estadios tempranos)
- ¿Qué es una "preexistencia"? (esto es crítico)
- ¿Qué significa "invalidez total y permanente"?
Ojo con esto:
Si la definición te suena rara o muy restrictiva, preguntá. No asumas. Por ejemplo, si dicen "cáncer invasivo" y no sabés qué significa, que te lo expliquen.
Leé "Exclusiones" COMPLETA (página 25-35 aprox)
Esta es la segunda sección más importante. Acá está TODO lo que NO está cubierto.
Exclusiones comunes que vas a encontrar:
Enfermedades por consumo de drogas o alcohol
Intentos de suicidio o autolesiones
Deportes extremos o actividades de alto riesgo
Actos de guerra, terrorismo o disturbios
Enfermedades mentales o psiquiátricas
Tratamientos experimentales no aprobados
Muy importante:
Si alguna exclusión te parece demasiado amplia o ambigua, pedí ejemplos concretos. Por ejemplo: "¿Qué consideran 'deporte extremo'? ¿Andar en bici cuenta?"
Buscá "Condiciones Generales" (página 35-45 aprox)
Acá está la info sobre cómo funciona el contrato día a día:
Período de carencia:
Cuánto tiempo tenés que esperar para usar el seguro
Renovación:
Si se renueva automáticamente o tenés que hacer algo
Ajuste de prima:
Cómo y cuándo te aumentan la cuota
Cancelación:
Cómo cancelar si querés dar de baja
Mora:
Qué pasa si te atrasás en el pago
Revisá "Procedimiento de Reclamos" (página 45-50 aprox)
Esta sección te dice paso a paso qué hacer cuando necesitás usar el seguro:
Cómo y dónde reportar el siniestro (teléfono, email, web)
Qué documentación necesitás presentar
Cuánto tiempo tienen para responderte
Qué pasa si te rechazan (derecho a apelar)
Pro tip:
Guardá esta sección en tu celular o imprimila. Cuando necesites hacer un reclamo, vas a estar estresado y no vas a querer buscar la póliza completa.
Resumen: ¿Qué leer y qué saltear?
LEER SÍ O SÍ:
- Definiciones
- Exclusiones
- Condiciones Generales
- Procedimiento de Reclamos
PODÉS SALTEAR:
- Páginas de marketing
- Testimonios de clientes
- Fotos ilustrativas
- Historia de la compañía
Total de tiempo que necesitás: 45-60 minutos. Es menos de lo que tardás en ver una película. Y puede ahorrarte años de dolores de cabeza.

Los 7 términos de "letra chica" que tenés que entender
Las aseguradoras usan términos técnicos para confundirte. Acá te los traduzco a lenguaje normal con ejemplos reales argentinos.
Traducí SIEMPRE
Cada vez que veas un término que no entendés, preguntá: "¿Qué significa esto en criollo? Dame un ejemplo concreto."
Si el vendedor no puede explicártelo con palabras simples, o se pone nervioso, esa póliza NO es para vos.
Cómo comparar seguros (sin que te mareen)
Cotizaste 3 seguros. Los 3 te dan números distintos, coberturas que suenan similares pero no lo son, y vendedores que te dicen que el suyo es el mejor. ¿Cómo comparás?
Seguí estos pasos:
Primero: Cobertura. Después: Precio.
El error más grande es elegir el seguro más barato sin mirar QUÉ cubre. Un seguro barato que no cubre lo que necesitás es plata tirada.
Hacé esta pregunta para cada seguro:
- ¿Qué enfermedades/eventos específicos cubre?
- ¿Qué NO cubre (exclusiones)?
- ¿Cuál es el período de carencia?
- ¿Tiene deducible o coaseguro?
- ¿La suma asegurada se ajusta por inflación?
Solo después de saber que TODOS cubren lo que necesitás, comparás precios.
Comparar manzanas con manzanas
Muchas veces los seguros tienen nombres similares pero coberturas MUY diferentes. Tenés que normalizar la comparación.
Lo que ves en este ejemplo:
El Seguro C es el más barato ($50.000/mes), PERO tiene menos cobertura, 20% de coaseguro, NO cubre cáncer temprano, y NO se ajusta por inflación. Es una trampa con precio de ganga.
Red flags: Si es MUY barato, ¿qué te están sacando?
Si un seguro es 40% más barato que los demás con "la misma cobertura", algo está MAL. Acá está lo que suelen sacrificar:
Exclusiones súper amplias
"Cubre cáncer" pero solo cáncer invasivo avanzado. Todo lo demás queda afuera.
Período de carencia larguísimo
Tenés que esperar 12 meses para usar el seguro. En ese tiempo, ¿para qué lo estás pagando?
Coaseguro muy alto
El seguro paga 60%, vos ponés 40% de cada gasto. Termina siendo carísimo cuando lo usás.
Suma asegurada ridículamente baja
USD 10.000 de suma asegurada no te alcanza ni para empezar un tratamiento oncológico en Argentina.
Sin ajuste por inflación
La suma asegurada es fija en pesos. En 3 años no te sirve para nada.
La regla de oro para comparar
No elijas por precio. Elegí por cobertura. Y si dos seguros tienen la misma cobertura, AHÍ sí comparás precio.
Un seguro barato que no cubre lo que necesitás es más caro que uno bueno que sí te cubre.

Las 5 red flags que gritan "NO CONTRATES ESTE SEGURO"
Hay señales que te dicen que algo está MAL antes de firmar. Si ves alguna de estas, no contrates. Punto.
El vendedor te apura para firmar HOY
"Esta oferta vence hoy." "Si no firmás ahora, mañana ya no está disponible." "Hay una promoción especial solo hasta las 18hs."
Por qué es red flag:
Los seguros buenos NO necesitan que firmes apurado. Si te apuran, es porque no quieren que leas la póliza o que compares con otros. Un seguro serio te deja tomarte el tiempo que necesites.
No te dejan llevarte la póliza para leer en tu casa
"No puedo darte la póliza completa hasta que firmes." "Te doy el resumen, con eso alcanza." "La póliza completa es solo para después de contratar."
Por qué es red flag:
Tenés DERECHO a leer el clausulado completo ANTES de firmar. Si no te lo dan, es porque hay cosas que no quieren que veas. Un seguro transparente te da todo el documento sin problema.
Te dicen "no te preocupes por eso, nunca pasa"
Preguntás sobre una exclusión o una cláusula rara y te responden: "Eso nunca se aplica." "No conozco ningún caso donde hayan rechazado por eso." "Es solo formalidad legal."
Por qué es red flag:
Si está en la póliza, PUEDE pasar. Y si pasa, te van a rechazar. Un vendedor honesto te explica cada cláusula claramente, no te dice que no importa. Si algo está escrito, importa.
La aseguradora no tiene web o tiene mala reputación online
Googleás el nombre de la aseguradora y no aparece nada. O aparecen puros reclamos, denuncias, gente diciendo que no les pagaron.
Por qué es red flag:
Una aseguradora seria tiene presencia online, web funcional, información clara. Si no la encontrás o encontrás solo quejas, probablemente sea una empresa chica o poco confiable. Andá con las grandes y conocidas: Zurich, Prudential, MetLife, Galeno.
El precio es 40% más barato que la competencia
Cotizaste en 3 lugares. Dos te dicen que cuesta alrededor de X. El tercero te dice que cuesta la mitad "con la misma cobertura".
Por qué es red flag:
Las aseguradoras calculan precios con actuarios. Si algo es MUY barato, es porque tiene menos cobertura, más exclusiones, o la empresa no es sólida. No existe el "mismo seguro pero mitad de precio". Algo te están ocultando.
Si ves UNA de estas red flags, no contrates
No hace falta que veas las 5. Con UNA sola ya es suficiente para decir que no.
Tu instinto es tu mejor herramienta. Si algo te hace ruido, no firmes.
El paso a paso para contratar bien
Ya tenés toda la info. Acá está tu checklist final para no mandarte ninguna. Seguí estos pasos EN ORDEN.
Cotizá en al menos 3 compañías diferentes
No contrates con la primera. Pedí cotizaciones a Zurich, Prudential, MetLife, Galeno, etc. Compará cobertura Y precio.
Pedí el clausulado completo (no solo el folleto)
El folleto de 2 páginas es marketing. Pedí la póliza completa de 40-60 páginas. Es tu derecho.
Leé las secciones clave: Definiciones, Exclusiones, Condiciones, Reclamos
No leas todo. Solo estas 4 secciones. Te lleva 45-60 minutos. Hacelo con tiempo, no apurado.
Hacé las 10 preguntas obligatorias
Volvé al Bloque 4 de este artículo. Imprimí las 10 preguntas. Hacéselas al vendedor y pedí respuestas por escrito.
Declaraste TODO tu historial médico (sin omitir nada)
Aunque te parezca menor. Aunque hayan pasado años. Todo lo que viste un médico, declaralo. Es la única forma de protegerte.
Entendés cuánto te van a subir la prima cada año
Preguntá: "¿Cómo se calcula el ajuste anual?" y "¿Cuánto subió en promedio los últimos 3 años?" No firmes si no sabés esto.
Sabés exactamente qué NO está cubierto (exclusiones)
Leíste la lista completa de exclusiones. Si algo no te cierra, preguntaste y te lo explicaron. No quedaron dudas.
Guardaste copia digital Y física de TODA la documentación
Póliza completa, condiciones generales, toda la comunicación con el vendedor. En tu email, en Drive, y una copia impresa en casa. No confíes en que "ellos tienen todo".
No firmes hasta completar TODOS estos pasos
Sé que es tentador firmar rápido y sacártelo de encima. Pero estás contratando algo que puede costarte años de plata y que solo vas a usar cuando más vulnerable estés.
Invertí 2-3 horas en hacer esto bien. Puede ahorrarte décadas de problemas.
¿NO SABÉS QUÉ
SEGURO CONTRATAR?
Agendá un diagnóstico financiero con nosotros. Te ayudamos a evaluar tu situación, entender qué necesitás realmente, y comparar opciones para que elijas el seguro correcto (sin venderte nada que no necesites).
Uno a uno
por Google Meet
Con tus números
sobre la mesa
Plan concreto
personalizado
Nos vemos por Google Meet
Para cerrar:
Contratar un seguro no es difícil. Lo difícil es no leer.
La mayoría de la gente firma sin leer porque les da fiaca, porque confían en el vendedor, o porque piensan "ya fue, seguro está todo bien". Y después cuando necesitan usar el seguro, se llevan la sorpresa de que algo quedó afuera.
No seas esa persona. Invertí 2 horas en leer bien la póliza. Puede ahorrarte años de problemas.
Hacé las 10 preguntas. Leé las secciones clave. Comparás al menos 3 opciones. Y cuando estés seguro, firmá.
Un seguro bien elegido es tranquilidad.
Un seguro mal elegido es plata tirada.
Shir
Seguí leyendo sobre protección financiera


Más sobre seguros y protección: los 9 artículos del tema
Poné a prueba lo que leísteTrivia: ¿Qué tan preparado estás para tu futuro?10 preguntas con la respuesta explicada. Sin registrarte.JugarSeguí leyendo
Artículos relacionados
Seguro de vida: cuándo tiene sentido contratarlo
No es para vos, es para los que dependen de tu ingreso. Cuándo empieza a tener sentido y cuánta cobertura hace falta.
Leer más
ART vs seguro de accidentes personales: cuál me conviene
Dos coberturas que suenan parecidas y protegen cosas distintas. La diferencia importa el día que la necesitás.
Leer más
Seguros de enfermedades graves: la protección que nadie quiere pensar
Qué pasa con tu ingreso si no podés trabajar durante meses. La cobertura que casi nadie tiene y muchos necesitan.
Leer más