
Inicio › Blog › Seguros y protección
Seguros y protección
Seguros de enfermedades graves: la protección que nadie quiere pensar
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 16 min de lectura ·
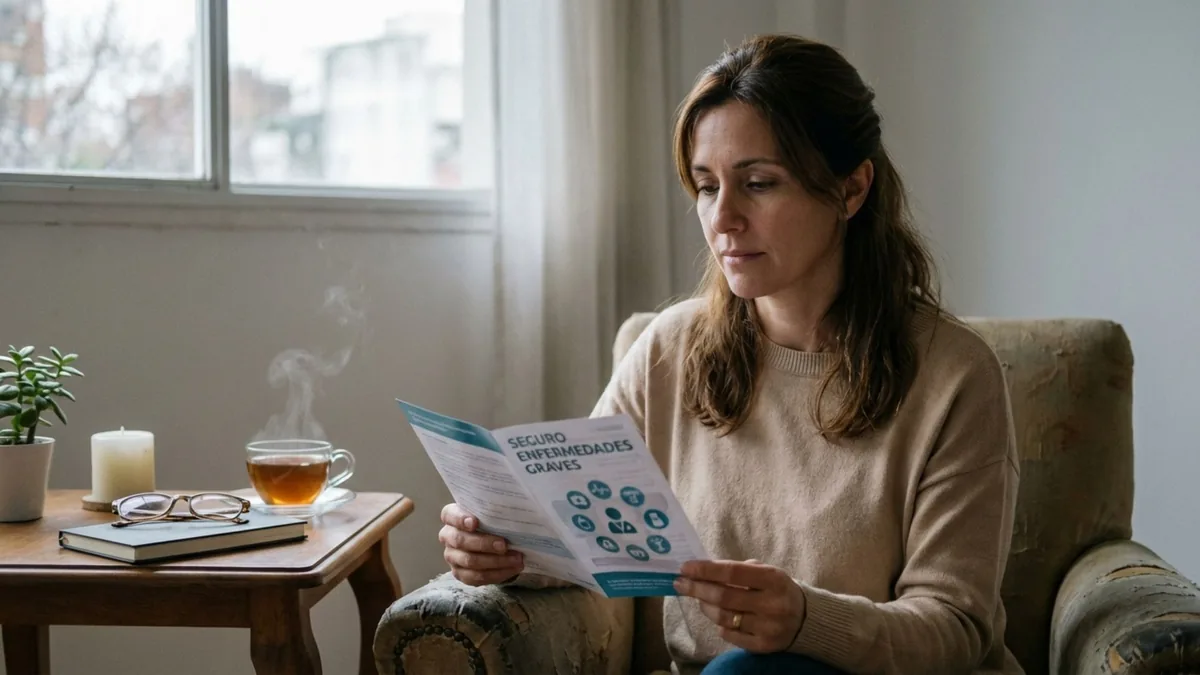
Un caso para entender el tema (el nombre es inventado; la situación se repite en las consultas): Martina, 36 años, diseñadora freelance, empezó a preguntarse por su cobertura cuando a su mejor amiga le diagnosticaron cáncer de mama. La amiga tenía 38, dos hijos, y era la que traía el sueldo principal a su casa.
Lo que más le impactó a Martina no fue solo el diagnóstico. Fue descubrir que su amiga tuvo que seguir trabajando durante la quimioterapia porque no tenía cómo sostener los gastos de su familia sin su sueldo. Que la obra social cubría los tratamientos básicos, pero no la medicación oncológica de última generación que le recomendaban. Que tuvo que vender el auto.
"Nunca pensé que esto le podía pasar a alguien de mi edad". Y después la pregunta que me hacen todos: "¿Yo debería tener un seguro de estos?"
En este artículo te explicamos qué es un seguro de enfermedades graves, cuánto cuesta realmente una enfermedad sin cobertura, para quién tiene sentido contratarlo, y cómo leer la letra chica sin que te estafen.
CONTENIDO EDUCATIVO E INFORMATIVO
Este artículo tiene fines estrictamente educativos. Los datos y ejemplos son orientativos y no reemplazan el análisis personalizado de tu situación particular. Toda decisión sobre contratar, modificar o cancelar un seguro debe tomarse con un asesor que conozca tu contexto real. No constituye asesoramiento financiero ni recomendación de ningún producto o compañía específica. Tipo de cambio de referencia: $1.440 por dólar (febrero 2026).
1 de 5
personas va a tener un diagnóstico de cáncer antes de los 75 años en Argentina
Fuente: GLOBOCAN 2024 (IARC, OMS): riesgo de 21,5 % antes de los 75
139.470
diagnósticos nuevos de cáncer por año en Argentina. Muchos llegan en plena edad de trabajar
Fuente: GLOBOCAN 2024 (IARC, OMS)
6-18
meses promedio de tratamiento oncológico sin poder trabajar a tiempo completo
Observación de práctica clínica. Finanzas con Shir. Basado en protocolos oncológicos estándar
¿Qué es un seguro de enfermedades graves?
Empecemos por lo básico, sin vueltas.
Un seguro de enfermedades graves te paga una suma de dinero en efectivo si te diagnostican alguna de las enfermedades cubiertas en la póliza. No es reembolso. No tenés que presentar facturas. Es plata que te depositan y vos decidís en qué la usás.
LO QUE SÍ ES
Un respaldo financiero para cuando tu salud te obliga a parar de trabajar y necesitás plata YA para sostener tu estilo de vida.
LO QUE NO ES
No reemplaza tu obra social ni prepaga. No cubre consultas médicas ni internaciones. Eso lo sigue cubriendo tu cobertura de salud normal.
¿Qué enfermedades suelen estar cubiertas?
Las pólizas típicas en Argentina cubren entre 15 y 40 enfermedades. Las más comunes son:
Cáncer
El más común en las pólizas. Ojo: algunos excluyen ciertos tipos o estadios tempranos.
Infarto agudo de miocardio
Casi todas las pólizas lo cubren. Preguntá si incluye cirugía de bypass.
ACV (Accidente Cerebrovascular)
Importante: tiene que ser con secuelas permanentes para que se active.
Insuficiencia renal crónica
Requiere diálisis permanente o trasplante para activarse.
Esclerosis múltiple
Enfermedad crónica que puede dejarte sin poder trabajar.
Trasplante de órganos principales
Corazón, hígado, riñón, pulmón, médula ósea.
Ojo con esto:
Cada compañía define diferente qué considera "enfermedad grave". Por ejemplo, algunos solo cubren cáncer avanzado, no temprano. Leé BIEN la póliza antes de firmar.

Lo que nadie te cuenta: el impacto financiero real
Acá viene la parte que más duele. No es solo el tratamiento médico (que en teoría cubre tu obra social). Es TODO lo otro que viene después del diagnóstico:

La realidad financiera: con y sin protección
Los gastos que SÍ o SÍ vas a tener (y que tu obra social NO cubre):
Medicación no incluida en vademécum
$500.000 - $2.000.000/mesLa medicación oncológica de última generación, inmunoterapia, drogas biológicas... generalmente NO están en el PMO (Programa Médico Obligatorio).
Pérdida de ingresos
3-12 meses sin trabajarAunque tengas licencia, en Argentina la licencia por enfermedad te paga menos que tu sueldo completo. Y si sos freelance o monotributista, directamente no cobrás.
Adaptaciones en el hogar
$200.000 - $800.000Rampa de acceso, barras de seguridad en el baño, cama ortopédica, silla de ruedas, oxígeno en casa...
Cuidados profesionales
$300.000 - $600.000/mesEnfermera a domicilio, acompañante terapéutico, kinesiología intensiva...
Traslados y logística
$100.000 - $300.000/mesRemises/Uber a tratamientos, estacionamiento, peajes si el centro de tratamiento queda lejos, alojamiento si tenés que viajar...
Calculá cuánto tiempo podés sostener tus gastos sin trabajar
Completá los datos y calculá automáticamente:
PLATA QUE NECESITÁS:
$0
¿Los tenés ahorrados?
Ejemplo: Si ganás $1.000.000/mes y querés tener respaldo por 6 meses = necesitás $6.000.000 ahorrados.
Según el Ministerio de Salud, el tiempo promedio de tratamiento oncológico en Argentina es de 6 a 18 meses. En ese período, la mayoría de la gente no puede trabajar a tiempo completo.
La pregunta no es "¿puede pasarme?". La pregunta es "¿qué hago si me pasa?"
¿Para quién tiene sentido contratarlo?
Acá viene la parte honesta: no todo el mundo necesita un seguro de enfermedades graves. Depende mucho de tu situación particular.

Evaluá tu situación real antes de decidir
Respondé estas 5 preguntas:
1
¿Sos el único o principal ingreso de tu casa?
SÍ Prioridad ALTA
Si vos caés, tu familia cae con vos.
NO Tenés un colchón
Podés evaluar otras prioridades primero.
2
¿Tenés hijos menores de edad o personas a cargo?
SÍ Prioridad ALTA
Ellos dependen de tu capacidad de generar ingresos.
NO Más flexibilidad
Evaluá según tus otras variables.
3
¿Tenés ahorros para 6-12 meses de gastos sin trabajar?
SÍ Buen colchón
El seguro es un "nice to have".
NO Prioridad ALTA
Necesitás protección urgente.
4
¿Sos freelance, monotributista o tenés ingresos variables?
SÍ Prioridad MUY ALTA
No tenés licencia paga ni ART que te cubra.
NO Tenés licencia
Igual evaluá cuánto te paga.
5
¿Tenés antecedentes familiares de cáncer, enfermedades cardíacas o ACV?
SÍ Prioridad ALTA
Tu riesgo es estadísticamente mayor.
NO Riesgo promedio
Tu riesgo es promedio, pero igual existe.
PRIORIDAD ALTA
Si respondiste SÍ a 3 o más preguntas:
Un seguro de enfermedades graves debería estar en tu radar YA. Consideralo seriamente.
PRIORIDAD MEDIA
Si respondiste SÍ a 1-2 preguntas:
Evaluá el costo vs beneficio. Cotizá y fijate si entra en tu presupuesto sin sacrificar otras prioridades.
PRIORIDAD BAJA
Si respondiste NO a todas o casi todas:
Probablemente tengas otras prioridades más urgentes. Podés revisitarlo cuando tu situación cambie.
Caso ilustrativo:
Lucía, 38 años, diseñadora freelance. Gana $1.200.000/mes, tiene dos hijos (6 y 9 años), su pareja es docente y gana $800.000/mes. No tienen ahorros significativos porque están pagando un depto.
Su análisis: Es uno de los dos ingresos principales (pero el más alto), tiene hijos menores, no tiene colchón de ahorro, es monotributista sin licencia paga, y su mamá tuvo cáncer de mama a los 55.
Decisión: Contrató un seguro de enfermedades graves con suma asegurada de USD 30.000 (aprox. $30.000.000 a dólar blue). Le cuesta $85.000/mes. "Es caro, pero si me pasa algo, esa plata me da 25 meses de respiro sin tener que vender nada ni endeudarme", me dijo.
Los 3 mitos que te frenan (y la realidad)
Escucho estas frases TODO el tiempo. Vamos a desarmarlas una por una:
La charla honesta:
No te voy a mentir: los seguros de enfermedades graves NO son baratos. Y hay chances de que pagues durante años y nunca lo uses (que es lo ideal, obviamente).
Pero si alguna vez viste a alguien enfrentarse a un diagnóstico grave sin respaldo financiero, sabés que la alternativa es mucho peor.
No es un gasto. Es protección.
Las 7 preguntas que SIEMPRE tenés que hacer
Acá es donde la mayoría se manda. Contratan el seguro, firman sin leer, y después se llevan sorpresas. No seas esa persona.
Antes de firmar CUALQUIER póliza de enfermedades graves, hacé estas preguntas y pedí que te las respondan por escrito:
1
¿Cuál es el período de carencia?
Por qué importa: Es el tiempo que tenés que esperar desde que contratás el seguro hasta que podés usarlo.
Lo normal en Argentina: 90 días para la mayoría de las enfermedades. Para cáncer, puede ser hasta 180 días.
Red flag: Si el período de carencia es mayor a 6 meses, probablemente sea una póliza cara o restrictiva.
2
¿Qué pasa con las enfermedades preexistentes?
Por qué importa: Si ya tenés un diagnóstico o síntomas antes de contratar, probablemente NO esté cubierto.
Preguntá específicamente:
- ¿Qué se considera "preexistente"?
- ¿Tengo que declarar TODO mi historial médico?
- ¿Qué pasa si me olvido de declarar algo?
MUY importante: Si omitís info médica relevante, la aseguradora puede rechazar tu reclamo cuando lo necesites. Declará TODO.
3
¿La suma asegurada es ajustable por inflación?
Por qué importa: Si hoy contratás USD 30.000 y dentro de 10 años te dan el mismo monto, la inflación lo habrá licuado.
Lo ideal: Que la suma asegurada se ajuste anualmente por CER o inflación. O que puedas aumentarla sin examen médico nuevo.
Tip: Algunas pólizas te dejan aumentar la suma asegurada en "eventos de vida" (casamiento, nacimiento de hijos) sin estudios nuevos.
4
¿Qué definición usan para cada enfermedad?
Por qué importa: No todos los cánceres son iguales. Algunas pólizas solo cubren cáncer "invasivo", no cáncer temprano o in situ.
Preguntá específicamente sobre:
- Cáncer: ¿Qué estadios cubre? ¿Incluye melanoma in situ?
- Infarto: ¿Qué daño cardíaco mínimo se requiere?
- ACV: ¿Tiene que dejar secuelas permanentes?
Pedí que te den la tabla de definiciones completa. Está en la póliza, páginas 15-30 aprox. Leela TODA.
5
¿Puedo usar el seguro más de una vez?
Por qué importa: Algunas pólizas te pagan una vez y se terminan. Otras te permiten reclamar por múltiples enfermedades.
Escenarios a considerar:
- Si tengo cáncer y me recupero, ¿puedo reclamar después si tengo un infarto?
- Si tengo dos cánceres distintos, ¿cuenta como un solo evento o dos?
- Después de reclamar, ¿la póliza sigue vigente?
Lo mejor: Pólizas que cubren múltiples eventos independientes (pagas más, pero tenés más cobertura).
6
¿Hasta qué edad puedo renovar?
Por qué importa: Muchas pólizas solo te dejan renovar hasta los 65 o 70 años. Justo cuando más lo necesitás.
Preguntá:
- ¿Hasta qué edad puedo renovar?
- ¿La prima sube muchísimo después de cierta edad?
- ¿Me pueden cancelar la póliza si reclamo?
Ojo: Algunas pólizas tienen cláusula de "cancelación por siniestralidad". Si mucha gente reclama, pueden subirte la prima o cancelarte.
7
¿Qué NO está cubierto? (exclusiones)
Por qué importa: Esta es la parte que NADIE lee y después se sorprende.
Exclusiones comunes:
- Enfermedades por consumo de drogas o alcohol
- Intentos de suicidio
- Guerra o terrorismo
- Actividades de alto riesgo (paracaidismo, alpinismo, etc.)
- HIV/SIDA (algunas lo excluyen, otras lo cubren)
- Enfermedades mentales
Leé la sección "Exclusiones" COMPLETA. Si algo no te cierra, preguntá.
Pro tip: Hacé estas preguntas a 2-3 compañías
No contrates con la primera. Pedí cotizaciones a al menos 3 aseguradoras diferentes (ej: Zurich, Prudential Seguros, MetLife, Galeno Seguros). Compará no solo el precio, sino las coberturas y las definiciones.
Y cuando te den la póliza, pedí el clausulado completo. No te conformes con el "resumen ejecutivo" de 2 páginas. Leé el documento legal de 50 páginas. O al menos las secciones de definiciones, coberturas y exclusiones.
Si no podés pagar un seguro, ¿qué hacés?
Seamos realistas: no todo el mundo puede pagar $80.000-150.000/mes por un seguro. Y está bien. Hay alternativas.
Estrategia alternativa: El "Fondo de Emergencia Médico"
Si el seguro no entra en tu presupuesto, podés armar tu propia red de protección:
1
Calculá cuánto necesitarías
Hacé la cuenta: 6 meses de tus gastos fijos (alquiler, expensas, comida, colegio de los chicos, etc.) + $500.000 extra para gastos médicos no cubiertos.
Ejemplo:
Gastos mensuales: $800.000
× 6 meses = $4.800.000
+ Gastos médicos = $500.000
Total que deberías tener: $5.300.000
2
Armá el fondo en dólares
No lo dejes en pesos. La inflación te lo va a licuar. Guardalo en dólares (MEP, billete físico, o stablecoins si te animás).
Podés usar el método de ahorro automático: cada mes transferís un % fijo a una cuenta separada (o comprás dólares MEP automáticamente).
3
Separalo del resto de tus ahorros
Este fondo es INTOCABLE. No es para el viaje, ni para el auto, ni para la cuota inicial del depto. Es SOLO para emergencias médicas graves.
Guardalo en una cuenta aparte (o en una billetera crypto separada) para que no tengas la tentación de usarlo.
4
Revisalo cada 6 meses
¿Tus gastos aumentaron? ¿Tuviste un hijo? ¿Te mudaste? Ajustá el monto del fondo según tu nueva realidad.
Otras alternativas complementarias:
Obra social/prepaga premium
Algunas prepagas top (Swiss Medical, Hospital Alemán, OMINT) tienen mejor cobertura de medicamentos oncológicos y tratamientos de alta complejidad. Son más caras, pero pueden ser más baratas que un seguro de enfermedades graves.
Crowdfunding médico
En Argentina hay plataformas como "Yo Colaboro" o "Panal" donde la gente junta plata para tratamientos médicos costosos. No dependas 100% de esto, pero existe como último recurso.
Programas de asistencia farmacéutica
Muchos laboratorios tienen programas de acceso a medicación oncológica de alto costo para pacientes sin recursos. Consultá con tu médico oncólogo.
La verdad incómoda:
Ninguna de estas alternativas es tan buena como tener un seguro. Pero si realmente no podés pagarlo, al menos tenés un plan B.
Lo peor que podés hacer es no hacer nada. Ni seguro, ni fondo de emergencia, ni plan alternativo. Porque cuando pasa, pasa rápido y no hay tiempo para improvisar.
Cómo hablar de esto con tu pareja/familia (sin asustar a nadie)
Esta es la parte que más cuesta. Porque es incómodo. Nadie quiere sentarse con su pareja a hablar de "qué pasa si me agarra cáncer".
Pero te cuento algo: las conversaciones incómodas que evitás hoy son las crisis que vas a tener que manejar mañana sin preparación.
Cómo empezar la conversación:
1
Elegí el momento correcto
No arranques esta charla en el medio de una discusión, o cuando estén apurados, o justo después de ver las noticias sobre un amigo que se enfermó.
Buscá un momento tranquilo: Un fin de semana, después de cenar, cuando no haya apuro. Avisá antes: "Che, ¿podemos hablar de nuestras finanzas este sábado? Quiero revisar algunas cosas contigo."
2
No lo hagas dramático
No empieces con "Tenemos que hablar de qué pasa si me muero". Arrancá desde un lugar más práctico:
Ejemplo de apertura:
"Estuve pensando en nuestras finanzas y me di cuenta de que si alguno de los dos tuviera que dejar de trabajar por salud (un accidente, una enfermedad, lo que sea), estaríamos bastante apretados. ¿Alguna vez pensaste en eso? ¿Cómo lo manejaríamos?"
3
Usá ejemplos de gente que conocen
Si conocés a alguien que pasó por esto, usalo como ejemplo (sin dar nombres si es privado):
"¿Te acordás de lo que le pasó a [tal persona]? Me quedé pensando en cómo hicieron para bancarse económicamente durante el tratamiento. Y me pregunto: nosotros, ¿tenemos algo armado por si pasa?"
4
Hacelo colaborativo, no imperativo
No digas: "Hay que contratar un seguro YA". Decí: "¿Qué te parece si averiguamos juntos qué opciones tenemos?"
La idea es que sea una decisión de los dos, no una imposición.
5
Proponé un plan de acción concreto
Las conversaciones vagas no sirven. Terminá con próximos pasos:
- "¿Te parece si este fin de semana cotizamos 2-3 seguros?"
- "Podemos hacer una lista de nuestros gastos fijos y ver cuánto necesitaríamos tener guardado"
- "¿Querés que agendemos una consulta con un asesor financiero?"
Las objeciones que vas a escuchar (y cómo responderlas):
Si tu pareja/familia sigue resistiéndose, no lo fuerces. Dejá pasar un tiempo, compartí este artículo, o proponé hablar con un asesor financiero juntos.
A veces necesitan escucharlo de alguien de afuera para que haga click.
¿NO SABÉS POR
DÓNDE EMPEZAR?
Agendá un diagnóstico financiero con nosotros. Te ayudamos a evaluar tu situación, entender qué necesitás realmente, y armar un plan de protección financiera que se ajuste a tu realidad (sin venderte nada que no necesites).
Uno a uno
por Google Meet
Con tus números
sobre la mesa
Plan concreto
personalizado
Nos vemos por Google Meet
Para cerrar:
Sé que este artículo es pesado. Que no es lindo pensar en estas cosas. Que preferirías estar leyendo sobre cómo invertir en la bolsa o cómo comprarte un auto.
Pero acá está el tema: la vida no te avisa cuando va a pasar algo grave. Y cuando pasa, no tenés tiempo para improvisar.
Un seguro de enfermedades graves no es un gasto. Es la tranquilidad de saber que si lo peor pasa, tu familia no va a tener que elegir entre tu salud y la estabilidad económica.
No es sexy. No es divertido. Pero es una de las decisiones financieras más importantes que podés tomar.
Hacé algo hoy.
Aunque sea cotizar. Aunque sea hablar con tu pareja. Aunque sea arrancar a armar un fondo de emergencia médico.
Pero no hacer nada no es una opción.
Shir
Seguí leyendo sobre protección financiera


¿QUERÉS MÁS TIPS
DE AHORRO Y FINANZAS?
Todos los días subimos contenido práctico para que tu plata rinda más. No te lo pierdas.
Tips diarios · Calculadoras · Casos reales · 100% gratis
Más sobre seguros y protección: los 9 artículos del tema
Poné a prueba lo que leísteTrivia: ¿Qué tan preparado estás para tu futuro?10 preguntas con la respuesta explicada. Sin registrarte.JugarSeguí leyendo
Artículos relacionados
Cómo saber si conviene revisar la ART de tu pyme
Cinco señales, seis criterios para comparar además del precio y las reglas de la SRT para cambiar. Con un checklist para descargar.
Leer más
Seguro de retiro: qué es, qué no es y cuándo conviene
Un instrumento de largo plazo que automatiza el ahorro. Qué ofrece, qué no, y en qué casos conviene.
Leer más
Seguros que sí necesitás y los que son puro verso
La lista corta de coberturas que sostienen tu estructura de vida, y las que se venden bien pero no te protegen de nada.
Leer más