
Inicio › Blog › Seguros y protección
Seguros y protección
Seguros que sí necesitás y los que son puro verso
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 20 min de lectura ·
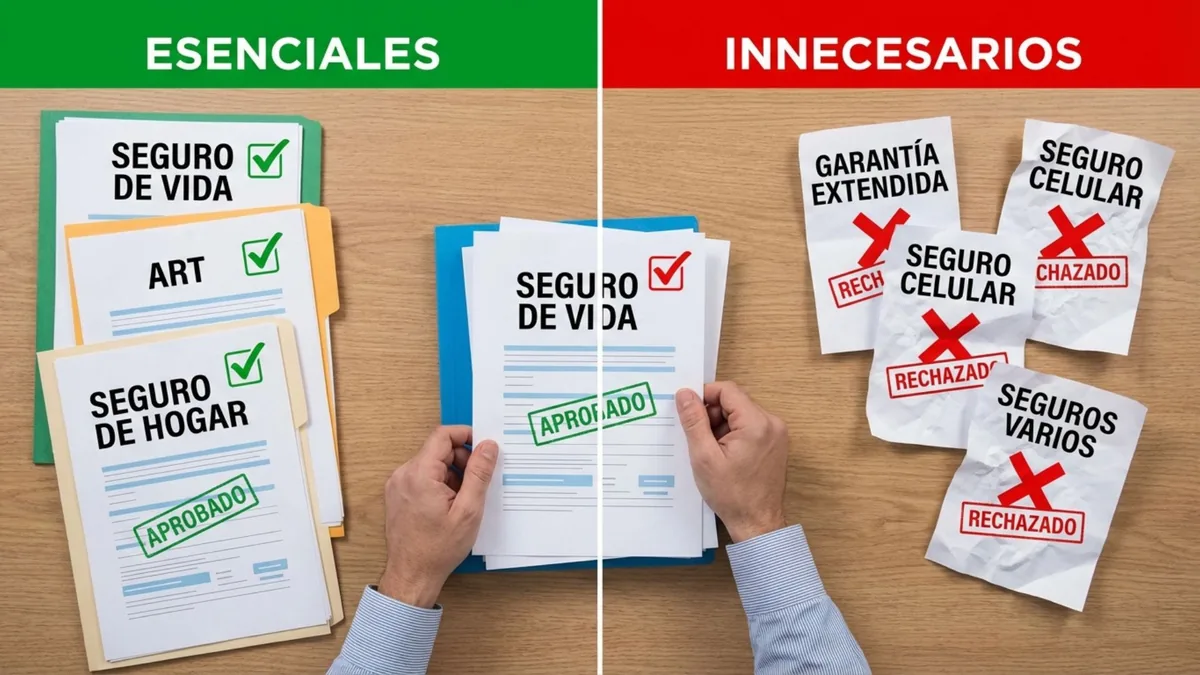
Hay una escena que se repite constantemente. Un médico de 38 años, una gerente de 42, un emprendedor de 35. Personas con buenos ingresos, que trabajan hace años y tienen una vida ordenada. Cuando abrimos juntos sus gastos fijos, aparece siempre la misma sorpresa: un listado de seguros que no recuerdan haber contratado, no saben exactamente para qué sirven y, en muchos casos, se superponen entre sí pagando dos veces por la misma cobertura.
Al mismo tiempo, cuando pregunto por el seguro de vida real o el plan de retiro, la respuesta es casi siempre la misma: "Lo tengo pendiente". Una especialista de 40 años con ingresos sólidos, sin cobertura de vida, con tres seguros de tarjeta que no recuerda haber activado. Eso no es protección financiera. Es gasto disfrazado de tranquilidad.
Este artículo es para cambiar eso. Vas a poder identificar exactamente qué seguros necesitás según tu situación real, cuáles son puro gasto sin respaldo y cómo auditar en minutos lo que estás pagando hoy.
Contenido educativo e informativo: Este artículo tiene fines estrictamente educativos. Los datos y ejemplos son orientativos y no reemplazan el análisis personalizado de tu situación particular. Toda decisión sobre contratar, modificar o cancelar un seguro debe tomarse con un asesor que conozca tu contexto real. No constituye asesoramiento financiero ni recomendación de ningún producto o compañía específica.
0%
de penetración del mercado asegurador en Argentina sobre el PBI, una de las más bajas de la región, que evidencia la brecha entre lo que la gente debería tener cubierto y lo que realmente tiene
Fuente: Superintendencia de Seguros de la Nación (SSN) · Informe Mercado Asegurador Argentina 2023/2024 · ssn.gob.ar
Nota metodológica: Los datos estadísticos presentados provienen de fuentes públicas oficiales y estudios de organismos reconocidos del sector asegurador. Algunos cálculos son de elaboración propia sobre bases oficiales. Las cifras pueden variar según la metodología de medición y el período de referencia. Este contenido es informativo y no constituye asesoramiento financiero.

Primero: descubrí tu perfil real
Antes de hablar de qué seguros necesitás o no, respondé estas 6 preguntas. Al terminar te mostramos si estás sobreasegurado, bien calibrado o con brechas de protección reales y qué hacer en cada caso.
Contenido educativo · Las respuestas son orientativas y no reemplazan la evaluación personalizada con un asesor financiero.
Pregunta 1 de 6
0% completado
¿Cuántos seguros tenés activos hoy, incluyendo los que vienen en tarjetas o créditos?
Los seguros que sí necesitás, con criterio
La palabra clave es "con criterio". Un seguro no es esencial en abstracto. Es esencial para tu situación específica. Un médico de 38 años con dos hijos y consultorio propio no necesita los mismos seguros que una gerente de 34 soltera sin deudas. Tocá cada tarjeta para ver para quién aplica realmente.
Información educativa y orientativa. Las necesidades reales de cobertura varían según tu situación patrimonial, familiar y laboral. Consultá con un asesor antes de tomar decisiones.
Seguro de Vida
Protege a quienes dependen de tu ingreso si vos no estás. Para el médico, el emprendedor o el gerente que sostiene un hogar, es no negociable.
Quién sí lo necesita:
Cualquier persona con hijos, pareja que depende parcialmente de su ingreso, padres a cargo, deuda hipotecaria activa o crédito significativo. Si alguien depende de que vos trabajes, necesitás esto.
Quién puede prescindir:
Persona soltera, sin dependientes, sin deudas significativas y con ahorros que cubran sus propios gastos por tiempo indefinido.
Referencia orientativa: la cobertura sugerida suele estar entre 5 y 10 veces el ingreso anual. Tu número real depende de tu situación. Consultá con un asesor.
Seguro de Salud / Prepaga
El más importante de todos. Una emergencia médica sin cobertura sólida puede destruir años de ahorro en semanas, sin importar cuánto ganés.
La realidad en Argentina:
La cobertura de obra social básica raramente alcanza ante internaciones prolongadas, tratamientos oncológicos o cirugías especializadas. Un profesional de ingresos medios-altos que pierde 3 meses de trabajo por una emergencia sin prepaga puede quedar financieramente expuesto.
Qué revisar siempre:
Techo de cobertura anual, copagos reales en internaciones, cobertura en preexistencias y período de carencia. La letra chica de salud es la más importante de todas.
Seguro de Auto
La responsabilidad civil es obligatoria por ley. El error más frecuente es quedarse solo con lo mínimo cuando el vehículo representa un activo importante.
El dilema real:
La cobertura básica (responsabilidad civil) protege a terceros, no a vos ni a tu vehículo. Si el auto representa un porcentaje significativo de tu patrimonio, vale evaluar cobertura más amplia.
Error frecuente en Argentina:
Con inflación alta, el valor asegurado queda desactualizado rápidamente. Un auto asegurado por su valor de hace 18 meses puede estar subasegurado en un 40% hoy. Revisalo cada 6 meses.
Seguro de Hogar
El más subestimado. Para comerciantes, emprendedores y profesionales con propiedad propia, protege el activo más valioso que tienen.
Quién sí lo necesita:
Propietario de inmueble (incendio, inundación, robo estructural) y también quien alquila si tiene bienes de valor relevante en el hogar.
El problema de la inflación:
Muchos inmuebles están asegurados al valor de compra original. El costo de reposición real hoy puede ser 2 o 3 veces mayor. Actualizar la suma asegurada es parte del mantenimiento del seguro.
Plan de Retiro Privado
Prioridad alta
El único seguro que nadie contrata voluntariamente hasta que es tarde. Cuando es tarde, el tiempo perdido no se recupera. Un emprendedor de 35 o una gerente de 40 que empieza hoy tiene una ventana que dentro de 10 años ya no va a existir.
Por qué nadie lo contrata a tiempo
Porque el retiro se siente lejos. Un médico de 38 o un comerciante de 42 prioriza siempre el presente. Es exactamente esa lógica la que lleva a llegar a los 60 años con recursos insuficientes para mantener el estilo de vida que construyó.
El costo real de esperar
Empezar a los 35 en lugar de a los 45 no genera el doble de capital al retirarse. Genera 4 o 5 veces más, por el efecto del interés compuesto. Cada año de demora tiene un precio concreto que se puede calcular.
Es el instrumento en el que más trabajo con nuestros clientes, porque es el que más impacto tiene a largo plazo y el que más se posterga. Si querés profundizar, leé el artículo completo sobre seguros de retiro.
¿Cuánto deberías gastar en seguros?
El parámetro de planificación financiera personal ubica el gasto en seguros entre el 8% y el 15% del ingreso mensual neto del hogar. Ingresá tus datos y te mostramos tu rango orientativo y cómo distribuirlo según tu perfil.
Uso educativo: Este estimador es una referencia general. No tiene en cuenta tu situación patrimonial específica, historial médico ni necesidades particulares. Usalo como punto de partida para la conversación con un asesor, no como prescripción definitiva.
Referencia: perfil típico oscila entre $4M y $8M/mes netos

Los que son puro verso
Estos seguros no son ilegales ni siempre inútiles. El problema es que se venden de manera masiva a personas que no los necesitan, con coberturas diseñadas para que sean muy difíciles de cobrar. Tocá cada uno para ver por qué y cuál es la alternativa real.
Aclaración importante: El análisis que sigue es con fines educativos y no implica que debas cancelar ningún seguro sin antes evaluar tu situación con un asesor. Puede haber contextos específicos donde alguno de estos productos tenga sentido.
Los 4 errores más comunes al contratar
No son errores de mala fe. Son errores de desinformación que se repiten en casi todos los perfiles que pasan por la consulta, independientemente del nivel de ingresos o educación. Reconocé los tuyos.
No leer las exclusiones
El peor momento para descubrir qué no cubre un seguro es cuando lo necesitás. Las exclusiones son la parte más importante de la póliza y la menos leída, incluso entre profesionales con ingreso alto.
El caso más frecuente: un especialista o emprendedor contrata con confianza y descubre al momento del siniestro que su caso específico estaba excluido. Años de cuotas pagadas sin ninguna cobertura real.
Asegurar por encima o por debajo del valor real
Asegurar el auto por más de lo que vale no da más cobertura. La aseguradora paga el valor de mercado. Y asegurar por menos activa la cláusula de subaseguro que te cubre proporcionalmente, no completo.
En Argentina con inflación alta: el valor asegurado queda desactualizado rápido. Un vehículo o inmueble asegurado hace 18 meses puede estar subasegurado en 30-40% hoy. Revisarlo es parte del mantenimiento anual.
Acumular coberturas superpuestas
Dos seguros de salud, tres coberturas de accidentes, el seguro del banco y el propio. Pagar dos veces por lo mismo no da doble cobertura. En la mayoría de los casos las aseguradoras coordinan entre sí y cada una paga una parte proporcional.
El perfil más afectado: quien tiene varios ingresos o varias tarjetas acumula coberturas sin darse cuenta. El dinero extra podría ir al plan de retiro, que nadie tiene duplicado porque nadie lo contrató una vez siquiera.
No revisar en años
Tu vida cambia. Los seguros no se actualizan solos. Un seguro de vida contratado a los 30 sin hijos puede ser gravemente insuficiente a los 40 con dos hijos, hipoteca y un ingreso que creció significativamente.
Regla práctica: revisión anual mínima y revisión inmediata ante cualquier evento de vida relevante. Hijo, propiedad, cambio de trabajo, suba importante de ingreso o nueva deuda significativa.
Cómo leer una póliza sin morir en el intento
No necesitás leer 80 páginas de letra chica. Hay 5 términos que si los entendés, cambia todo lo que podés ver en cualquier contrato de seguro. Tocá cada uno para ver la definición clara y un ejemplo en pesos.
Con estos 5 términos podés leer cualquier póliza y entender exactamente cuándo el seguro actúa, cuándo no y cuánto pagás vos en cada escenario. La letra chica no está diseñada para confundirte, pero definitivamente no está diseñada para que la leas.
Los seguros según el momento de vida en que estás
No existe una cartera de seguros universal. Lo que necesita un médico de 32 años soltero es completamente distinto a lo que necesita ese mismo médico a los 44 con dos hijos y consultorio propio. Encontrá tu etapa y leé qué contratar, qué cancelar y qué revisar ahora mismo.
Etapa 1 · 30 a 38 años · sin dependientes
Construís patrimonio, protegé tu ingreso y tu salud
En esta etapa, el médico que arranca la especialidad, la gerente que asciende, el emprendedor que crece. El activo más valioso sos vos mismo. Tu capacidad de generar ingresos es el centro de todo.
Contratar ahora
Salud / Prepaga sólida
Prioridad absoluta. Sin cobertura de salud real, cualquier emergencia puede destruir el patrimonio que estás construyendo.
Plan de retiro, empezar YA
El momento de mayor ventaja es ahora. Cada año que postergás tiene un costo de interés compuesto que no se recupera. Aunque sea USD 300/mes, empezar cambia el resultado final radicalmente.
Auto (si tenés vehículo)
Responsabilidad civil obligatoria más evaluar cobertura más amplia según el valor del vehículo.
Revisar / Postergar
Seguro de vida, no urgente sin dependientes
Si no tenés nadie que dependa de tu ingreso ni deudas significativas, no es prioridad ahora. Sí hay que tenerlo claro para cuando cambie la situación.
Cancelar seguros heredados de tarjetas
Revisá todos los cargos de tus tarjetas. Los seguros de accesorios, bolsas y garantías extendidas son candidatos directos a eliminación.
Prioridad de esta etapa: salud impecable + retiro activo + sin ruido innecesario

Auditá tu cartera de seguros en 10 minutos
Este checklist es el ejercicio que hago con nuestros clientes en la primera sesión cuando llegamos a la parte de seguros. Marcá todo lo que ya tenés resuelto. Al terminar te decimos dónde estás y cuál es el próximo paso concreto.
Tu nivel de protección financiera
0 / 8
SABÉS QUÉ SEGUROS
NECESITÁS.
AHORA ARMALO BIEN.
En una sesión de trabajo revisamos juntos tu cartera actual, identificamos qué sobra, qué falta y qué está mal calibrado. Salís con un plan de acción concreto para optimizarla esta semana.
Auditoría completa de tu cartera actual
Identificación de lo que sobra y lo que falta
Plan de acción concreto para esta semana
Uno a uno · Por Google Meet · Para médicos, emprendedores, gerentes y profesionales con ingresos de $4M o más
Más sobre seguros y protección: los 9 artículos del tema
Poné a prueba lo que leísteTrivia: ¿Qué tan preparado estás para tu futuro?10 preguntas con la respuesta explicada. Sin registrarte.JugarSeguí leyendo
Artículos relacionados
Seguro de vida: cuándo tiene sentido contratarlo
No es para vos, es para los que dependen de tu ingreso. Cuándo empieza a tener sentido y cuánta cobertura hace falta.
Leer más
ART vs seguro de accidentes personales: cuál me conviene
Dos coberturas que suenan parecidas y protegen cosas distintas. La diferencia importa el día que la necesitás.
Leer más
Seguros de enfermedades graves: la protección que nadie quiere pensar
Qué pasa con tu ingreso si no podés trabajar durante meses. La cobertura que casi nadie tiene y muchos necesitan.
Leer más