
Inicio › Blog › Inversión y crecimiento
Inversión y crecimiento
Los 3 errores que te hacen perder plata invirtiendo
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 10 min de lectura ·
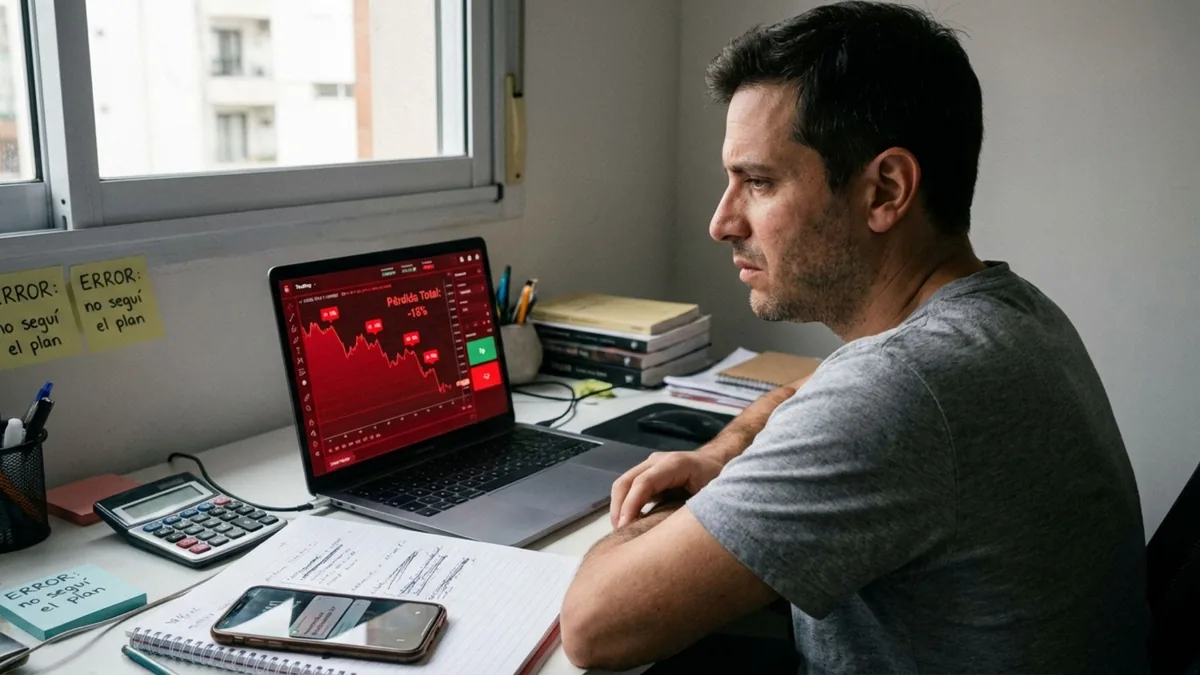
El año pasado invertiste. Este año tenés menos plata que cuando empezaste.
No fue mala suerte. No fue "el mercado". Fueron 3 errores específicos que te costaron entre USD 5.000 y USD 25.000 el último año.
Son errores muy comunes entre quienes invierten con tu perfil. Y que podés evitar completamente si entendés qué estás haciendo mal.
Los 3 errores que vas a ver en este artículo le cuestan al inversor promedio entre USD 15.000 y USD 50.000 durante sus primeros 5 años invirtiendo. Y todos son evitables.
En este artículo te muestro:
- Los 3 errores más caros que cometen inversores con capital entre USD 5K y USD 150K
- Cuánto te está costando cada error (con calculadoras reales)
- Cómo corregirlos desde hoy mismo
Contenido educativo e informativo
Los rendimientos históricos, datos estadísticos y casos ilustrativos presentados en este artículo son de carácter educativo. Los resultados reales varían según el perfil del inversor, el contexto del mercado y el momento de entrada y salida. Nada de lo que leas aquí constituye asesoramiento financiero personalizado. Antes de invertir, consultá con un profesional matriculado.
Error #1: Vender en Pánico
El error más caro y más común. Te cuesta entre USD 8.000 y USD 40.000 dependiendo de cuánto tenés invertido.
Caso ilustrativo: Sebastián, 34 años, monotributista
Marzo 2020: Tenía USD 30.000 invertidos en CEDEARs del S&P 500.
El mercado cayó 35% en 3 semanas. Entró en pánico y vendió todo a USD 19.500.
Pérdida realizada: -USD 10.500
Febrero 2026 (hoy): Si no vendía, ese capital sería USD 62.400.
Su error le costó USD 42.900.
¿Por qué pasa esto?
No es que seas débil mentalmente. Es que tu cerebro está programado para evitar dolor inmediato, aunque eso signifique más dolor a largo plazo.
Aversión a la pérdida
Ver tu portfolio en -25% te duele 2.5 veces más de lo que te alegra verlo en +25%. Vender elimina el dolor visual, pero cristaliza la pérdida real.
Sesgo de recencia
Cuando el mercado cae 3 días seguidos, tu cerebro asume que va a seguir cayendo para siempre. Olvidás que, históricamente, el S&P 500 se recuperó de sus grandes caídas, aunque a veces tardó años.
Contagio emocional
Ves en Twitter/X que todo el mundo vende. Pensás "ellos saben algo que yo no sé". Vendés también. Después descubrís que nadie sabía nada.
El costo real de vender en pánico
Este gráfico muestra dos inversores con USD 50.000 invertidos en el S&P 500 desde enero 2020. Uno vendió en cada caída, el otro aguantó todo.
Inversor que vendió en pánico:
USD 48.200
Perdió USD 1.800 (-3.6%)
Inversor que aguantó:
USD 104.000
Ganó USD 54.000 (+108%)
Diferencia por vender en pánico: -USD 55.800
Valores estimativos con fines ilustrativos. El crecimiento real varía según el momento y las condiciones del mercado.
La regla de oro
Si invertiste en un índice diversificado (S&P 500, QQQ), NUNCA vendas cuando cae. Históricamente se recuperó de sus grandes caídas, aunque a veces tardó años. Es historia, no garantía.

¿Cuánto perdiste vendiendo en pánico?
Calculá el costo real de vender en el peor momento
En dólares (ej: 50000 = USD 50K)
Error #2: Poner Todos los Huevos en la Misma Canasta
"Solo invierto en cripto", "Solo tech", "Solo CEDEARs argentinos". Este error te cuesta entre USD 5.000 y USD 30.000 cuando llega una crisis sectorial.
Dos historias ilustrativas
Lucía, 32 años
Emprendedora
Capital invertido:
USD 45.000
Estrategia:
100% en crypto
(70% Bitcoin, 30% Ethereum)
Resultado 2022:
-68%
Perdió USD 30.600
Le quedaron USD 14.400
Martín, 38 años
Gerente IT
Capital invertido:
USD 45.000
Estrategia:
40% S&P 500 (SPY)
30% Nasdaq (QQQ)
20% Bonos USA
10% Crypto
Resultado 2022:
-14%
Perdió USD 6.300
Le quedaron USD 38.700
Diferencia por diversificar:
USD 24.300
Mismo capital inicial, misma crisis. Diferentes estrategias, diferentes resultados.
Valores estimativos con fines ilustrativos.
Comparación Visual: Dos Portfolios de USD 60.000
Portfolio Concentrado
USD 60.000
Composición:
Portfolio Diversificado
USD 60.000
Composición:
Portfolio diversificado: USD 87.000 (+45%)
Portfolio concentrado: USD 79.000 (+32%)
Diversificar te dio USD 8.000 extra. Y dormiste tranquilo.
Valores estimativos con fines ilustrativos.

Armá Tu Portfolio Ideal
Ajustá los porcentajes y descubrí si tu portfolio es conservador, moderado o agresivo
Tu Portfolio:
Distribución de tu capital:
Perfil
MODERADO
Volatilidad esperada
±21%
Rendimiento estimado
8.5%
Nivel de riesgo:
Tu portfolio es equilibrado y diversificado. Perfecto para inversores que buscan crecimiento con riesgo controlado.
Valores de rendimiento y volatilidad son estimaciones orientativas con fines educativos.
Error #3: Intentar Adivinar el Momento Perfecto
"Espero a que baje para comprar". Mientras esperás el momento perfecto, perdés entre USD 3.000 y USD 15.000 al año por oportunidades que se te escapan.
Caso ilustrativo: Andrea, 35 años, diseñadora freelance
Enero 2023: Tenía USD 36.000 ahorrados listos para invertir. Pero esperó "el momento perfecto" para meter todo de una vez.
Marzo 2023: El mercado cayó 8%. "Ahora sí es buen momento", pensó. Pero seguía esperando que bajara más.
Julio 2023: El mercado ya había subido 15% desde enero. Entró en pánico de perderse más. Compró apurada.
Resultado: Perdió toda la suba de enero-junio. Le costó USD 5.400 de ganancia perdida.
¿Por qué es imposible hacer "market timing"?
Necesitarías acertar DOS veces
No solo tenés que adivinar cuándo comprar (el punto más bajo), también tenés que adivinar cuándo vender (el punto más alto). La probabilidad de acertar ambos es casi cero.
Los mejores días son impredecibles
Si te perdiste los 10 mejores días del S&P 500 en los últimos 20 años, tu rendimiento baja de +9.5% anual a +5.1%. Y esos 10 días fueron completamente aleatorios.
Estar invertido suele ganarle a adivinar el momento
Estudio de JP Morgan: inversores que estuvieron siempre invertidos durante 20 años ganaron +9.5% anual. Los que intentaron hacer timing perdieron en promedio -5% anual.
La prueba definitiva: 3 inversores, USD 60.000, año 2023
Este experimento compara 3 estrategias durante 2023-2026. Los tres empezaron con USD 60.000 para invertir en el S&P 500.
Timing Perfecto
Compró USD 5.000 cada mes en el punto MÁS BAJO. Imposible en la vida real.
Hoy tiene:
USD 91.800
+53%
DCA (Dollar Cost Averaging)
Compró USD 5.000 cada mes el día 1, sin importar el precio. Piloto automático.
Hoy tiene:
USD 84.000
+40%
Timing Pésimo
Compró USD 5.000 cada mes en el punto MÁS ALTO. Peor suerte posible.
Hoy tiene:
USD 74.400
+24%
La conclusión es brutal:
- DCA vs Timing Perfecto: Solo 13% de diferencia (USD 7.800). Casi nada considerando que el timing perfecto es imposible.
- DCA vs Timing Pésimo: DCA ganó USD 9.600 más. Te protege de tu propia mala suerte.
- Lo más importante: Incluso con el PEOR timing posible, igual ganaste 24%. Porque estuviste invertido.
Valores estimativos con fines ilustrativos.
La estrategia ganadora
DCA (Dollar Cost Averaging): Invertí la misma cantidad cada mes, sin importar el precio.
USD 500, USD 1.000, USD 3.000 por mes. Lo que sea. Pero todos los meses. Sin pensar. Sin mirar el precio. Automatizado.

¿Qué Estrategia Te Conviene Según Tu Perfil?
No todas las estrategias son para todos. Acá te mostramos cuál te conviene según tu capital, tiempo disponible y tolerancia al riesgo.
Para quien recién empieza, lo más simple suele ser:
DCA en ETFs (S&P 500, QQQ) + automatización. Es simple, funciona, y no te roba tiempo ni te genera estrés.
Si ganás
$4-6M/mes
Invertí USD 1K-2K/mes
Tiempo requerido
1 hora/mes
Configurar + olvidar
En 10 años
USD 200K+
Invertiendo USD 1K/mes
Valores estimativos con fines orientativos. Los resultados varían según el mercado y el perfil de cada inversor.
Plan de Acción: Cómo Invertir Bien Desde Hoy
Ya sabés los 3 errores. Ahora te mostramos el plan paso a paso para evitarlos y construir riqueza de verdad.
MES 1-2
Definir Tu Perfil y Abrir Cuenta
Decidí cuánto podés invertir por mes: 10-20% de tu ingreso si recién empezás, 30-50% si ya tenés fondo de emergencia.
Abrí cuenta comitente: Balanz, IOL o Cohen (las 3 son buenas, elegí la que te guste más).
Definí tu tolerancia al riesgo: ¿Podés ver tu portfolio bajar 20-30% sin vender? Si sí, agresivo. Si no, conservador.
MES 2-3
Primera Compra y Automatización
Comprá tu primer ETF: SPY (S&P 500) o QQQ (Nasdaq). Empezá simple.
Configurá DCA automático: Día 1 o 5 de cada mes, sin excepciones. Sin mirar el precio.
Nota mental: No vendas si baja. Las caídas son oportunidades, no catástrofes.
MES 3-6
Diversificar y Rebalancear
Agregá bonos USA: 20-30% para estabilidad (especialmente si tenés más de 40 años).
Rebalanceá cada 6 meses: Si algo subió mucho (más del 10% de lo planeado), vendé un poco y comprá lo que bajó.
Mantené la disciplina: Seguí comprando todos los meses sin importar si sube o baja.
MES 6+
Modo Piloto Automático
Mantené el DCA: Todos los meses, sin excepciones. ¿Subió? Comprás. ¿Bajó? Comprás más barato.
Rebalanceo anual: 1 vez al año mirás tu portfolio y ajustás los porcentajes.
NUNCA vendas por pánico: Las crisis son oportunidades de comprar más barato, no señales de venta.
¡Listo! Ya estás invirtiendo bien.
Ahora solo tenés que mantener la disciplina durante 10, 15 o 20 años. El interés compuesto hace el resto.
Seguí aprendiendo sobre inversión


¿QUERÉS ARMAR TU ESTRATEGIA
DE INVERSIÓN PERSONALIZADA?
Agendá tu diagnóstico financiero. Descubrimos tu perfil de riesgo, definimos tu estrategia según los 5 pasos y armamos tu portfolio ideal sin cometer los errores clásicos.
Uno a uno
por Google Meet
Con tus números
sobre la mesa
Plan personalizado
para tu perfil
Nos vemos por Google Meet
Más sobre inversión y crecimiento: los 9 artículos del tema
Para operar
¿Dónde se compra
todo esto?
En Argentina las inversiones se operan a través de un ALyC, que es la sociedad habilitada por la CNV para comprar y vender por vos. Trabajamos con Balanz, que es uno de los más grandes del país. Si abrís tu cuenta desde acá, quedamos como tus asesores y te acompañamos adentro de la plataforma.

Abrís la cuenta online
DNI y unos minutos. Sin ir a ninguna sucursal.
Queda a tu nombre
La plata y los activos son tuyos, en tu cuenta comitente.
Te acompañamos
Te guiamos en los primeros pasos y en qué mirar antes de decidir.
Es un link de referido. Si abrís tu cuenta desde acá, Balanz nos reconoce como tus asesores y podemos acompañarte adentro de la plataforma. A vos no te cuesta nada y no cambia las condiciones de tu cuenta.
Seguí leyendo
Artículos relacionados
El que espera gana, el que se asusta pierde
La mayor parte de lo que se pierde invirtiendo no se pierde por elegir mal. Se pierde por vender en el peor momento.
Leer más
Ya abriste la cuenta en Balanz. ¿Y ahora qué?
El código de operación, qué es CI, cómo se carga una orden y los cinco errores del primer mes.
Leer más
Los fondos de Balanz, explicados sin jerga
Los tres tipos, en cuánto tiempo sacás la plata, dónde está el costo y por qué la pregunta del mejor fondo está mal hecha.
Leer más