
Inicio › Blog › Independencia y jubilación
Independencia y jubilación
Plan de ahorro con capitalización: ¿vale la pena?
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 12 min de lectura ·
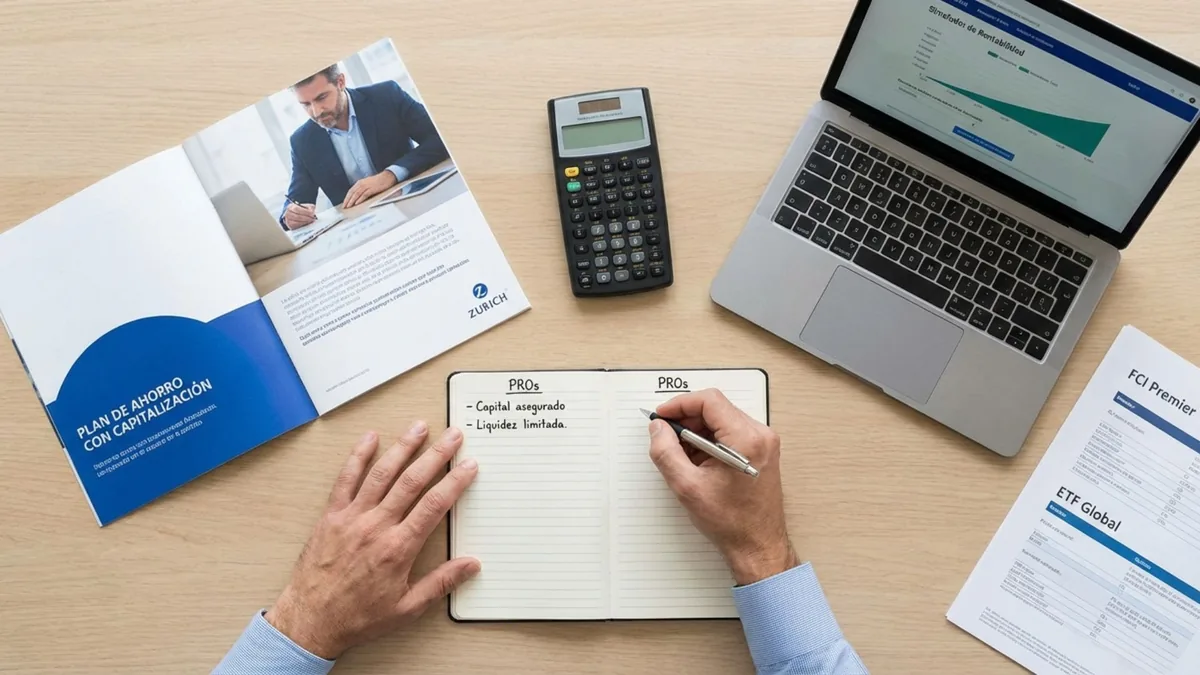
Te venden los planes de ahorro con capitalización como "el mejor instrumento de ahorro". Te dicen que es mágico, que tu plata crece sola, que es inembargable, que no paga impuestos.
Lo que no te cuentan es cuándo SÍ conviene y cuándo es tirar la plata.
Soy Productora Asesora de Seguros (SSN Mat. N° 94428) y trabajo con Loyalty, que comercializa seguros de Zurich. Vendo seguros y planes de ahorro. Pero mi objetivo no es que contrates conmigo: es que tomes la mejor decisión para vos. Y a veces, esa decisión es NO contratar un plan de ahorro con capitalización.
En este artículo te explicamos cómo funcionan REALMENTE los planes de ahorro con capitalización (sin tecnicismos), te mostramos los beneficios que nadie te cuenta y las desventajas que esconden, y te decimos exactamente para quién tienen sentido y para quién no.
Los planes de ahorro con capitalización son una herramienta poderosa, pero NO son para todos. Si tenés deudas caras, si necesitás liquidez, o si ya invertís por tu cuenta, probablemente no te convengan.
Te explicamos en 60 segundos
Antes de meternos en detalle, mirá este video donde te resumo lo básico en menos de un minuto.
Puntos clave del video:
- Tu plata se invierte en acciones de Google, Amazon, Coca-Cola (bolsa de valores)
- Es automático: construye el hábito del ahorro sin esfuerzo
- Beneficios impositivos: inembargable y no va a sucesión
- Lo más importante: el tiempo, no la cantidad de dinero
¿Dónde se invierte tu plata?
Tecnología
Amazon
E-commerce
Coca-Cola
Consumo masivo
+ muchas otras empresas del S&P 500
Qué es un plan de ahorro con capitalización (sin verso)
Explicado como si tuvieras 10 años. Sin tecnicismos, sin palabras raras.
Un plan de ahorro con capitalización (PAC) es básicamente esto:
Es como un plazo fijo automático que invierte en la bolsa por vos.
Todos los meses te debitan una cantidad fija (por ejemplo, $100.000). Esa plata NO se queda en una cuenta ganando nada. La aseguradora la invierte en acciones y bonos (principalmente de Estados Unidos). Con el tiempo, tu plata crece.
Ejemplo concreto:
Lucía tiene 35 años. Gana bien pero siempre gasta todo. Decide contratar un PAC.
- Cada mes le debitan $150.000 automáticamente
- Esa plata se convierte a dólares
- Se invierte en acciones de empresas como Google, Amazon, Apple
- En 20 años, con un rendimiento del 7% anual (promedio histórico del S&P 500, estimación orientativa), Lucía tiene aproximadamente USD 155.000
- Lucía aportó USD 72.000 en total. Los otros USD 83.000 son interés compuesto
Valores estimativos orientativos a feb 2026. El rendimiento real depende del instrumento y del mercado. No constituye asesoramiento financiero.
Cómo funciona en 4 pasos:
Tu plata sale de tu cuenta
Débito automático mensual. Vos no tenés que hacer nada.
La aseguradora la convierte a dólares
Tu ahorro pasa a estar en moneda fuerte, protegido de la inflación.
Se invierte en la bolsa (por vos)
Compran acciones de Google, Apple, Amazon, Microsoft, etc. Vos no hacés nada.
Tu plata crece con el tiempo
Interés compuesto hace su magia. Después de 10 a 20 años, rescatás todo.
Es automático. Vos no tenés que acordarte de ahorrar, no tenés que decidir dónde invertir, no tenés que seguir la bolsa. Se hace solo. Por eso funciona tan bien para gente que no tiene tiempo o ganas de manejar inversiones.

Cómo funciona paso a paso (en detalle)
Ahora que entendiste el concepto básico, te explicamos exactamente qué pasa con tu plata desde que sale de tu cuenta hasta que la rescatás.
1. Elegís cuánto aportás
Definís un monto mensual (ej: $100.000, $200.000, $500.000)
Mínimo: ~$50.000/mes. Puede ajustarse después
2. La aseguradora invierte
Tu plata se convierte a dólares y se invierte en bolsa
Acciones: Google, Apple, Amazon. Bonos del tesoro USA
3. Tu plata crece
Interés compuesto hace su trabajo durante años
Rendimiento histórico: 6-8% anual en USD (estimación orientativa)
4. Al rescate
Después de 10-20 años, retirás tu capital + ganancias
Todo junto o renta mensual vitalicia
Ejemplo con números reales:
Aporte mensual:
$150.000
~USD 150/mes
Durante:
20 años
Rendimiento 7% anual
Rescatás:
USD 78K
Aportaste USD 36K
USD 42.000 extra son los intereses que ganaste sin hacer absolutamente nada. Solo por dejar que el tiempo hiciera su trabajo.
Estimación orientativa a feb 2026. Rendimiento histórico no garantiza rendimiento futuro.
Importante sobre el rescate:
Podés rescatar antes de los 10-20 años, PERO te van a cobrar una penalidad y vas a perder parte del rendimiento. Por eso estos planes son para plata que NO vas a necesitar en el corto plazo. Si tenés una emergencia, usá tu fondo de emergencia, no tu PAC.
Los 7 beneficios reales (sin exagerar)
Acá está lo que SÍ funciona y por qué estos planes tienen sentido para muchas personas.
1. Automatizado
Se debita solo. No tenés que acordarte, no tenés que decidir cada mes, no tenés que tener fuerza de voluntad.
Por qué importa: Construye el hábito del ahorro sin esfuerzo
2. Diversificación global
Tu plata se invierte en empresas de todo el mundo (principalmente USA). No estás atado solo a Argentina.
Por qué importa: Protección contra crisis locales
3. Inembargable
Si tenés un juicio, si tenés deudas, si pasa algo legal, NO pueden tocar tu plan de ahorro.
Por qué importa: Protección legal blindada
4. No va a sucesión
Si te pasa algo, el dinero va directo al beneficiario que designaste. Sin trámites eternos, sin abogados.
Por qué importa: Herencia rápida y directa
5. Exención impositiva
No paga Bienes Personales. No paga Ganancias sobre el rendimiento. Es un beneficio fiscal que otros instrumentos no tienen.
Por qué importa: Te ahorrás impuestos año tras año
6. Rescate flexible
Podés sacar todo junto, en cuotas mensuales, o una combinación. Vos decidís según lo que necesites en ese momento.
Por qué importa: Adaptás el rescate a tu vida
7. Rendimiento potencial
Rendimiento histórico promedio: 6-8% anual en dólares. Es lo que dio el S&P 500 los últimos 30 años. No es magia, es historia.
Por qué importa: Tu plata le gana a la inflación
Todos estos beneficios son reales y están comprobados. PERO no significan que sea perfecto para todos. Ahora vienen las desventajas que nadie te cuenta.
Las 5 desventajas que nadie te cuenta
Ahora la parte incómoda. Esto es lo que los vendedores NO te dicen (o minimizan) cuando te quieren vender un PAC.
1. Comisiones altas
Cada aporte tiene una comisión del 3-5%. Si aportás $100.000, entre $3.000 y $5.000 se van en comisiones. Eso se va acumulando año tras año.
Por qué duele:
Un inversor que compra CEDEARs directamente paga 0.5-1% de comisión. En un PAC pagás 3-5% por aporte. Esa diferencia, capitalizada a 20 años, es significativa. Las comisiones son el costo de la comodidad y los beneficios impositivos.
2. Penalidad por rescate anticipado
Si rescatás antes del plazo pactado (generalmente 10-20 años), perdés parte del capital acumulado. En los primeros 5 años, podés perder hasta el 30-50% de lo que pusiste.
Por qué duele:
Si tenés una emergencia y necesitás la plata, vas a perder una parte significativa. Por eso NUNCA deberías poner en un PAC plata que podrías llegar a necesitar. Primero armá tu fondo de emergencia.
3. Liquidez limitada
No es como tener dólares en el banco que sacás cuando querés. Acá tu plata queda "encerrada" durante años. No podés decir "necesito plata hoy" y tenerla mañana sin costos.
Por qué duele:
Si surge una oportunidad de inversión, si querés comprarte algo, si cambia tu situación, tu plata está atada. No es flexible como tener dólares líquidos o inversiones que vendés en 2 días.
4. Riesgo de mercado
Tu plata está en la bolsa. Si la bolsa baja 30%, tu capital baja 30%. No hay garantía de que vas a ganar. Podés perder plata (aunque en plazos largos, históricamente, tendió a subir).
Por qué duele:
Si hay una crisis justo cuando querés rescatar (como en 2008 o 2020), tu capital puede estar 20-40% abajo. Tendrías que esperar a que se recupere o asumir la pérdida. No es para gente que no tolera la volatilidad.
5. Atado a largo plazo
Estos planes funcionan SOLO si los mantenés 10-20 años. Si lo cortás antes, perdiste. Las comisiones y penalidades se comen gran parte del rendimiento.
Por qué duele:
Si no estás seguro de poder mantener el aporte durante 10+ años, NO contrates. Si tu situación laboral es inestable, si tenés proyectos a corto plazo, si no tenés colchón financiero, este no es el momento.
La verdad sin filtro:
Los planes de ahorro con capitalización NO son perfectos. Tienen costos altos, poca liquidez, y te atan durante años.
Pero para la persona correcta, con el perfil correcto, pueden ser una herramienta muy poderosa.

PAC vs otras opciones: ¿Qué te conviene más?
Comparemos un plan de ahorro con capitalización contra las otras alternativas que tenés. Ninguna es perfecta, cada una sirve para perfiles diferentes.
Deslizá para ver toda la tabla en pantallas pequeñas. Valores orientativos a feb 2026.
¿Entonces cuál elegir?
Elegí PAC si:
- Querés algo automático y no pensarlo más
- No te interesa aprender a invertir por tu cuenta
- Valorás los beneficios impositivos (inembargable + no paga Bienes Personales)
- Estás seguro de mantenerlo 10-20 años
Elegí CEDEARs/ETFs si:
- Querés pagar menos comisiones (0.5-1% vs 3-5%)
- Necesitás liquidez (poder vender en 2 días)
- Estás dispuesto a aprender cómo invertir
- Querés tener control total de tus inversiones
Elegí Plazo Fijo UVA si:
- No tolerás nada de riesgo (querés seguridad total)
- Es para 1-2 años (no largo plazo)
- Solo querés ganarle a la inflación (no buscás crecimiento)
Elegí dólar billete si:
- Solo querés protegerte de la inflación (no buscás rendimiento)
- Necesitás liquidez TOTAL (hoy mismo)
- Desconfiás del sistema financiero completamente
La verdad:
No hay una opción "mejor" para todos. Depende de tu edad, tu tolerancia al riesgo, tu conocimiento financiero, y cuánto tiempo tenés por delante. Muchas veces, la mejor estrategia es COMBINAR varias opciones.
¿Te conviene un PAC? (La guía definitiva)
Respondé estas preguntas con honestidad. Si cumplís con la mayoría de los criterios del "SÍ", probablemente te convenga. Si estás en el "NO", mejor buscá otras opciones.
SÍ te conviene un PAC si:
Tenés entre 30 y 50 años
Todavía te quedan 15-35 años por delante para que el interés compuesto haga su trabajo. Si tenés 25 o menos, perfecto. Si tenés más de 55, seguís a tiempo pero vas a tener que aportar más.
Querés algo automático que no te demande tiempo
No te interesa aprender a invertir, ni seguir la bolsa, ni tomar decisiones cada mes. Querés que se debite solo y olvidarte.
No vas a necesitar esa plata en 10-20 años
Esto es clave. Si existe alguna chance de que necesites esa plata antes, NO contrates. Esto es para tu jubilación, para tu retiro, para tu futuro lejano.
Te da pereza o miedo invertir por tu cuenta
Si la idea de abrir una cuenta en un broker, comprar CEDEARs y estar pendiente de la bolsa te genera rechazo, un PAC es perfecto. Ellos lo hacen por vos.
Valorás los beneficios impositivos y legales
Que sea inembargable, que no pague Bienes Personales, que no vaya a sucesión. Estos beneficios para vos son importantes y justifican pagar comisiones más altas.
NO te conviene un PAC si:
Tenés deudas caras (tarjeta, préstamos)
Si estás pagando 80% anual en la tarjeta, NO tiene sentido invertir al 7%. Primero pagá las deudas. Después ahorrá.
No tenés fondo de emergencia
Antes de pensar en un PAC, necesitás 3-6 meses de gastos en efectivo líquido. Si no lo tenés, arrancá por ahí.
Ya invertís por tu cuenta y te va bien
Si ya tenés CEDEARs, ETFs, acciones y sabés lo que estás haciendo, no tiene sentido pagar comisiones del 3-5%. Seguí por tu cuenta.
Necesitás liquidez inmediata
Si existe alguna chance de que necesites esa plata en 1-5 años (comprar casa, auto, proyecto, emergencia), NO la metas en un PAC. Las penalidades te van a destruir.
Estás a menos de 5 años de jubilarte
El interés compuesto necesita TIEMPO. Si te quedan menos de 5 años, no vas a ver beneficios reales. Mejor invertí en algo más líquido y de corto plazo.
Mi consejo personal:
Si cumplís con 4 de los 5 criterios del "SÍ", un plan de ahorro con capitalización probablemente tenga sentido para vos.
Si cumplís con 2 o más criterios del "NO", mejor buscá otras opciones. Y si tenés dudas, agendá una sesión conmigo y lo vemos juntos.
¿Querés una guía completa de opciones de inversión?
En una sesión de diagnóstico analizamos tu situación y te explicamos qué instrumentos tienen más sentido para vos: PAC, CEDEARs, o una combinación de ambos.
¿PAC o CEDEARs?
para tu perfil
Cuánto ahorrar
según tu sueldo
Plan concreto
en una sesión
Sin vueltas. Te decimos la verdad aunque no te convenga contratar nada.

Seguí leyendo sobre inversión y jubilación


¿QUERÉS SABER SI UN PAC
TIENE SENTIDO PARA VOS?
Agendá tu diagnóstico financiero. Analizamos tu situación, tus objetivos, y te decimos sin vueltas si te conviene o no (aunque trabaje con Loyalty, que comercializa seguros de Zurich, mi prioridad es que tomes la mejor decisión para vos).
Uno a uno
por Google Meet
Con tus números
sobre la mesa
Plan claro
personalizado
Nos vemos por Google Meet
Más sobre independencia y jubilación: los 7 artículos del tema
Para operar
¿Dónde se compra
todo esto?
En Argentina las inversiones se operan a través de un ALyC, que es la sociedad habilitada por la CNV para comprar y vender por vos. Trabajamos con Balanz, que es uno de los más grandes del país. Si abrís tu cuenta desde acá, quedamos como tus asesores y te acompañamos adentro de la plataforma.

Abrís la cuenta online
DNI y unos minutos. Sin ir a ninguna sucursal.
Queda a tu nombre
La plata y los activos son tuyos, en tu cuenta comitente.
Te acompañamos
Te guiamos en los primeros pasos y en qué mirar antes de decidir.
Es un link de referido. Si abrís tu cuenta desde acá, Balanz nos reconoce como tus asesores y podemos acompañarte adentro de la plataforma. A vos no te cuesta nada y no cambia las condiciones de tu cuenta.
Seguí leyendo
Artículos relacionados
El error que te va a hacer trabajar hasta los 80
La pregunta que le hago a casi todos en la primera reunión, y por qué la respuesta define a qué edad vas a poder parar.
Leer más
Jubilarte en Argentina: el plan que el Estado no te da
La brecha entre lo que vas a cobrar y lo que vas a necesitar tiene un número. Cómo se calcula y cómo se empieza a cerrar.
Leer más
El movimiento FIRE: independencia financiera y retiro temprano
Trabajás hasta los 65 y después descansás. FIRE cuestiona esa premisa. Qué propone y qué implica intentarlo acá.
Leer más