
Inicio › Blog › Independencia y jubilación
Independencia y jubilación
El error que te va a hacer trabajar hasta los 80
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 14 min de lectura ·
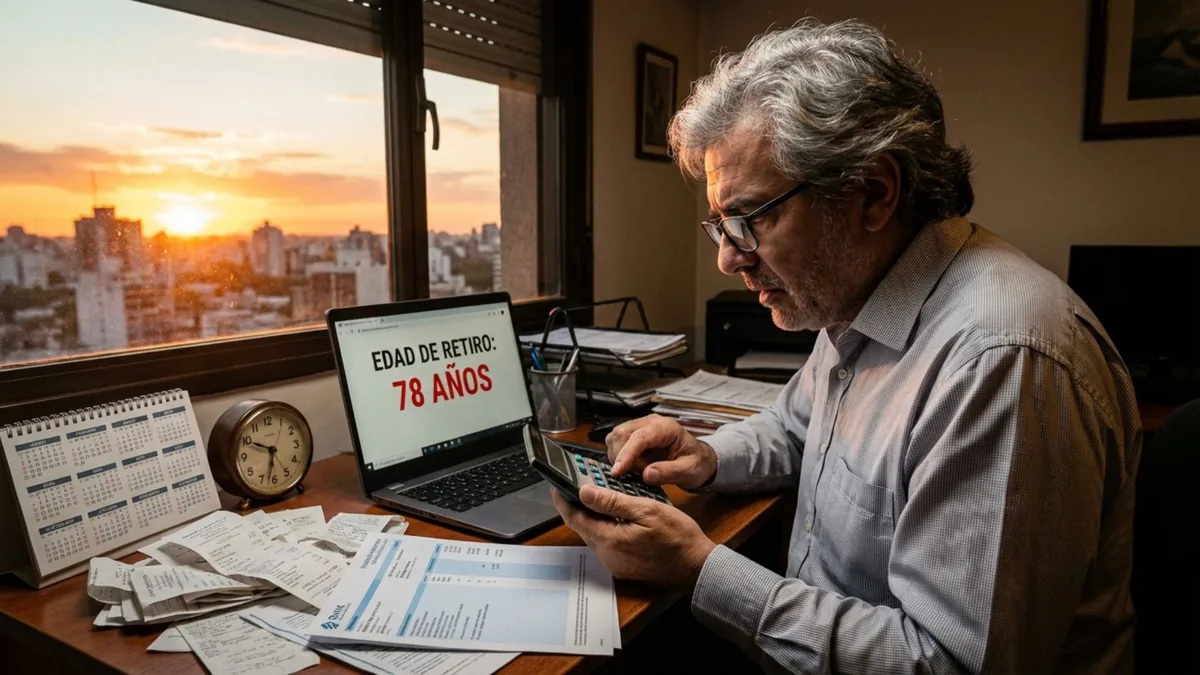
Hay una pregunta que le hago a casi todos los clientes que vienen a verme por primera vez. No les pregunto cuánto ganan. No les pregunto cuánto gastan. Les pregunto:
"Si seguís exactamente como estás ahora, ¿a qué edad vas a poder dejar de trabajar?"
La pregunta que casi nadie puede responder.
La mayoría no lo sabe. Y cuando se sientan a hacer los números por primera vez, cuánto ganan, cuánto gastan, cuánto tienen ahorrado, cuánto necesitarían para no depender de un sueldo, el resultado los paraliza.
Para muchos, si siguen así, el número real es 75, 78, o directamente "nunca".
No porque sean malos con la plata. No porque ganen poco. Sino porque están cometiendo un error matemático que nadie les explicó nunca. Un error silencioso que se acumula año tras año y que, cuanto más tardás en corregirlo, más caro te sale.
En este artículo te explicamos exactamente cuál es ese error, por qué la jubilación de ANSES no va a alcanzarte, y qué hacer para no terminar trabajando hasta los 80.
3 de 10
jubilados llegó a los 30 años de aportes. El resto se jubiló por moratoria, una puerta que no está garantizada para vos
51 %
de un sueldo de $3,5 millones es lo que pagaría la jubilación de ANSES con 30 años de aportes. Con $9 millones, el tope lo baja al 26 %. ¿Te alcanza para vivir?
Fuente: fórmula de ANSES con los valores de septiembre de 2026
Pocos
argentinos tienen un ahorro pensado para su jubilación, más allá de los aportes obligatorios
Un patrón frecuente, no una estadística
Contenido educativo e informativo
Los datos estadísticos y proyecciones citados en este artículo son orientativos y se basan en promedios del sistema previsional argentino (ANSES, INDEC, fuentes públicas, febrero 2026). No constituye asesoramiento financiero ni legal. Los resultados individuales dependen de múltiples variables personales.
El error matemático que nadie te explica
La mayoría piensa que el problema es cuánto ahorrás. Pero eso no es lo más importante.
Lo que realmente importa es CUÁNDO empezás.
Dejame mostrarte algo que te va a volar la cabeza:
Empieza a los 25 años
Ahorra por mes:
$50.000
Ahorra durante:
40 años
Total aportado:
$24.000.000
Tiene a los 65:
$187.000.000
Empieza a los 45 años
Ahorra por mes:
$150.000
Ahorra durante:
20 años
Total aportado:
$36.000.000
Tiene a los 65:
$62.000.000
Leíste bien:
La Persona A aportó $12.000.000 MENOS que la Persona B...
...pero terminó con $125.000.000 MÁS.
Esto se llama interés compuesto. Y es la razón por la que empezar tarde te cuesta MUCHÍSIMO más caro.
¿Por qué pasa esto?
Porque cuando ahorrás plata y la invertís, esa plata genera rendimientos. Y esos rendimientos generan MÁS rendimientos. Es como una bola de nieve que se hace cada vez más grande.
Pero la bola de nieve necesita TIEMPO para crecer.
Si empezás a los 25, tenés 40 años para que tu plata trabaje para vos. Si empezás a los 45, solo tenés 20 años. Por eso, aunque aportes EL TRIPLE por mes, no llegás ni cerca del mismo resultado.
La verdad incómoda:
Cada año que esperás para empezar a ahorrar, te cuesta AÑOS de tu vida trabajando después. No es una exageración. Es matemática pura.

Los tres caminos: Martina, Lucas y Carolina
Tres personas con sueldos similares. Tres decisiones diferentes. Tres futuros completamente distintos.
Martina
25 años, diseñadora
Empieza HOY
$50.000/mes
Lucas
35 años, arquitecto
Empieza en 10 años
$100.000/mes
Carolina
45 años, contadora
Empieza en 20 años
$200.000/mes
Su evolución patrimonial (25 a 65 años):
25 años
MARTINA
$0
Empieza a ahorrar
35 años
MARTINA
$18M
LUCAS
$0
Recién empieza
45 años
MARTINA
$58M
LUCAS
$25M
CAROLINA
$0
Recién empieza
55 años
MARTINA
$115M
LUCAS
$64M
CAROLINA
$32M
65 años
MARTINA
$187M
Aportó: $24M
LUCAS
$108M
Aportó: $36M
CAROLINA
$62M
Aportó: $48M
El plot twist que nadie espera:
Martina aportó:
$24M
Lucas aportó:
$36M
Carolina aportó:
$48M
Carolina puso EL DOBLE de plata que Martina.
Pero terminó con TRES VECES MENOS.
Esto no es suerte. No es talento. Es matemática pura: el tiempo en el mercado vale más que el monto invertido.
Cómo crece $10.000 según cuándo empezás:
Mismo capital inicial. Mismo rendimiento (8% anual). Solo cambia el tiempo.
25
años
Inversión inicial:
$10.000
× 1.08 cada año × 40 años
Valor a los 65:
$217.200
Se multiplicó ×21,7
35
años
Inversión inicial:
$10.000
× 1.08 cada año × 30 años
Valor a los 65:
$100.600
Se multiplicó ×10
45
años
Inversión inicial:
$10.000
× 1.08 cada año × 20 años
Valor a los 65:
$46.600
Se multiplicó ×4,6
Los mismos $10.000 iniciales...
VALEN 4,6 VECES MÁS si los invertís a los 25 que a los 45
Cada año que esperás, le restás multiplicador exponencial a tu futuro.
La anatomía de un peso invertido
¿Cuánto vale realmente un peso dependiendo de cuándo lo invertís? Mirá cómo se multiplica con el tiempo.
$10.000 invertidos hoy
¿Cuánto valen a los 65 años? (asumiendo 8% anual promedio)
25
años
$10.000
inversión inicial
× 1.08 cada año
40 años trabajando
Valor a los 65:
$217.000
Se multiplicó × 21,7
35
años
$10.000
inversión inicial
× 1.08 cada año
30 años trabajando
Valor a los 65:
$100.600
Se multiplicó × 10
45
años
$10.000
inversión inicial
× 1.08 cada año
20 años trabajando
Valor a los 65:
$46.600
Se multiplicó × 4,6
Los mismos $10.000 iniciales...
VALEN 4,6 VECES MÁS si los invertís a los 25 que a los 45
Cada año que esperás, le restás multiplicador exponencial a tu futuro.
Por qué la jubilación de ANSES no te va a alcanzar
Te mostramos los números reales. Sin vueltas. Sin eufemismos.
Mucha gente piensa: "Bueno, voy a tener la jubilación de ANSES. Con eso me arreglo."
Dejame mostrarte la realidad de lo que vas a cobrar:
Jubilación ANSES vs. Costo de vida real (2026)
LA BRECHA QUE NADIE TE CUENTA:
$851.000
Te faltan casi $851.000 por mes para vivir dignamente. Eso son $10.216.000 al año que tenés que tener ahorrados o seguir trabajando.
Desglose: ¿En qué se va la plata realmente?
Vivienda (alquiler o expensas)
Monoambiente/1 ambiente en zona accesible
$450.000
Servicios (luz, gas, agua, internet, celular)
Consumo moderado
$120.000
Comida y productos básicos
Supermercado + alguna salida ocasional
$280.000
Prepaga / Medicamentos
Plan básico + medicación regular
$200.000
Transporte
Transporte público o remises ocasionales
$80.000
Imprevistos / Emergencias
Arreglos, reposiciones, salud no cubierta
$150.000
TOTAL MENSUAL
$1.280.000
Aclaración importante:
Esto es para una persona sola, viviendo modestamente, sin lujos. No incluye: vacaciones, ayudar a hijos o nietos, gastos de entretenimiento, ropa nueva, ni emergencias grandes (cambiar electrodomésticos, arreglos dentales, etc.).
La verdad incómoda
Si dependés 100% de la jubilación de ANSES, vas a tener que:
Seguir trabajando después de los 65
Vivir con hijos o familiares
Bajar drásticamente tu calidad de vida
Por eso el ahorro privado no es opcional. Es OBLIGATORIO si querés jubilarte con dignidad.
Las 4 excusas que te están arruinando
Estas son las frases que más escucho. Y todas tienen el mismo problema: te están costando años de tu vida.
El patrón de todas estas excusas
Todas suenan razonables en el momento. Todas te hacen sentir que estás tomando la decisión correcta.
Y todas te van a hacer trabajar hasta los 75 años.
¿Querés saber exactamente cuándo podés jubilarte?
En una sesión calculamos tu número real, definimos el porcentaje de ahorro que necesitás según tu edad, y armamos el plan concreto para que no tengas que trabajar hasta los 80.
Uno a uno
por Google Meet
Tu caso real
con tus números
Plan concreto
para tu situación
Elegís el horario que te quede bien. Para cualquier edad.
Qué hacer si ya tenés +35 y no ahorraste nada
No todo está perdido. Pero tenés que actuar YA y con estrategia.
Si estás leyendo esto y tenés 35, 40, 45 años o más, y no tenés ni un peso ahorrado para tu jubilación, dejame decirte algo:
Sí, perdiste años de interés compuesto. Pero NO perdiste todo.
Todavía tenés tiempo de cambiar tu futuro. Pero necesitás un plan más agresivo que alguien de 25. Acá te lo doy:
Plan de acción: Recuperar tiempo perdido
Estos 6 pasos son tu roadmap para los próximos 12 meses
Hacé las cuentas REALES (esta semana)
Anotá tu edad real, tu ahorro mensual real y tu gasto objetivo real. Mirá el número que te da. Ese es tu punto de partida.
No te mientas con los números. Si no te gusta lo que ves, perfecto. Eso es lo que vas a cambiar.
Establecé un porcentaje de ahorro agresivo (mes 1-2)
Si empezaste tarde, no podés ahorrar 10%. Necesitás ahorrar 20-30% de tu sueldo. Sí, es mucho. Pero es la única forma de compensar los años perdidos.
Empezaste a los 25:
10-15%
Empezaste a los 35:
20-25%
Empezaste a los 45:
30-40%
Automatizá TODO (mes 2)
El día que cobra tu sueldo, que se transfiera automáticamente el 20-30% a una cuenta separada. No lo dejes a tu "fuerza de voluntad". La fuerza de voluntad es una mentira.
Regla de oro: Si no lo ves, no lo gastás. Sacá la plata del ahorro ANTES de que llegue a tu cuenta principal.
Invertí en dólares (desde el mes 1)
Si empezaste tarde, no podés darte el lujo de que la inflación te licúe los ahorros. Ahorrar en pesos es tirar la plata. Necesitás dólares o inversiones dolarizadas que te den rendimiento.
Opciones: CEDEARs de ETFs (SPY, QQQ), stablecoins, dólar MEP, dólar billete físico. Lo importante es estar en dólares desde el primer mes.
Buscá formas de aumentar ingresos (meses 3-6)
Ahorrar 30% de tu sueldo está bien. ¿Sabés qué está mejor? Aumentar tu sueldo 50% y ahorrar 30% de ESO. Empezá a buscar formas de generar más plata.
Ideas: pedí aumento, buscá un trabajo mejor pago, arrancá un side hustle, monotributizate y facturá extra. Cada peso extra que entra va 100% al ahorro.
Revisá cada 6 meses (y ajustá)
Cada 6 meses, volvé a hacer las cuentas. ¿Vas por buen camino? ¿Podés aumentar el ahorro? ¿Necesitás invertir más agresivamente? No pongas el piloto automático y te olvides.
Tu situación va a cambiar. Tus ingresos van a subir (o bajar). Tus gastos van a cambiar. Ajustá el plan en consecuencia.
La verdad que nadie te va a decir:
Si tenés 40 años y no tenés ni un peso ahorrado, no vas a poder jubilarte a los 60 como alguien que empezó a los 25.
Pero SÍ podés jubilarte a los 65, 67, 70. Y eso es INFINITAMENTE mejor que trabajar hasta los 78.
La pregunta no es "¿puedo recuperar todo el tiempo perdido?" La pregunta es: "¿voy a seguir perdiendo tiempo o empiezo HOY?"
Caso ilustrativo: Marcelo, 42 años, sin ahorros
Situación: Marcelo gana $1.200.000/mes. Gastaba todo. Cero ahorros. Hizo las cuentas y se dio cuenta que iba a trabajar hasta los 76.
Lo que hizo: Empezó a ahorrar $300.000/mes (25% de su sueldo). Lo automatizó. Lo puso en CEDEARs de ETFs S&P500.
ANTES (sin hacer nada):
76 años
edad de jubilación
AHORA (con el plan):
65 años
edad de jubilación
Resultado:
Marcelo va a trabajar 11 años menos. Esos 11 años los va a pasar haciendo lo que quiera, no lo que tiene que hacer para pagar las cuentas. Todo porque empezó HOY en vez de seguir posponiendo.

¿QUERÉS UN PLAN
PERSONALIZADO?
Agendá un diagnóstico con nosotros. Analizamos tu situación actual, calculamos a qué edad podés jubilarte, y armamos un plan de ahorro e inversión realista para que dejes de trabajar lo antes posible.
Uno a uno
por Google Meet
Con tus números
sobre la mesa
Plan concreto
personalizado
Nos vemos por Google Meet
Para cerrar:
Volvamos a Javier, el arquitecto de 42 años que abrió este artículo.
Después de hacer las cuentas y darse cuenta que iba a trabajar hasta los 78, tomó una decisión. Empezó a ahorrar $250.000 por mes. Lo automatizó. Lo puso en CEDEARs. Y dejó de postergar.
Seis meses después volvió a hacer las cuentas. Con ese ritmo de ahorro, ahora va a poder jubilarse a los 68. Son 10 años menos de trabajo. 10 años de su vida que recuperó simplemente por empezar.
No digo que sea fácil. Ahorrar 20-30% de tu sueldo no es fácil. Invertir en vez de gastar no es fácil. Ver a tus amigos comprarse cosas mientras vos ahorrás no es fácil.
Pero sabés qué es más difícil? Tener 75 años y seguir trabajando porque no te queda otra.
El mejor momento para empezar fue hace 10 años. El segundo mejor momento es HOY.
, Shir
Seguí leyendo sobre independencia financiera


Más sobre independencia y jubilación: los 7 artículos del tema
Poné a prueba lo que leísteTrivia: ¿Qué tan preparado estás para tu futuro?10 preguntas con la respuesta explicada. Sin registrarte.JugarSeguí leyendo
Artículos relacionados
Cómo planificar tu retiro si sos monotributista
Si facturás por tu cuenta, tu jubilación es un problema tuyo. Qué se puede armar y con cuánta anticipación.
Leer más
Jubilarte a los 50: la guía del movimiento FIRE en Argentina
Tenés 38 y cada lunes pensás si vas a hacer esto hasta los 65. Qué hace falta para que la respuesta sea no.
Leer más
Plan de ahorro con capitalización: ¿vale la pena?
Te lo venden como el mejor instrumento de ahorro. Qué hace de verdad, qué te cobra y para quién tiene sentido.
Leer más