
Inicio › Blog › Ahorro y fondo de emergencia
Ahorro y fondo de emergencia
Maximizá tu independencia financiera: el poder del interés compuesto
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 10 min de lectura ·
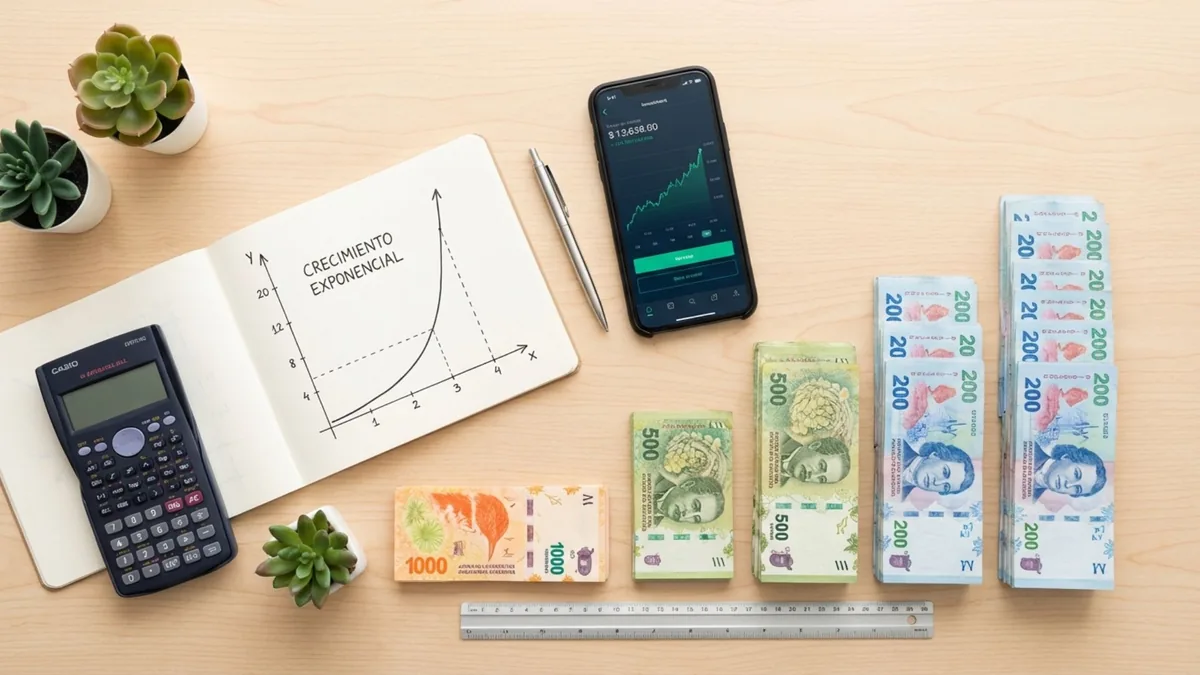
Ganás $5 millones de pesos al mes. Después de gastos, te quedan $1.500.000 que no sabés bien dónde poner. Los dejás en el banco, quizás un plazo fijo, pero sentís que deberías estar haciendo más con esa plata.
Si hubieras empezado hace 10 años invirtiendo $300 USD mensuales en un ETF del S&P 500, hoy tendrías aproximadamente $66,000 dólares. Pero no lo hiciste. Porque nadie te explicó el poder del interés compuesto.
El interés compuesto es la razón por la que Warren Buffett construyó uno de los patrimonios más grandes del mundo. Es también la razón por la que cada año que esperás te cuesta cientos de miles de dólares en tu futuro.
No es magia. Es matemática. Y la matemática juega a tu favor cuando invertís con tiempo. Pero necesitás tres cosas: capital inicial, una tasa de retorno decente y tiempo. El tiempo es el ingrediente que no se puede recuperar.
Dato clave: Empezar a invertir $300 USD mensuales a los 30 años versus a los 40 años implica una diferencia estimada de $180,000 dólares a los 65. Con la misma inversión mensual y el mismo retorno. Solo cambia el tiempo.
Los valores son estimaciones orientativas a febrero 2026, calculados con retorno histórico promedio del S&P 500 (~9% anual en USD). No constituyen garantía de rendimiento futuro ni asesoramiento financiero. Varían según cada caso personal.
¿Cuál Es Tu Perfil De Inversión?
5 situaciones reales. Elegí la que más se parece a cómo actuás con tu plata hoy.
No hay respuestas correctas ni incorrectas. Solo patrones que vale la pena conocer
Situación 1 de 5
0% completado
¿Qué Es El Interés Compuesto?
El interés compuesto es ganar dinero sobre el dinero que ya ganaste. Es reinvertir tus rendimientos para que tu capital crezca exponencialmente, no de forma lineal.
Es la diferencia entre una línea recta (interés simple) y una curva que explota hacia arriba (interés compuesto). La diferencia entre tener $200,000 USD o $700,000 USD a los 65 años si empezás a invertir hoy.

Los 3 Pilares del Interés Compuesto
1. Capital Inicial
El dinero que invertís al principio en dólares. Si ahorrás 2 meses de excedente (~$3,000 USD) e invertís al 10% anual, en 30 años tendrías aproximadamente $52,000 USD sin aportar nada más.
2. Tasa de Retorno
El porcentaje anual que ganás invirtiendo en dólares. Cada 1% extra importa muchísimo. Con $300 USD/mes: 9% = ~$543K en 30 años, 10% = ~$678K. Diferencia: $135,000 USD solo por un punto más.
3. Tiempo
El ingrediente secreto. El tiempo no se puede recuperar. Empezar a los 30 en vez de a los 40 años con $300 USD/mes puede significar $180,000 dólares más al retiro.
Ejemplo Ilustrativo: $3,000 USD a 30 Años
Si tenés $3,000 dólares ahorrados (~2 meses de excedente si ganás $5M pesos/mes) y los invertís a 30 años al 10% anual:
Interés Simple
Los intereses NO se reinvierten
Interés Compuesto
Los intereses SÍ se reinvierten en USD
La diferencia: $40,338 USD con la misma inversión inicial de $3,000 dólares. Solo cambia si reinvertís o no los intereses.
Estimación orientativa calculada al 10% anual compuesto. Los rendimientos reales varían y no están garantizados.
¿Qué Dicen Los Maestros?
Los inversores más exitosos de la historia coinciden: el interés compuesto es la fuerza más poderosa de las finanzas. Y todos ellos lo aplicaron invirtiendo en activos globales con visión de largo plazo.
"El mejor negocio del mundo es el interés compuesto."
"Mi riqueza proviene de una combinación de vivir en Estados Unidos, buenos genes y el interés compuesto."
"El interés compuesto es la octava maravilla. Quien lo entiende, lo gana. Quien no, lo paga."
"El dinero genera dinero. Y el dinero que el dinero genera, genera aún más dinero."
El Costo de Esperar 10 Años
Lucía y Martín son profesionales independientes que ganan bien ($4-5M pesos/mes). Ambos invierten exactamente lo mismo: $300 USD mensuales al 9% anual en un ETF del S&P 500.
La única diferencia es que Lucía empezó a los 30 años y Martín a los 40. El resultado a los 65 años es devastadoramente diferente.
Lucía - 30 años
Martín - 40 años
La diferencia de esperar 10 años
Con la misma inversión mensual, el mismo retorno y el mismo instrumento.
Estimación orientativa calculada al 9% anual compuesto. Los valores de Martín son aproximaciones ilustrativas. Los rendimientos reales varían.
Calculadora de Interés Compuesto
Si ganás $4-6 millones de pesos por mes, podés destinar aproximadamente $300-500 USD mensuales a inversión en dólares después de tus gastos. Jugá con los números y descubrí tu potencial.
Ej: 2 meses ahorrando $1,500 USD de tus $5M pesos mensuales
Ej: 6% de tu sueldo de $5M pesos = ~$300 USD/mes
S&P 500: retorno histórico promedio ~9-10% anual en USD (no garantizado)
Si tenés 35 años, a los 65 tendrás 30 años de inversión
Los cálculos están en dólares para protegerte de la inflación argentina. La conversión a pesos es estimativa y varía según el tipo de cambio vigente.
El Lado Oscuro: Cuando El Interés Compuesto Trabaja En Tu Contra
El interés compuesto es un arma de doble filo. Si invertís $300 dólares mensuales al 9% anual durante 30 años, terminás con aproximadamente $543,000 USD.
Pero si tenés una deuda de tarjeta de $2 millones de pesos al 6% mensual y solo pagás el mínimo, en 3 años debés $12.4 millones. El mismo mecanismo que construye riqueza te destruye cuando estás del lado equivocado.

Ejemplo: Tarjeta de Crédito Argentina
Debés $2.000.000 de pesos en tu tarjeta. Tasa mensual: 6% (equivalente a ~101% anual efectivo). Si solo pagás el mínimo cada mes...
Estimación orientativa a febrero 2026. Las tasas de tarjetas de crédito varían según banco y producto. Verificá la tasa vigente de tu tarjeta.
Tu deuda de $2M se convirtió en $12.4M
El mismo mecanismo que construye riqueza destruye tus finanzas cuando estás del lado equivocado de la ecuación.
Por Eso Es Crítico
1. Pagar Deudas Primero
Antes de invertir tus $300 USD mensuales, eliminá deudas de tarjetas y préstamos de alto interés.
2. Después Invertir
Una vez libre de deudas, usá el interés compuesto a tu favor invirtiendo en dólares para construir riqueza real.
La Regla del 72: Calculá Cuándo Duplicás Tu Dinero
Una fórmula simple para calcular en segundos cuánto tarda tu dinero en duplicarse.
Si invertís $10,000 USD hoy, esta regla te dice exactamente cuántos años necesitás para llegar a $20,000 USD.
Dividís 72 por tu tasa de retorno anual y obtenés los años aproximados para duplicar tu capital.
Plazo Fijo UVA 5%
$300 USD se convierten en $600 USD
S&P 500 / ETFs 9%
$300 USD se convierten en $600 USD
Acciones Tech 12%
$300 USD se convierten en $600 USD
¿Ves la diferencia?
Con $10,000 USD iniciales (~2 meses de ahorro), en el tiempo que un plazo fijo duplica tu dinero una vez (14 años), el S&P 500 ya se duplicó casi dos veces. La diferencia de retorno importa. Muchísimo.
5 Estrategias Para Maximizar El Interés Compuesto
Aplicá estas 5 estrategias y transformá el interés compuesto en tu mejor aliado financiero. Están diseñadas específicamente para profesionales y emprendedores argentinos que ganan $4-6M pesos/mes y pueden invertir ~$300 USD mensuales en dólares.
Empezá Hoy Mismo
Cada mes que posponés te cuesta dinero real. Si empezás a los 30 con $300 USD/mes en vez de a los 35, la diferencia a los 65 son más de $180,000 USD. El mejor momento para empezar fue hace 10 años. El segundo mejor es hoy. Incluso si solo podés arrancar con $100 USD/mes, empezá. Después aumentás.
Automatizá Todo
Configurá un débito automático mensual a tu cuenta de inversión en dólares. La disciplina sin esfuerzo es la clave. No dependas de tu fuerza de voluntad cada mes. Como profesional independiente, tus ingresos pueden variar, pero tu inversión debe ser sagrada. Automatizá $300 USD/mes y olvidate. El dinero se invierte solo, todos los meses, sin falta.
Reinvertí Siempre. No Toques Nada
Nunca toques los rendimientos. Configurá la reinversión automática de dividendos e intereses. Cada dólar de ganancia que reinvertís genera más ganancias. Interrumpir el compuesto es matarlo. Resistí la tentación de sacar aunque "sean solo $500 para un gustito".
Aumentá Gradualmente
Cada vez que aumentes tus honorarios o tengas un mes bueno, aumentá tu aporte mensual un 10%. Si hoy invertís $300 USD/mes y lo aumentás apenas 5% anual, en 30 años podés tener más de $90,000 USD adicionales respecto a dejarlo fijo en $300. Aprovechá los meses de facturación alta.
Elegí El Vehículo Correcto en Dólares
No todos los vehículos de inversión son iguales. Para argentinos que cobran en pesos, invertir en dólares es fundamental para protegerse de la inflación. ETFs globales (S&P 500, MSCI World), FCI en USD, CEDEARs de empresas sólidas. Elegí instrumentos que apliquen interés compuesto automáticamente según tu perfil de riesgo. Evitá plazos fijos en pesos que no reinvierten intereses.
3 HERRAMIENTAS GRATIS
PARA EMPEZAR HOY
3 herramientas para que empieces a aplicar el interés compuesto hoy y construyas tu patrimonio en dólares a largo plazo.
Calculadora Excel
Simulá tu crecimiento con diferentes tasas y plazos en USD
Guía PDF Completa
Los 7 mejores vehículos en dólares para argentinos
Plan de Acción
Tu estrategia personalizada para invertir $300 USD/mes
Tu información está 100% segura. Cero spam.
Aviso importante: Los ejemplos numéricos, proyecciones, montos en dólares y pesos, tasas de retorno y comparativas que aparecen en este artículo son ilustrativos y tienen fines exclusivamente educativos. No constituyen asesoramiento financiero, legal ni profesional de ningún tipo. Los rendimientos pasados no garantizan rendimientos futuros. Invertir en activos financieros implica riesgos, incluyendo la posible pérdida del capital invertido. El tipo de cambio USD/ARS utilizado es estimativo y varía constantemente. Antes de tomar decisiones de inversión, consultá con un asesor financiero habilitado.
Un Mensaje Para Vos
He visto cómo el interés compuesto transforma vidas. Profesionales independientes, monotributistas, emprendedores que ganaban $4-6 millones de pesos por mes y no sabían qué hacer con sus excedentes.
No es magia, es matemática. Y con tiempo, juega a tu favor.
"El mejor momento para invertir fue hace 10 años. El segundo mejor momento es hoy."
La pregunta no es si vas a empezar, sino cuándo. Y cada día que esperás te cuesta dinero real. Si hoy ganás $5 millones de pesos por mes y podés destinar $300 USD mensuales a inversión, en 30 años podés tener más de medio millón de dólares. Pero solo si empezás ahora.
SHIR LADINO
Idónea en el mercado de capitales · Agente Productor CNV Mat. N° 2826
¿Querés Aplicar Esto A
Tu Situación?
Agendá una sesión de diagnóstico. Analizamos tu situación particular, tu capacidad de ahorro en USD, tu perfil de riesgo y diseñamos tu plan de inversión personalizado basado en el poder del interés compuesto.
SÍ, QUIERO MI DIAGNÓSTICOUno a Uno
Por Google Meet
Plan En Dólares
Más de 150 personas ya pasaron por esta sesión
Seguí Aprendiendo
Estos artículos te van a ayudar a aplicar lo que aprendiste sobre el interés compuesto.


Más sobre ahorro y fondo de emergencia: los 9 artículos del tema
Para operar
¿Dónde se compra
todo esto?
En Argentina las inversiones se operan a través de un ALyC, que es la sociedad habilitada por la CNV para comprar y vender por vos. Trabajamos con Balanz, que es uno de los más grandes del país. Si abrís tu cuenta desde acá, quedamos como tus asesores y te acompañamos adentro de la plataforma.

Abrís la cuenta online
DNI y unos minutos. Sin ir a ninguna sucursal.
Queda a tu nombre
La plata y los activos son tuyos, en tu cuenta comitente.
Te acompañamos
Te guiamos en los primeros pasos y en qué mirar antes de decidir.
Es un link de referido. Si abrís tu cuenta desde acá, Balanz nos reconoce como tus asesores y podemos acompañarte adentro de la plataforma. A vos no te cuesta nada y no cambia las condiciones de tu cuenta.
Seguí leyendo
Artículos relacionados
Cómo hacer mi fondo de emergencia y no morir en el intento
La red que evita que un imprevisto se convierta en una deuda. Qué es, para qué sirve y cuánto tenés que tener.
Leer más
Cómo planificar el futuro educativo de tus hijos
El costo de una carrera no se junta en el último año. Qué se puede hacer desde temprano sin ahogar el presupuesto de hoy.
Leer más
Cómo ahorrar en dólares siendo asalariado argentino
Cobrás lo mismo y cada mes te alcanza para menos. Las formas de dolarizar parte del sueldo, de la más simple a la más compleja.
Leer más