
Inicio › Blog › Ahorro y fondo de emergencia
Ahorro y fondo de emergencia
Cómo ahorrar en dólares siendo asalariado argentino
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 10 min de lectura ·
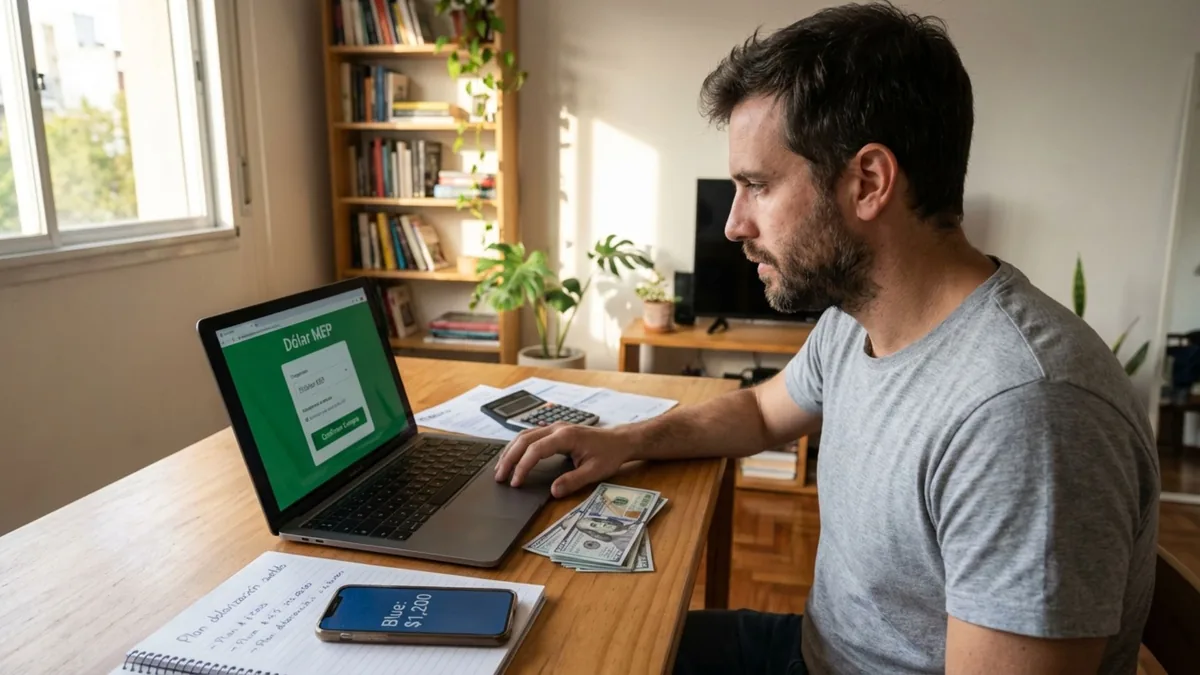
En enero cobraste $5.000.000. En julio, esos mismos $5.000.000 compran un 30% menos. No gastaste más, no viviste mejor. Simplemente, el peso te robó en silencio mientras dormías.
Argentina tiene una historia larga de inflación, devaluaciones y resets. Y aunque no podés cambiar el sistema, sí podés proteger lo que ganás convirtiéndolo a una moneda que no se derrita mes a mes.
Ya no hace falta ser rico para ahorrar en dólares. Con un sueldo promedio en blanco podés dolarizar parte de tus ahorros de forma legal, simple y accesible desde tu celular.
En este artículo te explicamos los 5 métodos reales que usan los argentinos para dolarizarse, cuánto cuesta cada uno, cuál conviene según tu perfil, y cómo empezar hoy mismo.
CONTENIDO EDUCATIVO E INFORMATIVO
Este artículo tiene fines estrictamente educativos. Los métodos descritos son legales en Argentina a la fecha de publicación, pero la regulación cambiaria puede modificarse. Las cotizaciones mencionadas corresponden al 11/02/2026 y son orientativas. Verificá siempre el tipo de cambio actual antes de operar. No constituye asesoramiento financiero personalizado. Tipo de cambio de referencia general: $1.440 por dólar (febrero 2026).
Dato concreto: A febrero de 2026, el dólar MEP cotiza a $1.431. Quien ahorró $50.000/mes durante 12 meses vía MEP acumuló aproximadamente USD 419. Quien los guardó en pesos perdió alrededor de una cuarta parte de su poder adquisitivo en el mismo período.
¿Por Qué Guardar Pesos Es Perder Plata?
No es que seas mala administrando tu plata. Es que el sistema está diseñado para que el peso pierda valor. Acá los números hablan solos:
Inflación de 2025 (INDEC)
Si tus pesos estuvieron quietos todo 2025 en una caja de ahorro sin interés, perdieron cerca de un 24 % de poder de compra
Fuente: INDEC, índice de precios al consumidor, acumulado anual 2025
Dólar MEP al 11/02/2026
En febrero de 2024 el dólar MEP rondaba los $1.100. Quien no dolarizó, vio su capital en pesos caer más de un 20 % medido en dólares
Tasa nominal anual de caja de ahorro
Con una inflación de 31,5 % en 2025, una caja de ahorro al 5% nominal da una tasa real profundamente negativa. El banco no te ayuda. Te hace perder más despacio
La conclusión es simple: ahorrar en pesos es perder más lento. La única forma de proteger tu patrimonio en Argentina es convertirlo a una moneda estable. Y la más accesible para un asalariado es el dólar.

Los 5 Métodos Para Ahorrar en Dólares (Todos Legales)
No existe un único camino. Existe el que mejor se adapta a tu sueldo, tu perfil y cuánto tiempo querés dedicarle. Acá van los 5:
Dólar Oficial (Homebanking)
La forma más simple: entrás a tu homebanking, comprás dólares al tipo oficial y los guardás en tu caja de ahorro en USD. Sin brokers, sin apps extra. Desde el fin del cepo en abril 2025, podés comprar sin límite mensual y sin el 30% de percepción que existía antes.
Cotización orientativa al 11/02/2026: $1.420 (dólar oficial), sin percepciones adicionales para ahorro
Límite mensual: Sin límite por homebanking · USD 100/mes si comprás en efectivo en sucursal
Ventajas
- Simple y rápido
- Sin apps extra
- Sin límite por homebanking
- Ideal para principiantes
Desventajas
- Cotización algo mayor al MEP
- USD quedan dentro del sistema bancario
- Requiere consistencia de ingresos
Nota post-cepo: El banco puede pedirte que acredites que tus ingresos son consistentes con el monto que querés comprar. No es una restricción formal, pero algunos bancos lo aplican.
Dólar MEP (Mercado Electrónico de Pagos)
El favorito de los asalariados que quieren dolarizarse en serio. Comprás pesos en bonos (AL30), esperás 24-48hs (parking), vendés los mismos bonos en dólares. Legal, sin límite, y más barato que el oficial.
Cotización orientativa al 11/02/2026: $1.431,84, más barato que el dólar tarjeta (~$1.846)
Límite: Sin límite mensual · Costo: 0.5% a 2% de comisión del broker
Ventajas
- Sin límite de monto
- Tipo de cambio competitivo
- 100% legal
- Todo desde el celular
Desventajas
- Requiere abrir cuenta en broker
- 48hs de parking obligatorio
- Curva de aprendizaje inicial
Brokers recomendados: IOL (InvertirOnline), PPI, Balanz, Cocos Capital. Todos gratuitos para abrir cuenta.
Contado con Liqui (CCL)
Similar al MEP pero los dólares quedan depositados en una cuenta en el exterior (Uruguay, EEUU). Ideal para quien quiere los dólares fuera del sistema argentino.
Cotización orientativa al 11/02/2026: $1.478,81, algo más caro que el MEP pero los USD quedan afuera
Límite: Sin límite · Requiere: Cuenta bancaria o broker en el exterior
Ideal para: Montos importantes que querés tener fuera de Argentina. Conviene cuando ya tenés un ahorro consolidado.
Stablecoins (USDT / USDC)
Las stablecoins son criptomonedas atadas al dólar (1 USDT = 1 USD). Podés comprarlas desde apps como Buenbit, Lemon o Ripio en minutos, sin límites y sin abrir cuenta en broker.
Tipo de cambio: Cercano al dólar MEP, varía según plataforma
Apps: Buenbit, Lemon, Ripio, Bitso · Costo: 0.5% a 2% de spread
Ideal para: Usuarios tech-savvy que quieren velocidad y flexibilidad. No recomendado para quien no está familiarizado con crypto.
Bienes Dolarizados (Inmuebles / CEDEARs)
Convertir pesos en activos que cotizan en dólares: inmuebles, CEDEARs (acciones de empresas globales que cotizan en pesos pero siguen el dólar) o fondos en USD.
CEDEARs: Desde $1.000 pesos podés invertir en Apple, Tesla, Amazon siguiendo el dólar CCL
Inmuebles: Requiere capital importante pero son los más estables a largo plazo
Ideal para: Perfil moderado a agresivo. No son ahorro puro (tienen riesgo de mercado) pero protegen contra la devaluación del peso.

Calculadora: ¿Cuántos Dólares Podés Juntar?
Ingresá tu sueldo y cuánto podés ahorrar por mes para ver tu proyección real
YA SÉ AHORRAR EN USD,
¿Y AHORA QUÉ HAGO?
Una vez que empezás a dolarizarte, el paso siguiente es saber qué hacer con esos dólares según tu perfil. Hacé el quiz en 2 minutos y llevate recomendaciones claras para tu situación.
Cómo Comprar Dólar MEP: Paso a Paso
El dólar MEP es el favorito por una razón simple: es legal, sin límites y a mejor precio que el oficial. Acá el paso a paso exacto para hacerlo desde tu celu:
Abrí cuenta en un broker
Descargá la app de IOL (InvertirOnline), PPI, Balanz o Cocos Capital. El proceso es 100% online y gratuito. Necesitás DNI, foto y CBU. Aprobación en 24-48hs.
Recomendación: IOL es el más simple para principiantes. PPI y Cocos tienen mejor interfaz y spreads competitivos.
Transferí pesos desde tu banco
Hacé una transferencia en pesos desde tu cuenta bancaria a la cuenta del broker. Usás el CVU del broker (como cualquier transferencia por Mercado Pago o similar).
Tiempo: La transferencia acredita en minutos. Ya podés operar el mismo día.
Comprá el bono AL30 en pesos
Buscá el bono AL30 (en la sección "Bonos" o "Renta Fija"). Comprá la versión en pesos (AL30 o AL30C). El sistema lo hace automáticamente con tus pesos disponibles.
Importante: No vendas ni hagas nada con el bono durante las próximas 24-48hs. Esto se llama "parking".
Esperá las 24-48hs de parking
El parking es el período mínimo obligatorio que tenés que mantener el bono antes de venderlo en dólares. Es un requisito regulatorio. No hagas nada, solo esperá.
Truco: Hacé la compra los lunes o martes para no quedar trabado por el fin de semana.
Vendé el bono en dólares (AL30D)
Pasadas las 48hs, vendé el mismo bono en la versión en dólares (AL30D). Los USD aparecen en tu cuenta del broker. Ya podés transferirlos a tu caja de ahorro en USD de cualquier banco.
Resultado: Con $1.431.000 en pesos, recibís USD 1.000 en tu cuenta. Repetí cada mes.
La primera vez lleva 20 minutos. A partir de la segunda operación, son 5 minutos por mes. La curva de aprendizaje es real pero muy corta.
Comparativa: ¿Qué Método Te Conviene?
| Método | Cotización (11/02) | Límite | Dificultad | Mejor Para |
|---|---|---|---|---|
| Dólar Oficial | $1.420 | Sin límite (HB) USD 100/mes (efectivo) |
Fácil | Principiantes, montos pequeños |
| Dólar MEP RECOMENDADO | $1.431 | Sin límite | Medio | La mayoría de asalariados |
| CCL | $1.478 | Sin límite | Medio | Quienes quieren USD en exterior |
| Stablecoins | ~$1.435 | Sin límite | Medio | Usuarios tech, velocidad máxima |
| Bienes / CEDEARs | Varía | Sin límite | Avanzado | Ahorros consolidados, largo plazo |
Dato post-cepo (abril 2025): El dólar oficial ya no tiene el límite de USD 200/mes ni el 30% de percepción para ahorro. Podés comprar lo que quieras por homebanking al tipo oficial. El MEP sigue siendo más conveniente porque su cotización es similar y los USD quedan en tu cuenta del broker, separados del sistema bancario. Cotizaciones son orientativas al 11/02/2026.
Los 3 Errores Que Comete Quien Empieza a Dolarizarse
Error 1: Esperar el "momento ideal"
"Voy a esperar que baje el dólar para comprar". Nadie sabe hasta dónde puede bajar el dólar ni cuándo vuelve a subir. Esperar el piso es apostar, y mientras tanto no arrancás. El mejor momento para empezar fue hace un año. El segundo mejor momento es hoy.
Error 2: Guardar los dólares debajo del colchón
Los dólares físicos no generan nada. Si ya decidiste dolarizarte, el paso siguiente es hacerlos trabajar: una cuenta remunerada en USD, un FCI en dólares o CEDEARs. El colchón es el primer paso, no el destino final.
Error 3: Dolarizar sin fondo de emergencia en pesos
Si convertís todos tus ahorros a dólares y surge una emergencia, vas a tener que venderlos al precio que sea. Primero armá un fondo de emergencia de 3-6 meses en pesos (en plazo fijo o FCI money market), después dolarizá el excedente.
Tu Plan de Dolarización
en 4 Pasos
Armá tu fondo de emergencia
3-6 meses de gastos en pesos. Usá un FCI money market (Mercado Pago, Naranja X o similar).
Abrí tu cuenta en un broker
IOL, PPI o Cocos. Gratis, online y listo en 48hs. Este es el paso que la mayoría posterga sin razón.
Comprá USD MEP todos los meses
Automatizalo: el día que cobrás, transferís un % fijo al broker y operás. Sin pensar, sin negociar con vos mismo.
Hacé crecer esos dólares
Cuando acumulás USD 500+, empezá a mirar CEDEARs o FCI en dólares. No dejes el dinero quieto.
Seguí Construyendo Tu Patrimonio
Dolarizarse es el primer paso. Estos artículos te ayudan a construir el resto de la estructura.


¿NO SABÉS POR DÓNDE
EMPEZAR A DOLARIZARTE?
No importa, estoy acá para ayudarte. En una sesión de diagnóstico analizamos tu sueldo, tu capacidad de ahorro y el mejor método de dolarización para tu situación. Sin vueltas, con un plan concreto para arrancar.
Uno a Uno
Plan en USD
100% Personalizado
Lo que incluye la sesión:
- Análisis de tu sueldo y capacidad real de ahorro
- Método de dolarización ideal según tu perfil (conservador/moderado/agresivo)
- Plan de acción mes a mes con montos concretos
- Apps y brokers recomendados para tu caso
- Seguimiento por WhatsApp durante 15 días
Más sobre ahorro y fondo de emergencia: los 9 artículos del tema
Para operar
¿Dónde se compra
todo esto?
En Argentina las inversiones se operan a través de un ALyC, que es la sociedad habilitada por la CNV para comprar y vender por vos. Trabajamos con Balanz, que es uno de los más grandes del país. Si abrís tu cuenta desde acá, quedamos como tus asesores y te acompañamos adentro de la plataforma.

Abrís la cuenta online
DNI y unos minutos. Sin ir a ninguna sucursal.
Queda a tu nombre
La plata y los activos son tuyos, en tu cuenta comitente.
Te acompañamos
Te guiamos en los primeros pasos y en qué mirar antes de decidir.
Es un link de referido. Si abrís tu cuenta desde acá, Balanz nos reconoce como tus asesores y podemos acompañarte adentro de la plataforma. A vos no te cuesta nada y no cambia las condiciones de tu cuenta.
Seguí leyendo
Artículos relacionados
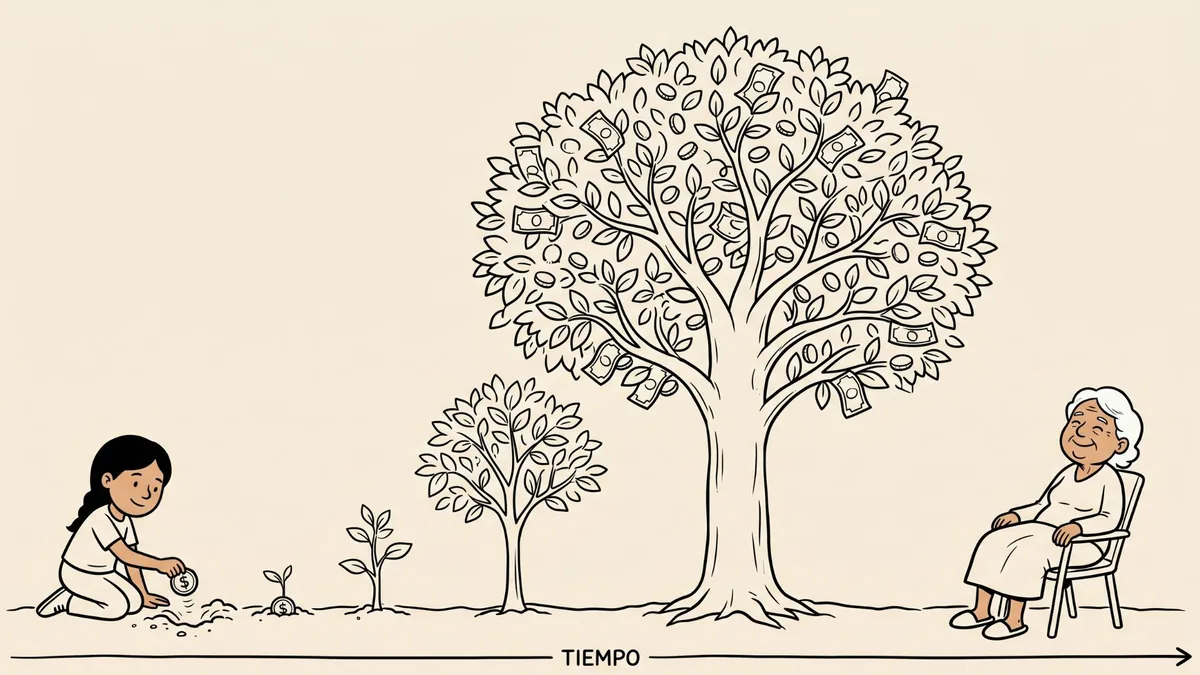
Interés compuesto: empezar temprano le gana a empezar con mucho
Dos personas ahorran lo mismo y terminan con números muy distintos. La diferencia no es el monto, es cuándo arrancaron.
Leer más
Cómo armar un fondo de emergencia en Argentina, y cuánto necesitás
Cuánto, dónde y en cuánto tiempo. Con una calculadora que te da tu número y tu fecha.
Leer más
¿Cuánto fondo de emergencia necesito? Calculá tu número en un minuto
Tres meses no es la respuesta para todos. La calculadora ajusta según tu trabajo, tu familia y tus gastos fijos.
Leer más