
Inicio › Blog › Ahorro y fondo de emergencia
Ahorro y fondo de emergencia
Interés compuesto: empezar temprano le gana a empezar con mucho
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 7 min de lectura ·
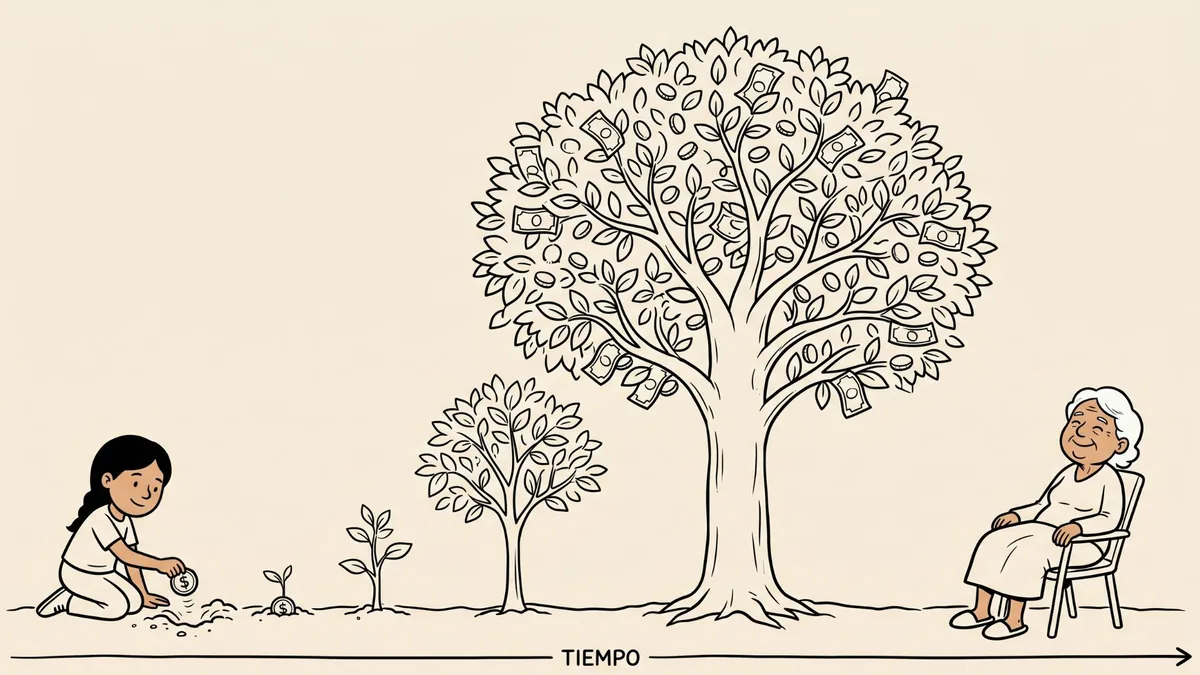
Dos capibaras se sientan a hacer cuentas el mismo día. Sofía tiene 25 años y guarda poquito todos los meses. Diego tiene 45, gana mucho más y guarda el doble que ella. Si te preguntara quién llega mejor a los 65, la respuesta lógica sería Diego: pone más plata. Pero la respuesta correcta es Sofía. Y no por poco.
El secreto no es cuánta plata pusieron. Los dos terminan poniendo lo mismo. El secreto es el tiempo. Sofía le dio 40 años a su dinero. Diego le dio 20. Y el interés compuesto no premia al que pone más: premia al que empieza antes y no para.
Guardó poco, pero todos los meses, durante 40 años. Nadie la aplaudió. Su plata trabajó cuatro décadas sin descanso.
Guardó el doble por mes, pero arrancó 20 años tarde. Puso la misma plata total. Su dinero tuvo la mitad de tiempo para crecer.
La frase que más vas a escuchar de mí: el mejor momento para empezar era hace diez años. El segundo mejor momento es hoy. No necesitás mucha plata. Necesitás empezar y no frenar.
Lo que dicen estos números: el interés compuesto es matemática, no magia. Pero necesita una sola cosa que no se compra con plata: tiempo. Por eso empezar hoy vale más que empezar con el doble dentro de diez años.
Qué es el interés compuesto (en criollo)
Sin fórmulas raras. Es una sola idea: tu plata genera plata, y esa plata nueva también empieza a generar plata. Es una bola de nieve.
El interés simple es cuando solo crece lo que vos pusiste. El interés compuesto es cuando crece lo que pusiste más lo que ya generaste antes. La diferencia parece chiquita el primer año. A los veinte años, es abismal.
Ponés tu plata. Genera un poquito de interés. La bola es chica.
El interés también genera interés. La bola empieza a rodar sola.
La mayor parte ya la generó el dinero solo.
Por eso el abuelo capibara del ebook repite siempre lo mismo: "yo no fui más inteligente, fui más paciente". Empezó temprano, puso poquito, y dejó que el tiempo hiciera el trabajo pesado.

El duelo: empezar temprano vs poner más
Los dos terminan poniendo $24.000.000 de su bolsillo. La diferencia la hace el tiempo, no el esfuerzo. Números a tasa hipotética del 5% anual, sin ajustar por inflación, solo para ver el efecto.
Misma plata total. Sofía termina con $35 millones más que Diego. No fue más inteligente. Empezó antes.
¿CUÁNTO CRECE SI EMPEZÁS HOY?
Poné tu aporte mensual, los años y una tasa hipotética. Compará guardar a secas vs dejar que el interés compuesto trabaje.
La tasa es hipotética y la elegís vos. No es una promesa de rendimiento ni una recomendación de ningún instrumento. Los rendimientos reales varían, pueden ser negativos, y este cálculo no ajusta por inflación. Es solo para ver cómo funciona el interés compuesto.

El interés compuesto en Argentina: la trampa de la inflación
Acá hay que decir una verdad incómoda: el interés compuesto en pesos pelea contra la inflación, que también se compone, pero en tu contra. Un número grande dentro de 30 años en pesos no significa lo mismo que hoy. Por eso la lección no cambia, pero la forma sí.
Lo que importa no es el número nominal, es el poder de compra que conservás. La idea de empezar temprano y no frenar sigue siendo la más poderosa que existe. La forma de aplicarla en Argentina pasa por pensar en moneda fuerte y en mantener el hábito vivo todos los meses, sin importar cuánto puedas poner. El monto lo definís vos según tu realidad; el hábito es lo que no se negocia.
Según la edad a la que empieces
Mismo aporte de $50.000 por mes, misma tasa hipotética del 5%, hasta los 65. Lo único que cambia es cuándo arrancás. Mirá lo que hace el tiempo.
Diez años de diferencia al arrancar no cuesta diez años de plata: cuesta cerca de la mitad del resultado final. Por eso el día más caro es el que seguís esperando. (Cifras aproximadas, tasa hipotética 5% anual, sin ajuste por inflación.)
Los 3 errores que matan el interés compuesto
La fórmula es simple. Pero hay tres formas de arruinarla, y casi todo el mundo cae en al menos una.
La clave no es ser experto. La clave es empezar hoy con lo que tengas y no frenar. El tiempo hace el resto del trabajo, gratis.
Seguí construyendo tu futuro financiero
¿NO SABÉS POR DÓNDE
EMPEZAR A AHORRAR?
En el diagnóstico vemos juntos cuánto podés empezar a separar este mes y cómo armar el hábito. Sin vueltas y sin que te vendan humo.
QUIERO MI DIAGNÓSTICOUno a Uno
Por Google Meet
Plan Personalizado
Aviso legal: Este artículo tiene carácter exclusivamente educativo e informativo. La Regla del 72 es una aproximación financiera de uso general. Los ejemplos numéricos (Sofía, Diego, perfiles por edad) son cálculos ilustrativos realizados a una tasa hipotética constante del 5% anual, elegida solo para mostrar el efecto del interés compuesto; no constituyen una proyección real ni una promesa de rendimiento. La calculadora utiliza una tasa hipotética que define el lector y realiza un cálculo de interés compuesto sin ajustar por inflación: los rendimientos reales varían según el contexto, el instrumento y el momento, y pueden ser negativos. El tipo de cambio de referencia (~$1.440/USD, feb. 2026) puede no reflejar el valor vigente. Este contenido no recomienda ningún instrumento ni constituye asesoramiento financiero o de inversión. Para decisiones de ahorro, inversión o deuda, consultá con un profesional habilitado.
Más sobre ahorro y fondo de emergencia: los 9 artículos del tema
Para operar
¿Dónde se compra
todo esto?
En Argentina las inversiones se operan a través de un ALyC, que es la sociedad habilitada por la CNV para comprar y vender por vos. Trabajamos con Balanz, que es uno de los más grandes del país. Si abrís tu cuenta desde acá, quedamos como tus asesores y te acompañamos adentro de la plataforma.

Abrís la cuenta online
DNI y unos minutos. Sin ir a ninguna sucursal.
Queda a tu nombre
La plata y los activos son tuyos, en tu cuenta comitente.
Te acompañamos
Te guiamos en los primeros pasos y en qué mirar antes de decidir.
Es un link de referido. Si abrís tu cuenta desde acá, Balanz nos reconoce como tus asesores y podemos acompañarte adentro de la plataforma. A vos no te cuesta nada y no cambia las condiciones de tu cuenta.
Seguí leyendo
Artículos relacionados
Cómo hacer mi fondo de emergencia y no morir en el intento
La red que evita que un imprevisto se convierta en una deuda. Qué es, para qué sirve y cuánto tenés que tener.
Leer más
Cómo planificar el futuro educativo de tus hijos
El costo de una carrera no se junta en el último año. Qué se puede hacer desde temprano sin ahogar el presupuesto de hoy.
Leer más
Cómo ahorrar en dólares siendo asalariado argentino
Cobrás lo mismo y cada mes te alcanza para menos. Las formas de dolarizar parte del sueldo, de la más simple a la más compleja.
Leer más