
Inicio › Blog › Ahorro y fondo de emergencia
Ahorro y fondo de emergencia
Cómo planificar el futuro educativo de tus hijos
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 12 min de lectura ·
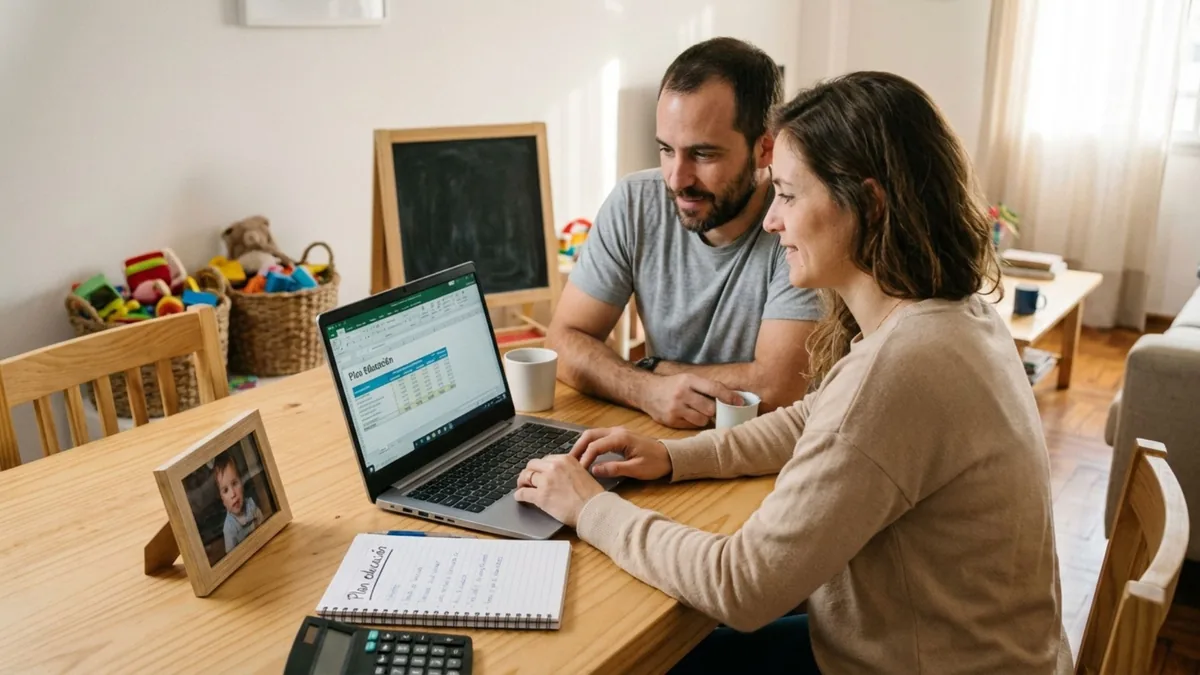
Tarde o temprano, la pregunta aparece. Puede ser mirando a tu hijo que recién camina, o en la reunión de padres del jardín, o a las 2 de la mañana sin poder dormir. La pregunta es siempre la misma: ¿cómo voy a pagar la universidad?
Si la respuesta es una universidad privada en Argentina, los números que vienen a continuación te van a dar perspectiva. No para asustarte, sino para que el plan empiece hoy y no cuando ya sea tarde.
En este artículo vas a encontrar las estrategias concretas y las herramientas reales para planificar el futuro educativo de tus hijos sin agobiarte financieramente en el proceso.
Nota: Los datos de costos que presentamos a continuación son con fines educativos e informativos. Reflejan valores reales publicados por medios argentinos en febrero 2026 y sirven como referencia orientativa para planificar. No constituyen una recomendación de inversión ni asesoramiento financiero personalizado.
Aranceles reales · Universidades privadas Argentina
¿Cuánto cuesta una carrera hoy?
Lo que representa una carrera completa (4 años · 10 meses/año = 40 cuotas)
Fuentes: El Cronista Comercial / portal.ejes.com (febrero 2026). Los valores son aproximados y pueden variar según carrera, año y modalidad. La conversión a dólares usa cotización estimada de $1.440 (febrero 2026) con fines orientativos únicamente. Este contenido es educativo. No constituye asesoramiento financiero ni recomendación de inversión.

¿Cuándo empezás a ahorrar? La diferencia es brutal
El tiempo es el ingrediente más poderoso del ahorro educativo. No es cuánto ahorrás. Es cuándo empezás. En desktop, pasá el cursor sobre cada escenario para ver los números exactos.
¿Por qué proyectamos el ahorro en dólares? Porque en Argentina, los pesos pierden valor con la inflación. Para que el fondo educativo tenga poder de compra real a 10 o 18 años, la referencia tiene que ser una moneda estable. Los valores en pesos de abajo son a la cotización estimada de febrero 2026 (~$1.440) como referencia orientativa.
Referencia real de costo · Universidad privada Argentina · Feb 2026
Rango accesible
$390K, $610K
por mes
Rango intermedio
$680K, $900K
por mes
Rango premium
$1.500K, $1.750K
por mes
Fuente: El Cronista Comercial / ejes.com (feb 2026) · Solo orientativo · Contenido educativo
Ahorro acumulado · USD 150/mes al 6% anual
Diferencia · empezar al nacer vs a los 10 años
USD 40.978 más
≈ $59.000.000 a cotiz. feb 2026 · ahorrando exactamente lo mismo cada mes
Hoy, 4 años carrera intermedia (~$680K/mes) equivalen a
≈ USD 18.900
a cotiz. est. feb 2026 · ref. educativa
Los 3 errores que cometen casi todos los padres
Son tres patrones que se repiten mucho. Reconocerlos es el primer paso para no repetirlos.
Tu planificador educativo personalizado
Ingresá los datos de tu situación real. La calculadora te muestra cuánto vas a acumular ahorrando en dólares y qué carrera estarías cubriendo a valores de hoy.
Nota educativa: Esta calculadora proyecta el ahorro acumulado en dólares al 6% anual, que es la moneda de referencia recomendada para objetivos de largo plazo en Argentina. Los pesos se muestran a la cotización estimada de febrero 2026 ($1.440) como referencia orientativa. No constituye asesoramiento financiero.
≈ $216.000/mes a cotiz. feb 2026 ($1.440)

La estrategia según el momento en que estás
No existe una única estrategia de ahorro educativo. Todo depende de cuánto tiempo tenés. Encontrá tu etapa y leé exactamente qué hacer.
El gráfico que lo explica todo
Las tres líneas muestran el mismo aporte mensual, USD 150 (~$216.000 a cotiz. feb 2026). La única diferencia es cuándo se empieza. La diferencia visual entre empezar hoy y esperar 10 años vale más que mil palabras.
Empezás al nacer (18 años)
Empezás a los 5 años (13 años)
Empezás a los 10 años (8 años)
Meta orientativa carrera intermedia:
≈ USD 21.900
(~$31.600.000 a cotiz. feb 2026 · 4 años ~$790K/mes)
Al nacer Universidad
USD 58.902
USD 150/mes × 18 años al 6%
≈ $84.819.000 (cotiz. feb 2026)
A los 5 Universidad
USD 43.841
USD 150/mes × 13 años al 6%
≈ $63.130.000 (cotiz. feb 2026)
A los 10 Universidad
USD 17.924
USD 150/mes × 8 años al 6%
≈ $25.811.000 (cotiz. feb 2026)
Proyecciones con fines educativos · Rendimiento al 6% anual en USD · Cotización de referencia feb 2026: $1.440 · No constituye recomendación de inversión
Dos familias, el mismo ingreso, 18 años después
Misma ciudad, mismo trabajo, mismo sueldo. La única diferencia: una familia planificó en dólares desde el principio, la otra lo fue postergando. Así quedó todo 18 años después.
Aclaración: Este es un escenario ilustrativo con fines educativos. Los montos en USD son proyecciones al 6% anual. La conversión a pesos ($1.440) corresponde a la cotización estimada de febrero 2026 y se incluye como referencia orientativa. No es recomendación de inversión ni garantía de resultado.

¿Tenés todo en orden para el futuro educativo de tus hijos?
Marcá todo lo que ya tenés resuelto. Al terminar te mostramos tu score y los próximos pasos concretos.
Tu puntaje
0 / 10
EL MEJOR MOMENTO
PARA EMPEZAR ERA
HACE AÑOS. EL SEGUNDO MEJOR ES HOY.
En 45 minutos calculamos juntos el número exacto que necesitás para el futuro educativo de tus hijos, elegimos el instrumento más eficiente para tu perfil y armamos el plan mes a mes para llegar a esa meta.
Plan personalizado para tu familia
El instrumento más eficiente para tu perfil
La meta exacta en dólares y el camino para llegar
Completá tu educación financiera
El plan educativo de tus hijos es más sólido cuando el resto de tu estructura financiera también lo está.


Más sobre ahorro y fondo de emergencia: los 9 artículos del tema
Poné a prueba lo que leísteTrivia: Ahorro e interés compuesto10 preguntas con la respuesta explicada. Sin registrarte.JugarSeguí leyendo
Artículos relacionados
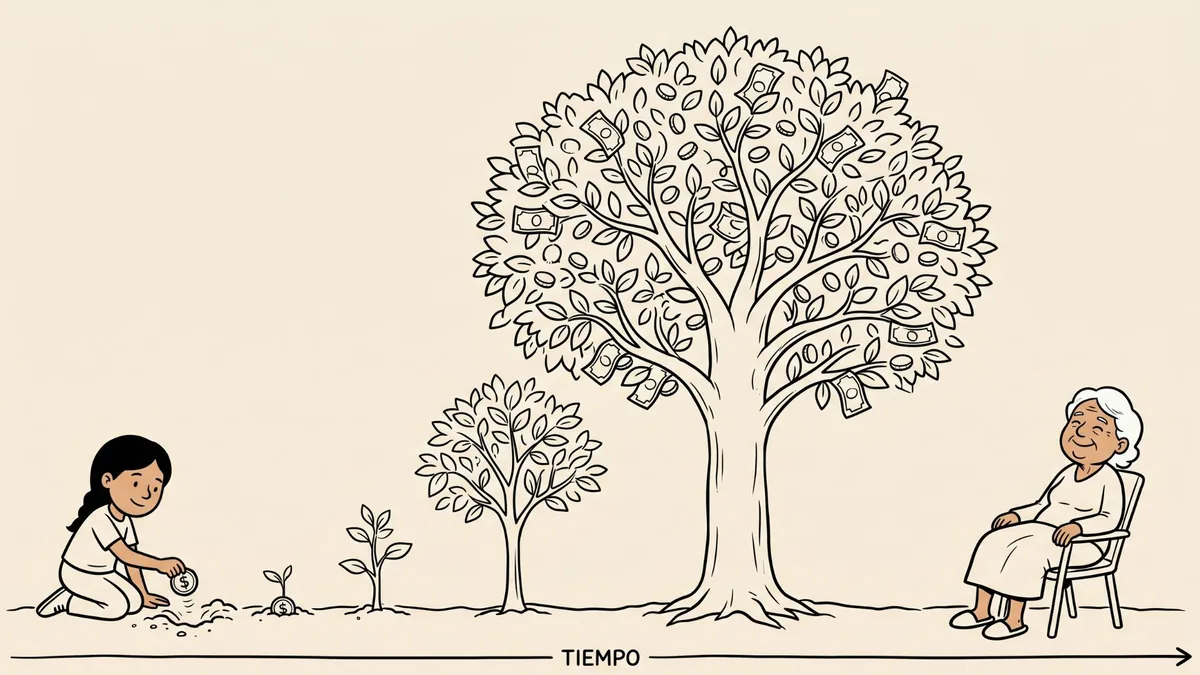
Interés compuesto: empezar temprano le gana a empezar con mucho
Dos personas ahorran lo mismo y terminan con números muy distintos. La diferencia no es el monto, es cuándo arrancaron.
Leer más
Cómo armar un fondo de emergencia en Argentina, y cuánto necesitás
Cuánto, dónde y en cuánto tiempo. Con una calculadora que te da tu número y tu fecha.
Leer más
¿Cuánto fondo de emergencia necesito? Calculá tu número en un minuto
Tres meses no es la respuesta para todos. La calculadora ajusta según tu trabajo, tu familia y tus gastos fijos.
Leer más