
Deudas
Cómo salir de deudas en Argentina: el plan de 90 días paso a paso
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 10 min de lectura ·
Carla tiene 38 años, vive en Ramos Mejía y cobra $1.100.000 por mes. El 3 le entra el sueldo. El 11 ya no le queda nada y todavía faltan veinte días.
No es que gaste de más en cosas grandes. Debe $480.000 en una tarjeta, $260.000 en otra, $340.000 de un préstamo personal y $90.000 que le prestó su hermana en marzo. Todos los meses paga los mínimos, todos los meses cumple, y todos los meses la deuda está igual o un poco más arriba. Eso no es desprolijidad. Es una cinta de correr: corrés fuerte y seguís en el mismo lugar.
Lo primero que le dije a Carla no fue un número. Fue una pregunta: ¿cuánto debés en total, exactamente, hoy? No lo sabía. Tenía una idea. Y ahí está el verdadero problema, porque nadie puede salir de un lugar que no sabe medir.
Este artículo es el plan que armamos. Noventa días divididos en cuatro etapas, con una tarea concreta por semana. No promete que en 90 días quedás sin deudas, eso sería mentirte. Promete algo más útil: que en 90 días vas a tener un número exacto, un orden de ataque, una fecha estimada de salida y el primer saldo en cero.
En Argentina, muchísimos hogares viven con deudas, y es común tener dos o tres activas al mismo tiempo. Es un patrón frecuente, no una estadística oficial.

Por qué salir de deudas se siente imposible
No es tu fuerza de voluntad. Son cuatro cosas que juegan en contra al mismo tiempo.
Muchos
hogares argentinos viven con deudas. No sos la excepción.
Un patrón frecuente, no una estadística
Gran parte
de cada pago mínimo se va en intereses y comisiones. El capital casi no se mueve.
Depende de la tasa: el costo financiero figura en tu resumen
30%
de tus ingresos comprometidos en cuotas es un techo de referencia: arriba de eso, el mes se aprieta.
Un criterio de referencia, no una norma
Muchos
de quienes salen de deudas vuelven a endeudarse. Sin cambio de sistema, no hay salida definitiva.
Un patrón frecuente, no una estadística
Pagar deudas no es lo mismo que salir de deudas
Carla venía pagando religiosamente desde hacía catorce meses. Pagaba, sí. Salir, no. La diferencia está en la columna de la derecha.
| Lo que pasa | Pagar deudas | Salir de deudas |
|---|---|---|
| El monto total | Es una idea aproximada | Es un número exacto, escrito |
| El orden de pago | El que grita más fuerte | Un método elegido a propósito |
| El dinero que se libera | Se diluye en el mes | Se reasigna a la deuda siguiente |
| La fecha de salida | No existe | Está estimada y marcada |
| Los imprevistos | Vuelven a la tarjeta | Los cubre un colchón mínimo |
| Después del último pago | Se repite el ciclo | Cambia el sistema, no solo el saldo |
Por eso el plan dura 90 días y no 90 meses. Noventa días alcanzan para construir el sistema. El sistema después se encarga del saldo.
¿En cuál de estos cuatro te reconocés?
El punto de partida cambia el primer paso. Abrí el que te suene y leé qué te toca hacer esta semana.
La malabarista 4 o más deudas chicas, todas al día
Tenés tarjeta, cuotas del electrodoméstico, un préstamo, algo de una billetera virtual y una deuda con un familiar. Ninguna es enorme. Juntas te comen el sueldo. Vivís haciendo malabares con fechas de vencimiento y te sentís cansada todo el tiempo.
Tu primer paso: la auditoría completa. Vas a descubrir que el total es distinto al que tenías en la cabeza, casi siempre para un lado incómodo. Después ordenás de menor a mayor saldo y liquidás la más chica primero, porque necesitás una victoria rápida antes que un ahorro óptimo.
El que no mira no abre los resúmenes hace meses
Sabés que la deuda está, pero preferís no mirar. El resumen queda sin abrir, la app del banco sin entrar. Es una defensa. Mientras no mirás, el problema no es del todo real.
Tu primer paso: abrir todo en una sola sentada, con una taza de café y un papel al lado. No para resolverlo. Solo para verlo. El desorden funciona como escudo psicológico, y la claridad, aunque duela quince minutos, baja la ansiedad el resto del mes.
La del mínimo eterno paga, cumple y no avanza
Sos la más frustrada de las cuatro, porque estás haciendo el esfuerzo. Pagás todos los meses en fecha y el saldo no baja. Ahí no hay un problema de disciplina, hay un problema de matemática: hasta el 80% de ese pago se va en intereses y comisiones.
Tu primer paso: calcular cuánto te cuesta realmente el mínimo. Cuando el número aparece en pantalla, la decisión de cambiar de estrategia deja de ser un debate. Te lo muestro acá con un simulador.
El atrasado ya tiene mora y llamados
Te atrasaste. Llaman al celular, a veces llaman a un familiar. Cada vibración del teléfono te sube la presión. Sentís que perdiste el control de tu propia vida.
Tu primer paso: no es pagar, es hablar. Existe una ventana crítica de 90 días de atraso: pasada esa ventana, muchas entidades venden la cartera a estudios de cobranza y perdés la posibilidad de negociar directo. Acá está el guion exacto de esa llamada.

Las 5 herramientas que vas a necesitar
Ninguna es cara. Cuatro son gratis. Se arman en una tarde de domingo.
1. La planilla de deudas
Una fila por deuda con seis columnas: acreedor, saldo actual, cuota mínima, tasa o costo financiero total, fecha de vencimiento y estado. Sirve una hoja de cálculo o una hoja de papel. Lo importante es que exista un solo lugar donde esté todo, y que ese lugar se actualice el mismo día de cada mes.
2. El calendario de vencimientos
Cada vencimiento cargado en el celular con alarma dos días antes. Un olvido en Argentina no cuesta un reto: activa intereses punitorios que se apilan sobre el saldo. La alarma es gratis y es la mejor inversión del plan.
3. La carpeta de acreedores
Una carpeta física o digital con el resumen de cada deuda, el número de cuenta o legajo, el teléfono de atención y, sobre todo, el registro de cada llamado: fecha, nombre de quien te atendió y qué te dijo. Cuando negocies, ese registro vale oro.
4. El colchón mínimo
Antes de atacar la deuda, apartá un fondo chico de emergencia. Sin colchón, el primer imprevisto vuelve directo a la tarjeta y el plan se cae en el mes dos. No hace falta que sea grande: alcanza con que cubra el imprevisto típico de tu vida real.
5. El presupuesto de guerra
Un presupuesto temporal, distinto al de siempre: recorta lo prescindible durante los meses de ataque y define exactamente cuánto extra va a la deuda cada mes. Es temporal a propósito. Nadie sostiene un régimen estricto para siempre, y tampoco hace falta.
El plan de 90 días, etapa por etapa
Cuatro etapas. Una sola tarea principal por etapa. Si una semana se te complica, corrés la fecha y seguís: el plan se retoma, no se abandona.

1 a 15
Etapa 1: la verdad completa
Listás todas las deudas sin excepción, incluidas las que te dan vergüenza y las familiares. Anotás saldo, cuota, tasa y vencimiento. Sumás. Ese total es tu punto de partida y probablemente sea el momento más incómodo de los 90 días.
Resultado de la etapa: un número exacto en lugar de una sensación difusa.
16 a 30
Etapa 2: el método y la fecha
Elegís cómo vas a atacar: de menor a mayor saldo, o de mayor a menor tasa. Definís cuánto extra podés poner por mes sin dejar de comer. Con esos dos datos aparece tu fecha estimada de salida, que es el dato que más cambia el ánimo de todo el proceso.
Resultado de la etapa: un orden de ataque y una fecha marcada en el calendario.
31 a 60
Etapa 3: negociar y liberar
Llamás a cada acreedor con tu presupuesto por escrito en la mano. Pedís mejor tasa, plan extendido o refinanciación según el caso. En paralelo, cada peso que liberás de una cuota se reasigna de inmediato a la deuda que estás atacando. Nada de dinero liberado se diluye en el mes.
Resultado de la etapa: al menos una condición mejorada y la primera deuda en cero.
61 a 90
Etapa 4: blindar la salida
Acá se define si la salida dura o si volvés a endeudarte. Se arma el colchón, se define una regla clara para la tarjeta y se elige un indicador para revisar una vez por mes. El sistema tiene que sobrevivir a tu mejor mes y a tu peor mes.
Resultado de la etapa: reglas escritas que sostienen el plan cuando baja la motivación.
¿Cuál es tu fecha de salida?
Cargá tus tres deudas más grandes y descubrí el mes estimado en que quedás en cero.
Tu fecha estimada de salida
-
-
Estimación orientativa. Este simulador divide tu deuda total por tu capacidad de pago mensual: no calcula intereses, punitorios, refinanciaciones ni consumos nuevos. Con intereses reales el plazo es mayor. Sirve para ver el orden de magnitud y la mecánica, no como proyección financiera.
Llevate la calculadora de deudas gratis
Es la versión liviana de la planilla que usamos con nuestros clientes: cargás tus deudas, te ordena el ataque y te muestra la fecha. Te la mando por mail ahora mismo.
Sin spam. Te podés desuscribir cuando quieras.
Los 3 errores que hacen fracasar el plan
Los vi en casi todos los casos que acompañé. Ninguno tiene que ver con ganar poco.
Empezar a pagar sin haber sumado
Atacar la deuda que más te angustia en vez de la que corresponde. Sin la lista completa no hay estrategia posible, solo reacción. La auditoría es lo único que convierte el miedo difuso en un problema resoluble.
Dejar el colchón para el final
Poner cada peso disponible en la deuda parece lo más eficiente, hasta que se rompe la heladera. Sin fondo de emergencia, el imprevisto vuelve a la tarjeta y quince semanas de esfuerzo se borran en una tarde. Primero el colchón chico, después el ataque.
Festejar el último pago y no cambiar nada
Este es el que más explica las recaídas. El saldo llega a cero, vuelve la tarjeta, vuelven las cuotas y en dieciocho meses el pozo es el mismo. Salir de deudas sin cambiar el sistema es adelgazar sin cambiar la alimentación.
Seguí por acá
Bola de nieve o avalancha: cuál te saca más rápido
Los dos métodos comparados con un simulador que te dice cuál te conviene a vos.
TarjetasPagás el mínimo: lo que te cuesta de verdad
Cuánto terminás pagando en cinco años si seguís con el mínimo de la tarjeta.
NegociaciónCómo negociar tus deudas con el banco
El guion completo de la llamada, frase por frase, más los tres pedidos concretos.
CabezaDeudas y ansiedad: por qué un plan te devuelve el sueño
Un test de 10 señales para medir cuánto te está costando la deuda en salud.
Tenés el mapa. Adentro está el vehículo.
DEUDA CERO es el plan completo de 90 días: el ebook paso a paso, el dashboard para seguir tus saldos, el cuaderno de batalla, el guion de negociación y el sistema anti recaída. Todo lo que en este artículo entró resumido, desarrollado y listo para usar desde hoy.
QUIERO EL PLAN DEUDA CEROAcceso inmediato. Es el mismo método que usamos con nuestros clientes.
Shir · Agente Productor · CNV Mat. N° 2826
Finanzas simples para personas reales.
Aviso: el contenido de este artículo es educativo e informativo. Los montos de los ejemplos son orientativos y no constituyen estadísticas oficiales ni promesas de resultado. El simulador no calcula intereses, punitorios ni refinanciaciones: con intereses reales los plazos son mayores. Este contenido no constituye recomendación de inversión, asesoramiento legal ni asesoramiento financiero personalizado. Para decisiones sobre tus deudas, consultá tu caso particular. Shirley Johana Ladino Medina, Agente Productor N° 2826 de la Comisión Nacional de Valores, registrada bajo convenio con el agente de liquidación y compensación registrado que corresponda.
Más sobre deudas: los 8 artículos del tema
Poné a prueba lo que leísteTrivia: Banco, tarjeta y crédito10 preguntas con la respuesta explicada. Sin registrarte.JugarSeguí leyendo
Artículos relacionados
Deudas y ansiedad: por qué un plan escrito te devuelve el sueño
Qué le hace el estrés financiero crónico al cuerpo, y por qué poner el número exacto en un papel baja la angustia.
Leer más
Método bola de nieve para deudas: el plan paso a paso para salir
Empezás por la más chica y usás el envión. Por qué funciona aunque en el papel no sea el más barato.
Leer más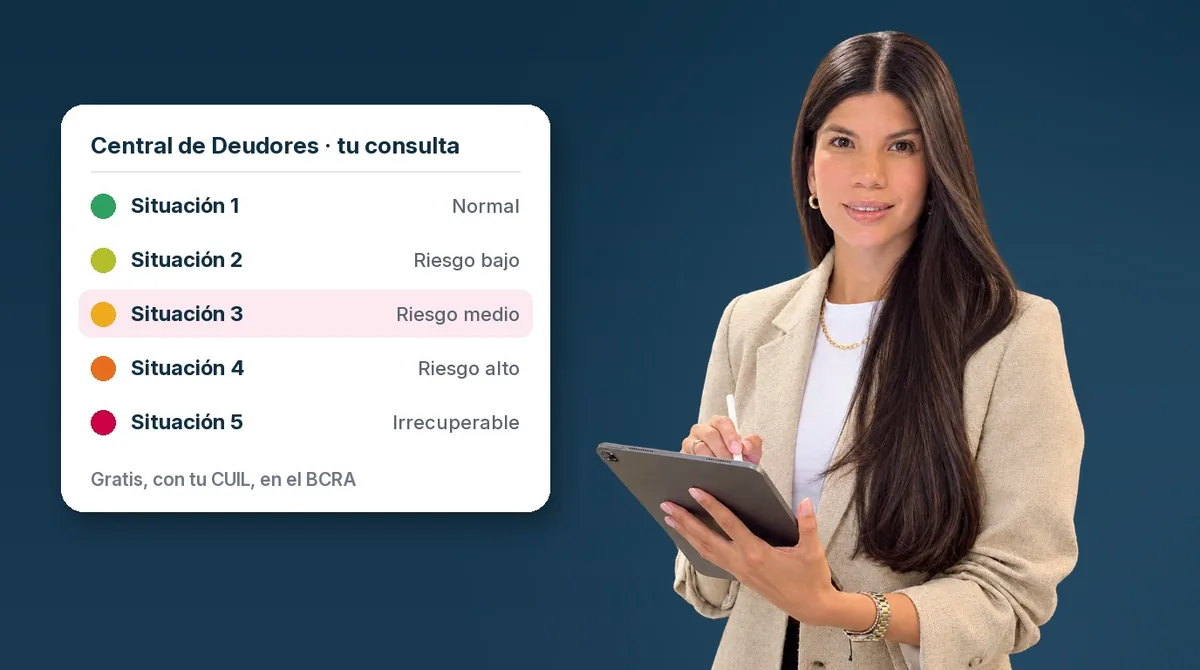
Cómo saber si estás en el Veraz gratis, con tu DNI
La consulta oficial es gratis y tarda cinco minutos. Qué significa cada situación, cuánto tiempo puede figurar una deuda y qué hacer con la tuya.
Leer más