
Deudas
Método bola de nieve para deudas: el plan paso a paso para salir
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 9 min de lectura ·
Debés en la tarjeta, en un préstamo personal y a tu cuñado. Pagás el mínimo de todo, todos los meses... y la deuda ni se mueve. Conozco esa sensación de cinta de correr.
El método bola de nieve para deudas existe exactamente para eso: convertir un pantano donde pagás de todo y no avanzás en nada, en una fila ordenada donde las deudas van cayendo una por una. No es magia financiera. Es orden más psicología, y por eso funciona cuando otros planes se abandonan.
En este artículo: qué es el método, los pasos exactos, un ejemplo con pesos argentinos y un simulador para que armes tu propio orden de pago hoy.
La lógica completa, en tres ideas.
1 deuda
a la vez. Atacar todas juntas reparte tan fino el esfuerzo que ninguna cae nunca
la más chica
primero. La victoria rápida te da el combustible para seguir. Es psicología, no matemática
rueda
cada deuda que matás libera su pago, que se suma al ataque de la siguiente. La bola crece

Qué es el método bola de nieve (y por qué funciona)
Es una estrategia para pagar deudas en un orden específico: de la más chica a la más grande por saldo, sin importar la tasa de interés. La mecánica tiene tres movimientos:
1 · Ordenás
Todas tus deudas en fila, de menor a mayor saldo. Todas: tarjeta, préstamo, la plata que te prestó tu vieja.
2 · Atacás una
Pagás el mínimo de todas para no atrasarte, y todo el excedente que tengas va a la más chica hasta liquidarla.
3 · El pago rueda
Muerta la primera, su pago completo (mínimo + extra) se suma al ataque de la segunda. Por eso "bola de nieve": crece rodando.
La verdad incómoda que igual te cuento: matemáticamente, pagar primero la deuda de mayor interés (método "avalancha") puede salir algo más barato. Pero la bola de nieve tiene una ventaja que ningún cálculo compensa: la terminás. Tachar la primera deuda al mes dos te sostiene en carrera; la avalancha, con su deuda gigante que no baja nunca, funde el ánimo antes de fundir la deuda. El mejor método es el que llegás a completar.
Cómo aplicar la bola de nieve en 4 pasos
Necesitás una hora el primer día. Después, el método se maneja solo.
Listá TODAS tus deudas, sin esconder ninguna
Nombre, saldo total y pago mínimo mensual de cada una. Tarjetas, préstamos personales, cuotas, plata prestada por familia o amigos. Este paso duele porque por primera vez ves el número completo. Ese dolor es el arranque del método, no una razón para cerrarlo.
Mi consejo: las deudas con familia también van en la lista, con "mínimo cero" si no te apuran. Deuda que no está escrita es deuda que gobierna desde las sombras.
Ordenalas de menor a mayor saldo
No por tasa, no por antigüedad, no por vergüenza: por saldo. La de $150.000 va antes que la de $1.200.000 aunque la grande te asuste más. La fila es sagrada: define a quién le llega el ataque extra cada mes.
Mínimos a todas, todo lo extra a la primera
Definí cuánto extra podés tirarle a las deudas por mes (sale de tu presupuesto: el 20% del 50/30/20 es el lugar natural). Ese monto completo va a la deuda más chica. A las demás, ni un peso más que el mínimo, aunque te tiente repartir.
Tip: el extra sale de gastos recortados (suscripciones, hormiga) o ingresos extra (aguinaldo, changas). Nunca de dejar de pagar un mínimo: el atraso genera intereses y castigos que se comen todo el avance.
Cuando cae la primera, su pago rueda a la segunda
Acá está el truco completo del método: liquidaste la primera deuda y su pago mensual quedó libre. No vuelve a tu bolsillo: se suma entero al ataque de la siguiente. Cada deuda muerta hace más fuerte a la bola. La última deuda, la más grande, recibe el ataque de todas las anteriores juntas.

Un ejemplo con pesos: tres deudas, un plan
Supongamos tres deudas y $100.000 extra por mes para atacar (además de los mínimos). Para ver la mecánica limpia, el ejemplo no suma intereses: en la vida real tardan un poco más, pero el orden y la lógica son idénticos.
Fase 1 · meses 1-2
Muere el préstamo del amigo
Deuda: $150.000, sin mínimo. Le tirás los $100.000 extra por mes y en menos de dos meses no existe más. Primera victoria: el método ya te demostró que funciona.
Fase 2 · meses 3-6
Cae la tarjeta
Deuda: $600.000, mínimo $60.000. Ahora la atacás con $160.000 por mes ($100.000 extra + $60.000 de su propio mínimo que dejás de refinanciar). En unos 4 meses, tachada.
Fase 3 · meses 7-12
El préstamo grande recibe todo
Deuda: $1.200.000, cuota $90.000. La bola llega con $250.000 por mes (cuota + todo lo liberado). Lo que parecía eterno se termina en menos de un año.
Mirá lo que pasó con el monto de ataque: arrancó en $100.000 y terminó en $250.000 sin que pongas un peso más de tu bolsillo. Eso es la bola de nieve: el mismo esfuerzo, cada vez más potencia.
Simulador: armá tu orden de ataque
Cargá hasta tres deudas y cuánto extra podés poner por mes. Te muestra el orden y una estimación de meses (sin intereses: es para ver la mecánica, no una proyección exacta).
Deuda 1
Deuda 2
Deuda 3 (opcional)
Tu orden de ataque
Cargá al menos una deuda y el extra mensual.
Estimación sin intereses
,
El cálculo no incluye intereses ni punitorios: con intereses reales tarda más. Sirve para ver el orden y la mecánica, no como proyección financiera.
Los 3 errores que desinflan la bola de nieve
Tocá cada uno. El primero es el que arruina a la mayoría.
¿NO TE ALCANZA NI
PARA LOS MÍNIMOS?
Entonces el problema ya no es de método, y no lo tenés que resolver solo. En una reunión corta miramos tus números reales y armamos un plan de salida posible, sin juicios. Te vas con algo concreto, me contrates o no.
La foto real de tus deudas, sin dramatizar
Tu orden de ataque personalizado
Qué conviene renegociar primero
Seguí ordenando tu plata
La bola de nieve necesita combustible. Estos tres artículos te ayudan a encontrarlo.
Preguntas frecuentes sobre el método bola de nieve
¿Qué es el método bola de nieve para pagar deudas?
Es una estrategia donde ordenás tus deudas de menor a mayor saldo, pagás el mínimo de todas y concentrás todo el dinero extra en la más chica. Al liquidarla, su pago se suma al ataque de la siguiente. Cada deuda eliminada agranda tu capacidad de pago, como una bola de nieve que crece rodando.
¿Qué conviene más: bola de nieve o avalancha?
La avalancha (pagar primero la deuda de mayor interés) puede ser algo más barata en el papel. La bola de nieve gana en la práctica porque las victorias rápidas sostienen la motivación y la mayoría de la gente la completa. Si tenés una deuda con un interés desproporcionadamente alto respecto de las demás, un híbrido razonable es atacar esa primero y después seguir por saldo.
¿Las cuotas sin interés cuentan como deuda?
Sí: son plata de tus próximos meses que ya está comprometida. En la lista van con su saldo restante y la cuota como "mínimo". Como no generan interés, no conviene adelantarlas: se pagan a término, pero tienen que estar visibles para que sepas cuánto de tu ingreso futuro ya está ocupado.
¿Qué hago si no me alcanza ni para los pagos mínimos?
Ahí el método bola de nieve todavía no aplica: primero hay que renegociar. Llamá a cada acreedor y pedí refinanciación o plan de pagos (los bancos prefieren cobrar distinto antes que no cobrar). Priorizá techo, comida y servicios básicos por encima de las deudas. Y buscá ayuda: una mirada externa sobre los números encuentra salidas que desde adentro no se ven.
Aviso: el contenido de este artículo es educativo e informativo. Los montos del ejemplo son orientativos, no estadísticas oficiales ni promesas de resultado. El simulador NO calcula intereses, punitorios ni refinanciaciones: con intereses reales los plazos son mayores; sirve únicamente para visualizar el orden y la mecánica del método. Este contenido no constituye recomendación de inversión, asesoramiento legal ni asesoramiento personalizado. Para decisiones sobre tus deudas, consultá tu caso particular.
Más sobre deudas: los 8 artículos del tema
Poné a prueba lo que leísteTrivia: Banco, tarjeta y crédito10 preguntas con la respuesta explicada. Sin registrarte.JugarSeguí leyendo
Artículos relacionados
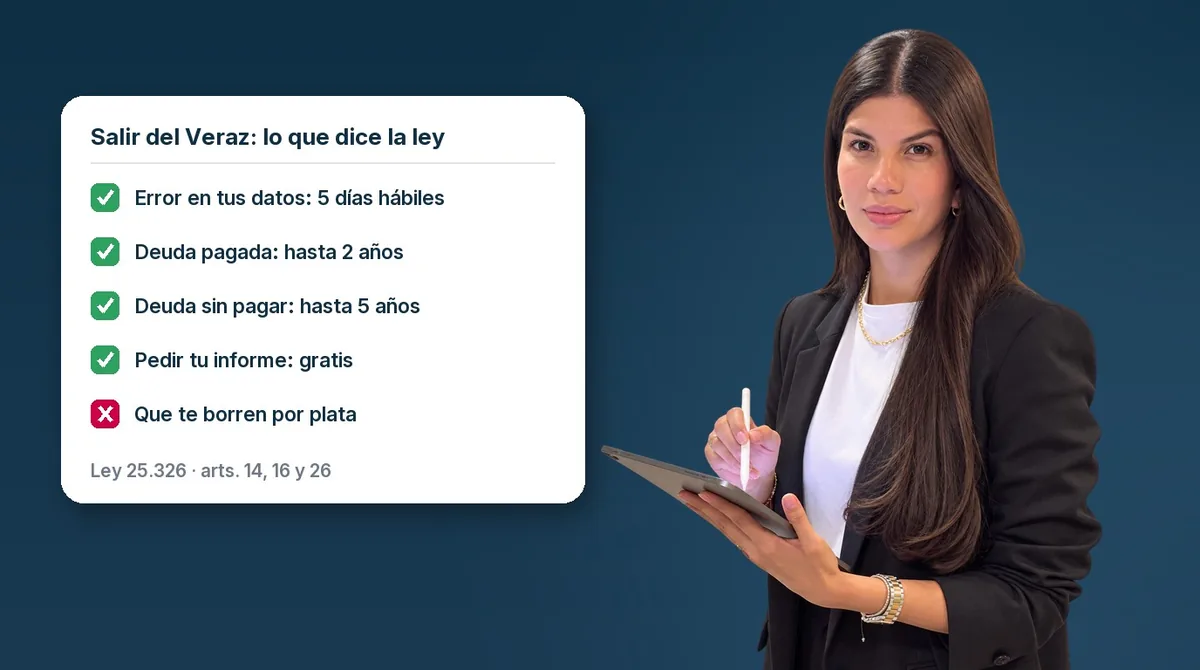
Cómo salir del Veraz: qué dice la ley y qué podés hacer vos gratis
Nadie te borra por plata. Lo que sí podés pedir según tu caso, los plazos de la Ley 25.326 y el reclamo paso a paso, sin intermediarios.
Leer más
Cómo salir de deudas en Argentina: el plan de 90 días paso a paso
Auditoría, orden de ataque, negociación y blindaje. Noventa días con una tarea concreta por semana y un simulador de tu fecha de salida.
Leer más
Método bola de nieve o avalancha: cuál te saca de deudas más rápido
Uno gana en plata, el otro gana en cabeza. El simulador compara los dos con tus propias deudas y te dice cuál conviene.
Leer más