
Deudas
Método bola de nieve o avalancha: cuál te saca de deudas más rápido
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 9 min de lectura ·
Marcos me escribió un domingo a la noche con una planilla hecha por él y una sola pregunta: "¿empiezo por la más chica o por la más cara?".
Tenía tres deudas: $180.000 en una tarjeta, $420.000 en un préstamo y $850.000 de un refinanciado viejo. Había leído sobre el método bola de nieve y sobre el avalancha, y llevaba tres semanas eligiendo. Tres semanas sin atacar ninguna.
Le dije lo mismo que a todo el mundo: los dos funcionan, y el peor aplicado desde mañana le gana al mejor aplicado el mes que viene. Igual la pregunta es buena y tiene respuesta: la diferencia no es filosófica, se mide en meses y en pesos.
En este artículo: los dos métodos con el caso de Marcos, cuándo conviene cada uno y un simulador que los compara con tus números, para que la decisión te lleve cinco minutos y no tres semanas.
La avalancha suele ahorrar más en intereses y terminar antes. La bola de nieve, en cambio, da victorias rápidas y a mucha gente le cuesta menos sostenerla. Cuánto cambia en tu caso lo calcula el simulador de más abajo.

Las cuatro cosas que pesan en la elección
Antes de elegir método, mirá el tablero. En Argentina el contexto pesa tanto como la estrategia.
Menos
intereses suele pagar la avalancha que la bola de nieve.
Cuánto, depende de tus tasas: probalo en el simulador
170%
anual cuesta el refinanciado de Marcos, su deuda más cara.
Caso de Marcos, más abajo
Muchos
de los hogares endeudados de Argentina tienen dos o tres deudas activas a la vez.
Un patrón frecuente, no una estadística
Muchos
de quienes salen de deudas recaen. El método que terminás vale más que el método perfecto.
Un patrón frecuente, no una estadística
Bola de nieve y avalancha, cara a cara
Los dos hacen exactamente lo mismo con el dinero liberado: lo reasignan a la siguiente deuda. Lo único que cambia es el orden de la fila.

Ordenás por saldo, de menor a mayor
- Atacás primero la deuda más chica, sin importar la tasa.
- Ganás victorias rápidas: la primera deuda muere en semanas, no en años.
- Perdés algo de dinero en intereses frente a la otra opción.
- Te sirve si intentaste antes y abandonaste, o si necesitás ver que el plan funciona para creerle.
Caso Marcos: empieza por los $180.000 de la tarjeta.
Ordenás por tasa, de mayor a menor
- Atacás primero la deuda más cara, sin importar el saldo.
- Ganás dinero: pagás menos intereses y solés terminar antes.
- Perdés impulso: la primera victoria puede tardar meses.
- Te sirve si sos constante por naturaleza y una de tus deudas tiene un costo financiero muy alto.
Caso Marcos: empieza por el refinanciado de $850.000 al 170% anual.
Con tasas argentinas la diferencia entre un método y otro es más grande que en cualquier manual. Y aun así, el que abandonás a los dos meses cuesta más que el que terminás.
Cinco perfiles y el método que les sirve
Deslizá para ver los cinco. Alguno se te va a parecer bastante.
La que ya intentó tres veces
Arrancaste en enero, en abril y en julio. Las tres veces duraste seis semanas. No te falta información: te falta ver un resultado antes de que se te agote la energía.
Método: bola de nieve, sin discusión. Necesitás una deuda muerta en el primer mes.
El de la deuda cara y enorme
Tenés un refinanciado de tarjeta que se lleva la mitad de lo que pagás por mes, y varias deudas chiquitas que casi no pesan. Cada mes que esa deuda sigue viva te cuesta una fortuna.
Método: avalancha. Con costos financieros de tres dígitos, la matemática le gana a la psicología.
La de las siete deudas chicas
Ninguna es grande, pero son muchas y cada una tiene su fecha y su llamado. Lo que agota es la cantidad de frentes abiertos, más que el monto.
Método: bola de nieve. Bajar de siete deudas a tres cambia tu vida diaria antes que tu saldo.
El que ya viene ordenado
Tenés todo anotado, cumplís lo que te proponés y no necesitás aplausos para sostener un plan. Lo tuyo es optimizar, no arrancar.
Método: avalancha pura. Con tu perfil, cada peso ahorrado en intereses es un peso que se queda tuyo.
La pareja que arranca junta
Dos personas, dos criterios, y cada conversación sobre dinero termina mal. No necesitan el método óptimo: necesitan uno que los dos acepten sin pelearse.
Método: híbrido. La deuda más cara primero si es desproporcionada, y de ahí en adelante bola de nieve.

Lo que necesitás para aplicar cualquiera de los dos
Cuatro datos y una regla. Si te falta alguno, el método no se puede aplicar todavía.
1. El saldo real de cada deuda
No la cuota: el saldo. Pedilo por app, por teléfono o en el resumen. En tarjetas mirá el saldo total financiado, no el pago mínimo sugerido: no son lo mismo.
2. El costo financiero total de cada una
El CFT es el número que manda, no la tasa nominal. Incluye intereses, seguros, comisiones e impuestos. Sin el CFT no podés aplicar avalancha, porque ordenarías la fila con el dato equivocado.
3. La cuota mínima de cada deuda
Es el piso que pagás sí o sí en todas mientras atacás una sola. Si los mínimos ya no te entran, todavía no estás en etapa de método: estás en etapa de negociación.
4. El extra mensual que podés poner
El dinero que va a atacar la deuda elegida además de los mínimos. Sacalo de un presupuesto de guerra temporal, no de la nada. Si el número es cero, el trabajo de este mes es liberar ese extra, no elegir método.
5. La regla de la reasignación
Es lo que hace que cualquiera de los dos métodos funcione. Cuando una deuda muere, su cuota completa no vuelve a tu vida cotidiana: se suma al ataque de la siguiente. Sin esta regla no hay bola de nieve ni avalancha, hay solo una lista ordenada.
Cómo se aplica, paso por paso
Es la misma secuencia para los dos métodos. Lo único que cambia es el paso 2.
Listá todo en una sola hoja
Acreedor, saldo, cuota mínima y costo financiero total. Incluí las cuotas sin interés: no generan intereses, pero son ingreso futuro ya comprometido y tienen que estar visibles.
Ordená la fila
Bola de nieve: de menor a mayor saldo. Avalancha: de mayor a menor costo financiero. Este es el único paso donde los métodos se separan, y es el que vas a probar en el simulador de abajo.
Pagá el mínimo de todas y el extra en una sola
Todas al día, pero el extra concentrado en la primera de la fila. Repartirlo entre todas es el error más común y el que hace que nada muera nunca.
Cuando una muere, reasignás su cuota completa
Acá empieza el efecto real. La deuda dos se ataca con tu extra más la cuota que quedó libre de la deuda uno. La capacidad de pago crece sola, sin que ganes un peso más.
Revisás una vez por mes, siempre el mismo día
Actualizás saldos, tachás lo que bajó y confirmás que la fila sigue teniendo sentido. Quince minutos por mes sostienen el plan mejor que cualquier arranque motivado.
Comparador: ¿cuál te conviene?
Cargá tus tres deudas y el simulador corre los dos métodos con tus números. La cuota mínima tiene que cubrir el interés del mes, si no la deuda no baja nunca.
Bola de nieve
-
Intereses: -
Avalancha
-
Intereses: -
Estimación orientativa. Supone tasa fija, cero consumos nuevos, cero punitorios y pago en fecha. En la vida real las tasas cambian y los plazos se mueven. Sirve para comparar los dos métodos, no como proyección financiera.
La planilla que ordena la fila por vos
Cargás tus deudas una vez y te devuelve el orden de ataque con los dos métodos y tu fecha estimada. Versión liviana, gratis, por mail.
Sin spam. Te podés desuscribir cuando quieras.
Los 3 errores al elegir método
Marcos cometió el primero durante tres semanas. Los otros dos los vi en decenas de planillas.
Elegir durante semanas en vez de empezar
La diferencia entre los dos métodos es real, pero es chica comparada con la diferencia entre aplicar uno y no aplicar ninguno. Si estás trabada eligiendo, elegí bola de nieve hoy y revisá dentro de tres meses.
Repartir el extra entre todas las deudas
Parece justo y lo hace casi todo el mundo. Así ninguna deuda muere nunca, entonces nunca se libera una cuota y el efecto nunca arranca. Todo el extra a una sola deuda por vez.
Ordenar la avalancha por la tasa equivocada
Usar la tasa nominal en vez del costo financiero total cambia el orden de la fila y te hace atacar la deuda que no era. Si no conseguís el CFT de todas, mejor bola de nieve que una avalancha con datos flojos.
Seguí por acá
Cómo salir de deudas en Argentina: el plan de 90 días
La guía completa donde este método es la etapa 2 de cuatro.
TarjetasPagás el mínimo: lo que te cuesta de verdad
Por qué la tarjeta suele ser la primera de la fila en el método avalancha.
NegociaciónCómo negociar tus deudas con el banco
Si los mínimos no te entran, el método viene después de esta llamada.
CabezaDeudas y ansiedad: por qué un plan te devuelve el sueño
Por qué la bola de nieve gana más veces de las que debería.
Elegiste el método. Ahora te falta el plan.
DEUDA CERO trae los dos métodos aplicados paso a paso, el dashboard donde ves el avance real, el guion de negociación y el sistema anti recaída de los 90 días.
QUIERO EL PLAN DEUDA CEROAcceso inmediato. Es el mismo método que usamos con nuestros clientes.
Shir · Agente Productor · CNV Mat. N° 2826
Finanzas simples para personas reales.
Aviso: el contenido de este artículo es educativo e informativo. Los montos y tasas de los ejemplos son orientativos y no constituyen estadísticas oficiales ni promesas de resultado. El simulador asume tasa fija, cero consumos nuevos y cero punitorios: en la vida real los plazos cambian. Este contenido no constituye recomendación de inversión, asesoramiento legal ni asesoramiento financiero personalizado. Para decisiones sobre tus deudas, consultá tu caso particular. Shirley Johana Ladino Medina, Agente Productor N° 2826 de la Comisión Nacional de Valores, registrada bajo convenio con el agente de liquidación y compensación registrado que corresponda.
Más sobre deudas: los 8 artículos del tema
Poné a prueba lo que leísteTrivia: Banco, tarjeta y crédito10 preguntas con la respuesta explicada. Sin registrarte.JugarSeguí leyendo
Artículos relacionados
Deudas y ansiedad: por qué un plan escrito te devuelve el sueño
Qué le hace el estrés financiero crónico al cuerpo, y por qué poner el número exacto en un papel baja la angustia.
Leer más
Método bola de nieve para deudas: el plan paso a paso para salir
Empezás por la más chica y usás el envión. Por qué funciona aunque en el papel no sea el más barato.
Leer más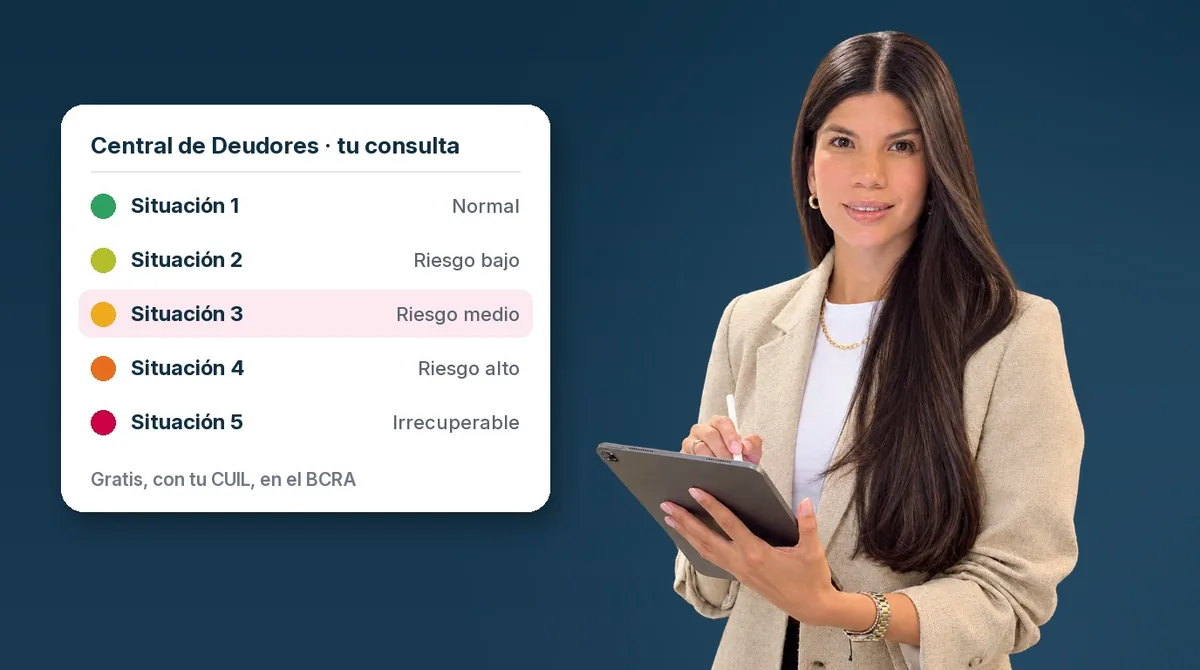
Cómo saber si estás en el Veraz gratis, con tu DNI
La consulta oficial es gratis y tarda cinco minutos. Qué significa cada situación, cuánto tiempo puede figurar una deuda y qué hacer con la tuya.
Leer más