
Deudas
Deudas y ansiedad: por qué un plan escrito te devuelve el sueño
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 9 min de lectura ·
Lucía se despertaba a las tres de la mañana. Siempre a la misma hora, siempre con el mismo pensamiento: "no me va a alcanzar".
No pasaba nada nuevo a esa hora: la deuda era la misma que a las once de la noche. Lo que cambiaba era que en el silencio no había con qué tapar el pensamiento, y el número que no conocía con exactitud se volvía infinito.
Eso es lo primero que hay que entender sobre deudas y ansiedad: buena parte del sufrimiento no viene del monto, viene de la incertidumbre. Tu cabeza, cuando no tiene un dato, no deja el espacio en blanco. Lo llena con la peor versión posible.
En este artículo: qué le hace el estrés financiero crónico a tu cuerpo, por qué un plan escrito baja la angustia antes que la deuda y un test de diez señales para ver en qué punto estás hoy.
El estrés financiero crónico sostiene niveles altos de cortisol y se asocia con migrañas frecuentes, úlceras y problemas digestivos, insomnio y más riesgo cardíaco. No es un diagnóstico: si te pasa, consultalo con un médico.

Lo que la deuda le hace al cuerpo
No es exageración ni falta de carácter. El estrés financiero sostenido también se siente en el cuerpo.
Riesgo
de migrañas frecuentes, más alto con estrés financiero crónico.
Una asociación frecuente, no un diagnóstico
Riesgo
de úlceras y problemas digestivos, por el estado de alerta permanente.
Una asociación frecuente, no un diagnóstico
Riesgo
cardíaco más alto en cuadros de estrés financiero prolongado.
Una asociación frecuente, no un diagnóstico
Muchos
hogares argentinos viven con deudas. Lo que sentís es masivo, aunque casi nadie lo hable.
Un patrón frecuente, no una estadística
Una aclaración importante antes de seguir: este artículo habla de la ansiedad asociada al dinero. Si lo que sentís excede eso, o si el malestar te está desbordando, esto no reemplaza la consulta con un profesional de salud mental. Las dos cosas pueden ir juntas y no compiten entre sí.
Qué cambia el día que escribís el plan
La deuda de Lucía era la misma el lunes que el martes. Lo que cambió el martes fue que estaba escrita.
- El monto es una sensación, y la sensación siempre es peor que el número.
- Cada resumen que llega es una amenaza sin tamaño definido.
- No sabés si vas mejorando, entonces cualquier esfuerzo parece inútil.
- La cabeza vuelve al tema a cualquier hora, porque nunca queda resuelto.
- El teléfono suena y el cuerpo se activa antes de que mires la pantalla.
- El monto es un número finito. Grande, tal vez, pero con borde.
- El resumen se abre, se anota y vuelve a su lugar en la lista.
- Ves el saldo bajar mes a mes, aunque sea despacio.
- El tema tiene un horario asignado. El resto del día es tuyo.
- Sabés qué vas a decir cuando llamen, y eso solo ya baja la reacción.
No se trata de pensar en positivo. Se trata de cambiar la incertidumbre por un dato. El alivio no viene de que la deuda sea menor: viene de que por fin tiene tamaño y tiene final.
Seis formas en que la deuda se te mete en el cuerpo
Casi nadie se reconoce en una sola. Lo normal es identificarse con dos o tres.
La que se despierta a las tres
Dormís bien las primeras horas y a la madrugada te despertás con el pensamiento entero. El cuerpo avisa que hay algo pendiente que la cabeza no cerró.
Lo que ayuda: dejar el número escrito al lado de la cama. Suena tonto y funciona: lo que está anotado deja de pedir espacio mental.
El que no abre nada
Sobres sin abrir, notificaciones sin leer, la app desinstalada. Es una defensa, no vagancia: mientras no mirás, el problema no es del todo real.
Lo que ayuda: abrir todo una vez, con alguien al lado si hace falta. El miedo a mirar suele ser peor que lo que hay para mirar.
La que salta por cualquier cosa
Estás irritable con la gente que querés y después te sentís mal. El estado de alerta permanente consume la paciencia que te quedaba para el resto.
Lo que ayuda: ponerle nombre en voz alta. "Estoy así por la plata, no por vos" desactiva discusiones enteras.
El que compra para calmarse
Una compra chica te da diez minutos de alivio y después empeora todo. Es la trampa más cruel: el analgésico es exactamente lo que produce el dolor.
Lo que ayuda: una regla de espera de 48 horas para cualquier compra no esencial. La urgencia casi siempre se disuelve sola.
La que no lo cuenta
Nadie en tu entorno sabe. Sostener la fachada cuesta energía y te obliga a seguir gastando para que no se note. La vergüenza sale carísima.
Lo que ayuda: contárselo a una sola persona. Con una alcanza para que deje de ser un secreto y pase a ser un problema.
El que se paraliza
Sabés qué habría que hacer y no lo hacés. No es falta de voluntad: el cortisol alto nubla el juicio y vuelve difícil una decisión que en otro momento sería obvia.
Lo que ayuda: bajar el tamaño del primer paso hasta que sea ridículo. Anotar una sola deuda hoy. Nada más que una.

Cinco herramientas para bajar la ansiedad esta semana
Ninguna baja la deuda. Todas bajan lo que la deuda te está haciendo mientras la pagás.
1. El número escrito
La más potente de la lista y la más barata: un papel con el total exacto. Mientras el monto sea una sensación, tu cabeza lo va a estimar mal y siempre para peor. Un número finito se puede planificar. Una sensación infinita no.
2. El horario del dinero
Un día fijo por semana, media hora, para mirar las cuentas. Fuera de ese horario el tema no se toca. Suena rígido y es lo que le devuelve el resto de la semana a tu cabeza.
3. El guion del teléfono
Buena parte del pánico a los llamados viene de no saber qué decir. Tener escrito qué vas a responder convierte una emboscada en un trámite. Acá está el guion completo.
4. El colchón mínimo
Un fondo chico que cubra el imprevisto típico de tu vida. Uno de los mayores disparadores de ansiedad es el miedo a que algo se rompa y te obligue a endeudarte más. El colchón no elimina el riesgo, elimina el terror al riesgo.
5. El movimiento diario
Veinte minutos de caminata cuentan. El estrés financiero eleva el cortisol y el cuerpo necesita descargarlo. Es la contraparte física de un problema que se vive en el cuerpo.
Las dos semanas que le devolvieron el sueño a Lucía
Su deuda seguía siendo casi la misma al día catorce. Su descanso, no.

1 a 3
Mirar
Abrió todo lo que no había abierto y anotó cada deuda con su saldo. Lloró un rato el primer día. El total resultó ser un 15% menor de lo que se imaginaba, que es lo que pasa casi siempre.
4 a 7
Ordenar
Puso las deudas en fila, eligió por cuál empezaba y definió cuánto extra podía poner por mes. Esa noche durmió de un tirón por primera vez en meses, con la deuda intacta.
8 a 11
Hablar
Se lo contó a su hermana y llamó a dos acreedores con el guion adelante. Uno le mejoró la cuota. El otro no, pero dejó de ser un fantasma: pasó a ser un número más de la lista.
12 a 14
Blindar
Fijó su horario del dinero los jueves a la noche y guardó su primer colchón. El tema dejó de aparecer a cualquier hora: ya tenía su lugar en la semana.
Test: 10 señales
Marcá las que te pasan seguido. Nadie lo ve, es solo para vos.
0 de 10
Este test es orientativo y no constituye un diagnóstico ni una evaluación clínica. Su único objetivo es que veas con claridad cómo estás hoy. Si el malestar es intenso o sostenido, consultá con un profesional de salud mental.
Llevate la hoja del número gratis
Una hoja para escribir todas tus deudas y ver el total por primera vez. Es el paso que a Lucía le devolvió el sueño antes de pagar un peso.
Sin spam. Te podés desuscribir cuando quieras.
Los 3 errores con la ansiedad por deudas
Son bienintencionados los tres. Y los tres alargan el problema.
Esperar a estar mejor para mirar los números
La calma no viene antes de mirar, viene después. Mientras esperás sentirte con fuerzas, la incertidumbre trabaja en contra tuyo las veinticuatro horas. Mirar empieza a bajar la ansiedad, no la sube.
Tratarlo como un problema de carácter
"Soy un desastre con la plata" es una etiqueta que paraliza. Muchísimos hogares argentinos viven con deudas: lo que falta es un sistema.
Aguantarlo en soledad
La vergüenza es el mejor aliado de la deuda: te mantiene callada, y callada seguís tomando decisiones peores. Contárselo a una persona de confianza cambia más el cuadro que cualquier consejo financiero.
Seguí por acá
Cómo salir de deudas en Argentina: el plan de 90 días
El plan escrito completo, que es exactamente lo que baja la incertidumbre.
NegociaciónCómo negociar tus deudas con el banco
El guion que convierte el llamado temido en un trámite de once minutos.
MétodoBola de nieve o avalancha: cuál te saca más rápido
Por qué el método con victorias rápidas suele ganarle al método óptimo.
TarjetasPagás el mínimo: lo que te cuesta de verdad
De dónde viene la sensación de pagar todos los meses y no avanzar nunca.
Dormir tranquila no es un lujo.
DEUDA CERO es el plan de 90 días completo: ebook paso a paso, dashboard donde ves bajar tus saldos, cuaderno de batalla para la parte emocional, guion de negociación y sistema anti recaída. Todo escrito, que es justamente lo que le saca ruido a la cabeza.
QUIERO EL PLAN DEUDA CEROAcceso inmediato. Es el mismo método que usamos con nuestros clientes.
Shir · Agente Productor · CNV Mat. N° 2826
Finanzas simples para personas reales.
Aviso: el contenido de este artículo es educativo e informativo. Los porcentajes citados provienen del research indicado y son orientativos, no estadísticas oficiales. El test es orientativo y no constituye diagnóstico, evaluación clínica ni tratamiento: si el malestar es intenso o sostenido, consultá con un profesional de salud mental. Este contenido no constituye recomendación de inversión, asesoramiento legal ni asesoramiento financiero personalizado. Shirley Johana Ladino Medina, Agente Productor N° 2826 de la Comisión Nacional de Valores, registrada bajo convenio con el agente de liquidación y compensación registrado que corresponda.
Más sobre deudas: los 8 artículos del tema
Poné a prueba lo que leísteTrivia: Banco, tarjeta y crédito10 preguntas con la respuesta explicada. Sin registrarte.JugarSeguí leyendo
Artículos relacionados
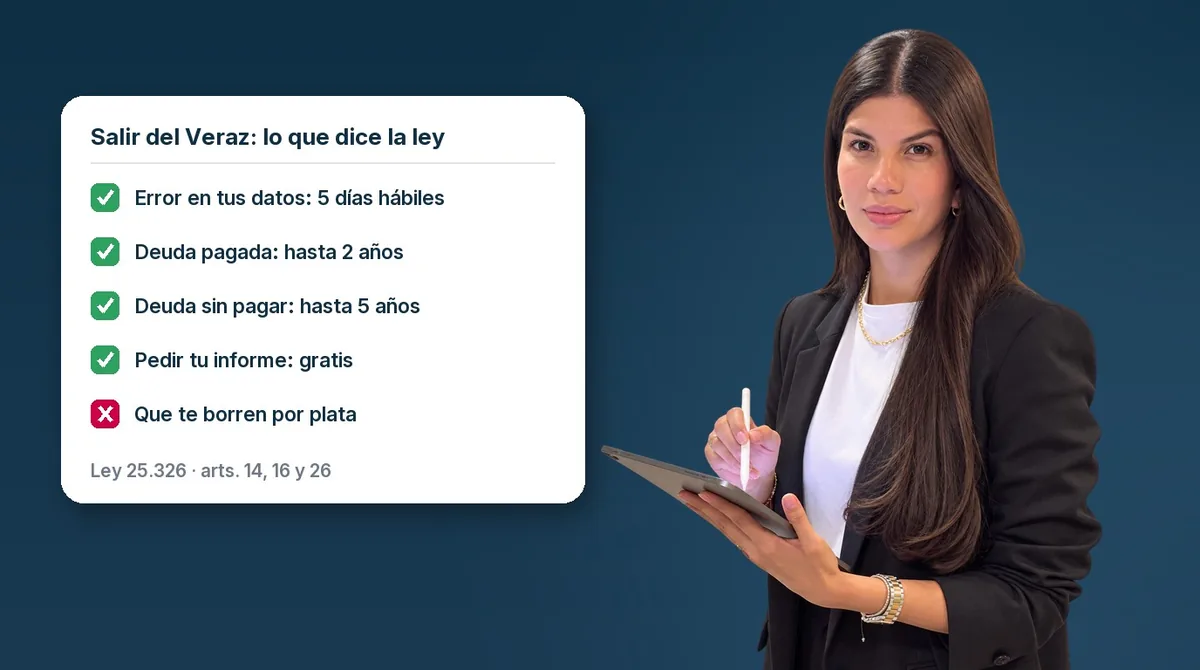
Cómo salir del Veraz: qué dice la ley y qué podés hacer vos gratis
Nadie te borra por plata. Lo que sí podés pedir según tu caso, los plazos de la Ley 25.326 y el reclamo paso a paso, sin intermediarios.
Leer más
Cómo salir de deudas en Argentina: el plan de 90 días paso a paso
Auditoría, orden de ataque, negociación y blindaje. Noventa días con una tarea concreta por semana y un simulador de tu fecha de salida.
Leer más
Método bola de nieve o avalancha: cuál te saca de deudas más rápido
Uno gana en plata, el otro gana en cabeza. El simulador compara los dos con tus propias deudas y te dice cuál conviene.
Leer más