
Inicio › Blog › Inversión y crecimiento
Inversión y crecimiento
5 pasos para elegir una inversión
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 11 min de lectura ·
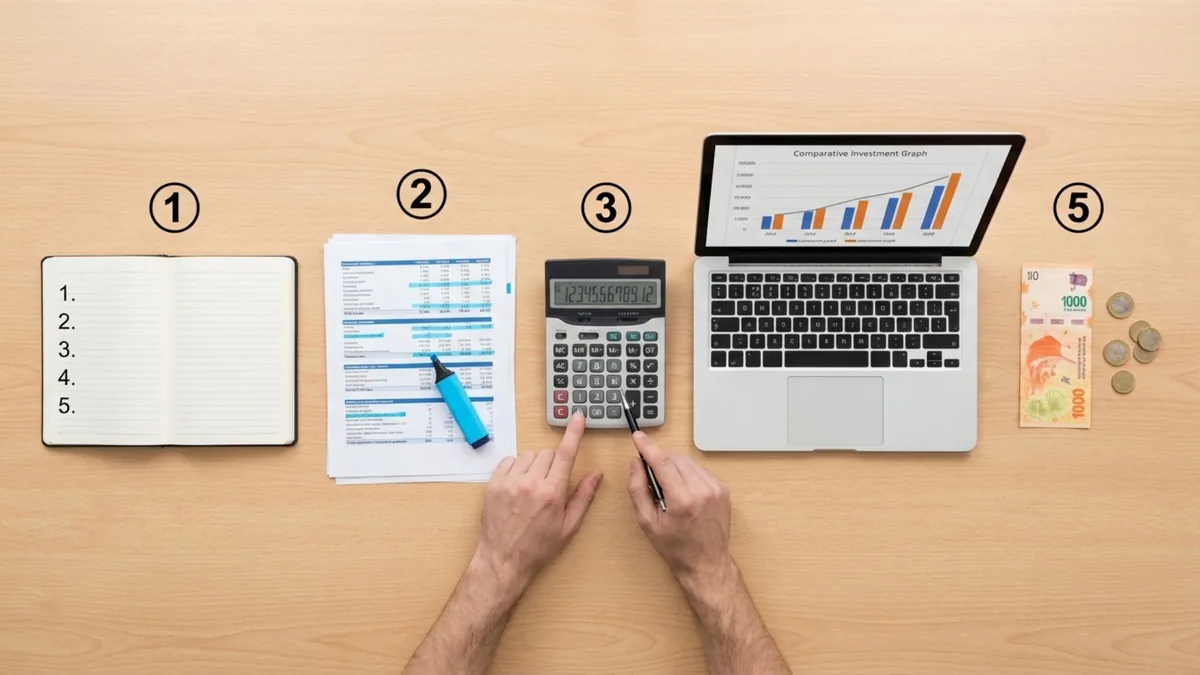
Tenés $5.000.000 ahorrados en tu cuenta. Querés invertir, sabés que dejarlos quietos es perder plata por inflación. Pero no sabés por dónde empezar.
¿Acciones? ¿Bonos? ¿Plazo fijo en dólares? ¿ETFs? ¿CEDEARs? La cantidad de opciones te paraliza. Y mientras seguís investigando qué es lo mejor, tu plata sigue perdiendo valor.
El problema no es que no haya opciones. El problema es que elegir sin un método claro es como tirar un dardo con los ojos vendados. Podés acertar. O perder todo.
En este artículo te mostramos el proceso exacto que usamos con nuestros clientes: los 5 pasos para elegir una inversión sin arrepentirte después, cómo tu objetivo define tu estrategia, los 3 perfiles de inversor y qué instrumentos usar según el tuyo.
Muchos
de quienes empiezan a invertir eligen mal su primer instrumento porque no definen estos 5 pasos antes de poner un peso
Un patrón frecuente en asesorías, no una estadística
159%
de ganancia histórica orientativa en 10 años con S&P 500 ETF frente al 4,5% de un plazo fijo en dólares a 1 año. El horizonte lo cambia todo
Estimación orientativa basada en rendimientos históricos del S&P 500. No garantiza resultados futuros
9 de 10
fondos activos de grandes empresas de EE.UU. ganaron menos que el S&P 500 en los últimos 15 años (89,5 %)
Contenido educativo e informativo
Los portfolios, porcentajes y estrategias mencionados en este artículo son ejemplos orientativos basados en principios generales de inversión. No constituyen asesoramiento financiero personalizado. Cada persona tiene una situación, objetivos y tolerancia al riesgo diferentes. Consultá con un asesor antes de tomar decisiones de inversión.
Paso 1: Definí Para Qué Querés La Plata
Este es el paso que más se saltea. Y es el más importante.
No existe "la mejor inversión". Existe la mejor inversión para tu objetivo específico.
Si querés comprarte un auto en 2 años, necesitás una estrategia completamente distinta a si querés jubilarte en 20 años. Diferentes objetivos significan diferentes instrumentos.
El objetivo es la brújula de toda tu estrategia. Sin él, cualquier instrumento que elijas va a parecer razonable hasta que el mercado te muestre que no lo era.
Tres ejemplos de objetivos claros y su estrategia correspondiente:
Viaje a Europa
Objetivo: USD 8.000 en 18 meses
Estrategia: Renta fija con liquidez
Plazo fijo en dólares + bonos de corto plazo
Comprar Depto
Objetivo: USD 50.000 en 5 años
Estrategia: Renta mixta balanceada
60% bonos + 40% ETFs (S&P 500)
Retiro Anticipado
Objetivo: USD 500.000 en 20 años
Estrategia: Renta variable agresiva
80% ETFs globales + 20% bonos
La regla de oro: cuanto más cerca esté tu objetivo en el tiempo, menos riesgo podés tomar. Cuanto más lejos, más riesgo deberías tomar.
Paso 2: Establecé Tu Horizonte Temporal
¿Cuándo necesitás ese dinero? Esta pregunta define todo.
El tiempo es tu arma secreta o tu peor enemigo, según cómo lo uses.
A más tiempo disponible, podés tolerar más volatilidad y aspirar a mayores rendimientos. A menos tiempo, necesitás más certeza aunque eso signifique resignar potencial de ganancia.
La mayoría de los errores de inversión no vienen de elegir el instrumento equivocado, sino de elegir el instrumento correcto para el horizonte equivocado. Un ETF de acciones es excelente para 10 años. Es peligroso para 10 meses.
Ejemplo: el poder del tiempo
Juan tiene USD 10.000 para invertir. Dos escenarios completamente distintos según cuándo necesita la plata:
Necesita la plata en 1 año
Plazo fijo en dólares
USD 10.450
Ganancia: USD 450 (4,5%)
Estimación orientativa. Tasas varían según entidad y condiciones del mercado.
Puede esperar 10 años
S&P 500 ETF
USD 25.937
Ganancia: USD 15.937 (159%)
Estimación orientativa basada en rendimiento histórico. No garantiza resultados futuros.

Paso 3: Renta Fija o Renta Variable
La decisión fundamental: ¿certeza o potencial?
Esta es la bifurcación más importante. Todo lo demás deriva de esta elección.
Esta decisión depende directamente de tu horizonte temporal del Paso 2. No podés elegir bien entre renta fija y renta variable si primero no sabés cuándo necesitás la plata.
Y la mayoría de los inversores inteligentes no eligen una u otra. Combinan ambas en proporciones que se ajustan a su perfil. Eso se llama diversificación.
Renta Fija
Seguridad · Predictibilidad
¿Qué es?
Instrumentos donde el rendimiento está pactado o es más previsible. El riesgo es menor, no cero.
Ejemplos:
- Plazo fijo en dólares
- Bonos del Tesoro de EE.UU.
- Bonos corporativos AAA
- FCI de renta fija
Rentabilidad predecible (4 a 6% anual en USD, estimación orientativa)
Bajo riesgo de pérdida de capital
Ideal para horizontes cortos, de 1 a 3 años
Retornos limitados, difícil superar el 6 a 7% en USD
No aprovecha el crecimiento exponencial del mercado
Renta Variable
Crecimiento · Potencial
¿Qué es?
Instrumentos donde no sabés cuánto vas a ganar ni perder. Tu retorno depende del desempeño de las empresas y el mercado. Más riesgo, más potencial.
Ejemplos:
- Acciones (Amazon, Apple, Google)
- CEDEARs
- ETFs (S&P 500, Nasdaq 100)
- FCI de acciones
Mayor potencial (10 a 15%+ anual en USD histórico, estimación orientativa)
Aprovecha el crecimiento exponencial del mercado
Ideal para horizontes largos, de 5 años en adelante
Alta volatilidad, con caídas posibles del 20 al 40%
Riesgo real de pérdida en el corto plazo
La mayoría de los inversores inteligentes no eligen uno u otro. Combinan ambos en proporciones que se ajustan a su perfil. A eso se le llama diversificación, y es el siguiente paso.

Paso 4: Gestión Activa o Pasiva
¿Querés gestionar vos o automatizar todo?
Esta decisión define cuánto tiempo vas a dedicarle a tus inversiones cada mes.
No hay una respuesta correcta universal, solo la que mejor se adapta a tu estilo de vida, tu nivel de conocimiento y la cantidad de horas que podés destinarle a tus finanzas cada mes.
La mayoría de las personas sobreestima su capacidad de gestionar activamente. Y eso tiene un costo financiero real, porque las decisiones emocionales en momentos de volatilidad suelen destruir más valor del que generan.
Gestión Activa
Vos decidís qué comprar, cuándo comprar y cuándo vender. Seguís el mercado, analizás empresas, ajustás tu portfolio mensualmente.
Ejemplos:
- Comprar acciones individuales en Balanz o IOL
- Elegir qué CEDEARs comprar cada mes
- Decidir cuándo rebalancear tu portfolio
- Seguir noticias del mercado diariamente
Control total sobre cada decisión
Potencial de ganarle al mercado
Flexibilidad para cambiar la estrategia
Requiere entre 5 y 10 horas por mes
Mayor riesgo de errores emocionales
Necesitás conocimiento avanzado
Gestión Pasiva
Automatizás todo. Definís una estrategia inicial, configurás transferencias automáticas mensuales y el sistema trabaja solo.
Ejemplos:
- DCA mensual en ETF S&P 500
- Robo-advisors que rebalancean automáticamente
- FCI que se gestionan solos
- Plan de ahorro con capitalización
Requiere solo 1 a 2 horas al año
Elimina las decisiones emocionales del proceso
No necesitás ser experto para empezar
Menos control sobre decisiones puntuales
Difícil ganarle al mercado de forma consistente
Menor flexibilidad táctica ante cambios del mercado
Un criterio general
Si tenés menos de 3 años de experiencia invirtiendo, empezá con gestión pasiva. La gran mayoría de los gestores activos profesionales no le gana al S&P 500 a largo plazo (lo muestran los informes SPIVA). Es muy difícil ganarle al mercado de forma consistente, y los errores emocionales en el camino suelen costar más que las comisiones de cualquier fondo.
Paso 5: Determiná Tu Perfil de Riesgo
El paso final que define tu estrategia de portfolio.
Tu objetivo, tu horizonte y tu tolerancia emocional a la volatilidad convergen acá.
Todos los pasos anteriores convergen acá. Tu perfil de riesgo combina tu objetivo, tu horizonte temporal y tu tolerancia emocional a la volatilidad, y define la proporción exacta de renta fija vs renta variable en tu portfolio.
Existen 3 perfiles principales. La mayoría de las personas se identifica claramente con uno de estos tres:
El Guardián
Conservador · Protector
85-95%
Renta Fija
Tu prioridad es proteger el capital por sobre todo. Preferís la tranquilidad de saber que tu dinero está seguro.
Perfecto para:
- Objetivos en 1 a 3 años
- No tolerás volatilidad
- Querés dormir tranquilo
Portfolio ejemplo:
90% Bonos del Tesoro USA + Plazo fijo USD
10% Liquidez
El Navegante
Equilibrado · Estratégico
60/40
Equilibrio Perfecto
Buscás el equilibrio entre seguridad y crecimiento. Aceptás volatilidad moderada a cambio de mejores rendimientos.
Perfecto para:
- Objetivos en 3 a 7 años
- Tolerás oscilaciones del 10 al 15%
- Querés combinar lo mejor de los dos mundos
Portfolio ejemplo:
60% Bonos corporativos + T-Bonds
40% ETFs S&P 500 + MSCI World
El Águila
Audaz · Visionario
80-85%
Renta Variable
Volás alto y ves lejos. Tu visión de largo plazo te permite capitalizar el crecimiento exponencial del mercado.
Perfecto para:
- Objetivos en 10 a 20 años o más
- Tolerás caídas del 20 al 40%
- Querés máximo crecimiento
Portfolio ejemplo:
80% ETFs S&P 500 + Nasdaq 100 + Global
20% Bonos corporativos + Cash
¿No sabés cuál es tu perfil?
Lo definimos con tus números: cuánto podés invertir, en qué plazo y cuánta caída podés aguantar sin vender. Es la primera parte del plan de inversiones.
VER EL PLAN DE INVERSIONES
Tip clave: la diversificación es tu mejor amiga
No importa tu perfil: nunca pongas todo tu capital en un solo activo. Aunque seas El Águila más agresivo, ese 80% de renta variable debería estar en al menos 3 o 4 ETFs diferentes, con distintas geografías y sectores. Y aunque seas El Guardián más conservador, no tengas solo un plazo fijo en un solo banco.
La diversificación es la única comida gratis en finanzas: reduce tu riesgo sin reducir tu retorno esperado. Y además: tenés que tener un fondo de emergencia líquido (de 3 a 6 meses de gastos) antes de invertir un solo peso en renta variable.
Plan de Acción: 30 Días Para Tu Primera Inversión
Ya tenés los 5 pasos. Ahora aplicálos con este plan mensual.
Una semana a la vez. Sin apuro, sin parálisis.
Semana 1: Definí Tu Objetivo y Horizonte
Respondé estas preguntas por escrito:
- ¿Para qué quiero este dinero? (viaje, depto, retiro, etc.)
- ¿Cuánta plata necesito exactamente?
- ¿Cuándo la necesito? (fecha específica)
- ¿Cuánto puedo invertir por mes sin afectar mi día a día?
Semana 2: Descubrí Tu Perfil de Riesgo
Hacé el quiz de perfil inversor y anotá:
- ¿Sos Guardián, Navegante o Águila?
- ¿Qué proporción de renta fija y variable te corresponde?
- ¿Preferís gestión activa o pasiva?
- ¿Cuánto tiempo querés dedicarle mensualmente?
Semana 3: Investigá 3 Opciones Concretas
Según tu perfil, investigá estos instrumentos específicos:
- Guardián: Plazo fijo USD Galicia, Bonos T-Bills, FCI Fima Renta Fija
- Navegante: ETF SPY (S&P 500), Bonos corporativos BBB+, Portfolio 60/40
- Águila: ETF QQQ (Nasdaq), MSCI World, CEDEARs diversificados
Semana 4: Hacé Tu Primera Inversión
Es hora de ejecutar. No más parálisis por análisis:
- Abrí cuenta en broker (Balanz, IOL, Interactive Brokers)
- Transferí el monto que definiste en la Semana 1
- Comprá los instrumentos que elegiste en la Semana 3
- Configurá DCA automático si elegiste gestión pasiva
Lo más importante: no esperes a saber más ni a entender todo. La mejor inversión es la que hacés ahora. El segundo mejor momento fue hace 10 años. El mejor momento es hoy.
Error fatal: poner todo en una sola canasta
Martín tenía USD 30.000 ahorrados. En 2021 leyó sobre Bitcoin y decidió meter todo ahí. "Es el futuro", pensó.
Compró Bitcoin a USD 65.000. Para noviembre de 2022, Bitcoin había caído a USD 16.000. Perdió USD 22.500 (un 75% de su inversión). Entró en pánico y vendió todo.
Si hubiera diversificado en 50% S&P 500, 30% bonos y 20% Bitcoin, hoy tendría USD 34.000 en lugar de USD 7.500. La diversificación le hubiera salvado USD 26.500.
Los valores de este ejemplo son reales y verificables. Los resultados de portafolios alternativos son estimaciones orientativas basadas en rendimientos históricos de esos períodos. No garantizan resultados futuros.
Seguí Aprendiendo

Los 3 Errores Que Te Hacen Perder Plata Invirtiendo
Evitá los errores más caros que cometen la mayoría de los inversores y que cuestan miles de dólares.
LEER MÁS
CEDEARs Para Principiantes: Invertir en Dólares Desde Argentina
Accedé a las mejores empresas del mundo desde Argentina, sin salir del país.
LEER MÁS
Plan de Ahorro con Capitalización: ¿Vale la Pena?
Una alternativa automatizada para invertir a largo plazo. Análisis completo con números reales.
LEER MÁS
¿QUERÉS ARMAR TU ESTRATEGIA
DE INVERSIÓN PERSONALIZADA?
Agendá tu diagnóstico financiero. Descubrimos tu perfil de riesgo, definimos tu estrategia según los 5 pasos y armamos tu portfolio ideal sin cometer los errores clásicos.
Uno a uno
por Google Meet
Con tus números
sobre la mesa
Plan personalizado
para tu perfil
Nos vemos por Google Meet
Más sobre inversión y crecimiento: los 9 artículos del tema
Para operar
¿Dónde se compra
todo esto?
En Argentina las inversiones se operan a través de un ALyC, que es la sociedad habilitada por la CNV para comprar y vender por vos. Trabajamos con Balanz, que es uno de los más grandes del país. Si abrís tu cuenta desde acá, quedamos como tus asesores y te acompañamos adentro de la plataforma.

Abrís la cuenta online
DNI y unos minutos. Sin ir a ninguna sucursal.
Queda a tu nombre
La plata y los activos son tuyos, en tu cuenta comitente.
Te acompañamos
Te guiamos en los primeros pasos y en qué mirar antes de decidir.
Es un link de referido. Si abrís tu cuenta desde acá, Balanz nos reconoce como tus asesores y podemos acompañarte adentro de la plataforma. A vos no te cuesta nada y no cambia las condiciones de tu cuenta.
Seguí leyendo
Artículos relacionados
Los fondos de Balanz, explicados sin jerga
Los tres tipos, en cuánto tiempo sacás la plata, dónde está el costo y por qué la pregunta del mejor fondo está mal hecha.
Leer más
El S&P 500: tu aliado en la planificación a largo plazo
Qué es el índice más seguido del mundo, cómo se compone y por qué el plazo cambia todo lo que se puede esperar de él.
Leer más
¿Un plan de ahorro con capitalización o invertir por mi cuenta?
Te dicen que un plan de ahorro es una estafa. Después te dicen que la bolsa es un casino. Qué hace cada uno, en criollo.
Leer más