
Inicio › Blog › Inversión y crecimiento
Inversión y crecimiento
El S&P 500: tu aliado en la planificación a largo plazo
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 15 min de lectura ·
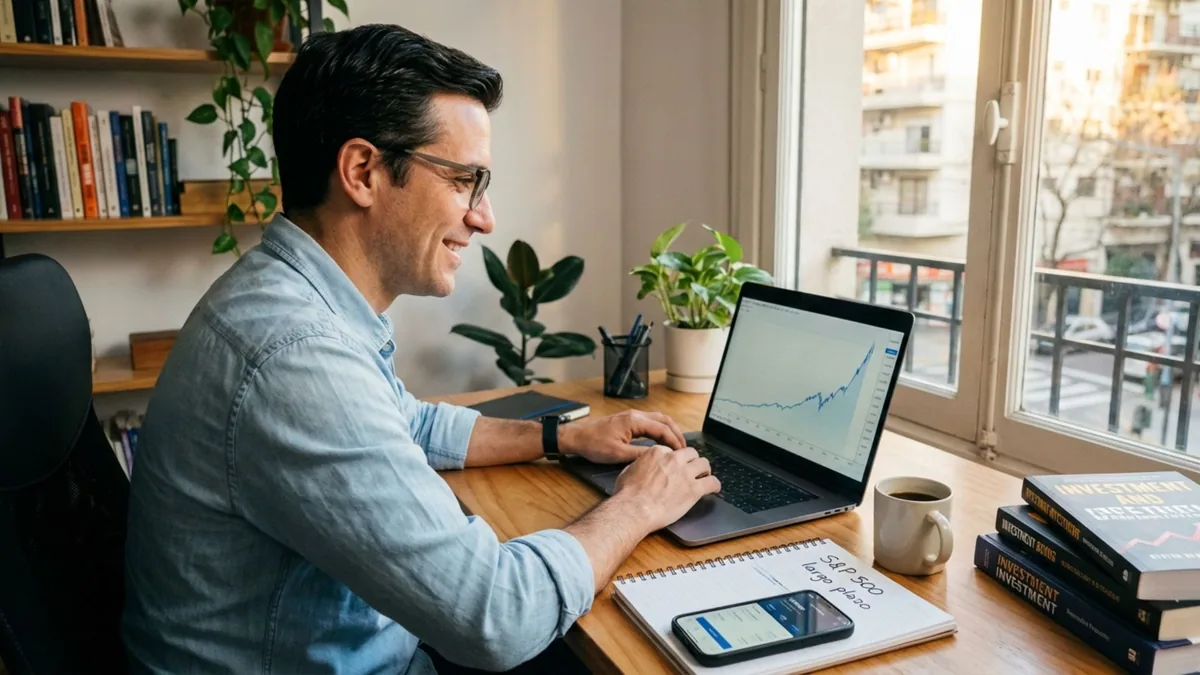
1980. Invertís USD 10.000 en el S&P 500 y te olvidás de ese dinero por 46 años.
2026. Abrís tu cuenta. Tenés más de USD 1,9 millones. No hiciste nada. Solo esperaste.
Esto no es teoría. Es lo que pasó realmente con el S&P 500, el índice que agrupa a las 500 empresas más grandes de Estados Unidos y que ha sido la inversión más consistente de la historia moderna.
En este artículo te mostramos qué es el S&P 500, cómo están compuestas sus empresas más grandes, los rendimientos históricos verificables, cómo invertir desde Argentina paso a paso y una calculadora para proyectar tu inversión a 10, 20 o 30 años. Todo lo que necesitás para empezar, sin rodeos.
12.1%
de retorno anual promedio en dólares durante los últimos 46 años, incluyendo crashes, recesiones y pandemias
Fuente: Damodaran (NYU Stern), retornos históricos 1980-2025
USD 1.9M
es el valor a fin de 2025 de USD 10.000 invertidos en 1980, con los dividendos reinvertidos
Estimación orientativa a febrero 2026 basada en retorno histórico compuesto
46 años
de track record verificable con datos públicos. Ningún otro activo líquido ha sido tan consistente en horizontes de largo plazo
Fuente: S&P Global, Vanguard Research (rendimientos pasados no garantizan resultados futuros)
Contenido educativo e informativo
Los rendimientos históricos, proyecciones y ejemplos mencionados en este artículo son orientativos. Los rendimientos pasados no garantizan resultados futuros. Invertir en bolsa implica riesgo de pérdida de capital. No constituye asesoramiento financiero personalizado. Consultá con un asesor antes de tomar decisiones de inversión.
¿Qué Es El S&P 500?
El club más exclusivo del capitalismo mundial
500 empresas. 11 sectores. La economía más poderosa del planeta en un solo instrumento.
El S&P 500 (Standard & Poor's 500) es un índice bursátil que agrupa a las 500 empresas más grandes y representativas de Estados Unidos. No son 500 empresas random. Son las compañías que literalmente mueven la economía mundial.
Pensalo como un club exclusivo donde están Apple, Microsoft, Amazon, Google, Tesla y otras 495 empresas que cumplen requisitos estrictos de capitalización, liquidez y rentabilidad. Si el S&P 500 sube, la economía estadounidense está creciendo. Si baja, hay problemas.
Cuando invertís en el S&P 500, no estás apostando a una empresa. Estás apostando a que el capitalismo estadounidense siga funcionando. Históricamente, ha funcionado muy bien.
Composición Por Sectores del S&P 500
Tecnología
28%
Salud
13%
Finanzas
12%
Consumo Discrecional
10%
Comunicaciones
9%
Otros sectores
28%
Tecnología es el sector más grande, con cerca del 30 %, pero la diversificación entre 11 sectores protege tu inversión cuando un sector cae.
Dato importante: cuando invertís en el S&P 500, no estás apostando a una empresa. Estás apostando a que el capitalismo estadounidense siga funcionando. Históricamente, ha funcionado muy bien.
Las 10 Empresas Más Grandes Del S&P 500
Estas 10 compañías representan más del 30% del valor total del índice.
Hacé click en cada empresa para ver el detalle
Solo estas 10 empresas representan más de un tercio del valor del S&P 500, y el peso cambia todos los días. Cuando invertís en el índice, comprás un pedacito de cada una de ellas con una sola operación.

Rendimiento Histórico Real del S&P 500
No teoría. Números reales verificables de los últimos 46 años.
Incluye crashes, recesiones, guerras y pandemias. A largo plazo, históricamente, se recuperó de sus caídas. Es historia, no garantía.
El S&P 500 ha dado un retorno promedio del 12.1% anual en dólares desde 1980. Esto incluye los peores momentos de la historia financiera moderna. A largo plazo, históricamente se recuperó y siguió subiendo.
| Período | Inversión inicial | Valor final | Retorno anual | Ganancia total |
|---|---|---|---|---|
| 1980-2026 (46 años) | USD 10,000 | USD 1,921,000 | +12.1% | +19,110% |
| 2000-2026 (26 años) | USD 10,000 | USD 73,900 | +8.0% | +639% |
| 2010-2026 (16 años) | USD 10,000 | USD 81,300 | +14.0% | +713% |
| 2020-2026 (6 años) | USD 10,000 | USD 23,000 | +14.9% | +130% |
Valores a fin de 2025, con dividendos reinvertidos (Damodaran, NYU Stern). Los rendimientos pasados no garantizan resultados futuros.
USD 10.000 invertidos en 2010. Valor a fin de 2025.
El S&P 500 multiplicó por 8.1x tu inversión en 16 años. El oro también subió fuerte, pero entre 2013 y 2015 pasó años enteros en baja.
Valores a fin de 2025. Fuente: Damodaran (NYU Stern); el plazo fijo es una cuenta al 3 % anual.
Punto clave: estos rendimientos incluyen los peores crashes de la historia (2000, 2008, 2020). A largo plazo, el S&P 500 históricamente se recuperó y siguió subiendo.
Cómo Se Eligen Las Empresas Del S&P 500
No cualquier empresa entra. Los requisitos son estrictos.
El comité de S&P Dow Jones Indices evalúa y actualiza la lista de forma continua.
Si una empresa deja de cumplir los requisitos, sale del índice y entra otra que sí los cumpla. Ese mecanismo de auto-limpieza es parte de la razón por la que el S&P 500 ha sido tan consistente a largo plazo.
Capitalización de Mercado Mínima
Debe superar un piso de capitalización de miles de millones de dólares, que S&P actualiza seguido. Así entran solo empresas grandes y con suficiente liquidez para inversores institucionales y minoristas.
Debe Ser Empresa Estadounidense
La empresa debe estar domiciliada en Estados Unidos y cotizar en NYSE o NASDAQ. No entran empresas extranjeras, aunque pueden aparecer en otros índices globales.
Rentabilidad Positiva
Debe haber reportado ganancias positivas en los últimos 4 trimestres consecutivos. No entran empresas que pierden plata de forma sistemática, lo que filtra proyectos sin sustento real.
Alta Liquidez
Debe tener suficiente volumen de trading diario para que cualquier inversor pueda comprar y vender sin afectar el precio. Esto protege al pequeño inversor de spreads artificialmente amplios.
Acciones Públicas Suficientes
Al menos el 50% de las acciones deben estar disponibles públicamente (float). Esto evita que empresas controladas por pocos accionistas dominen el índice y lo distorsionen.
Así, solo las mejores empresas de Estados Unidos están en el S&P 500. Es un club que se auto-limpia. Las que dejan de cumplir los requisitos salen, y entran nuevas que sí los cumplen. Vos no tenés que hacer nada. El índice trabaja solo.

Ventajas De Invertir En El S&P 500
Por qué es una opción de referencia para invertir a largo plazo
Warren Buffett mismo la recomienda para la mayoría de los inversores.
1. Diversificación Automática e Instantánea
Con una sola compra accedés a 500 empresas distribuidas en 11 sectores. No necesitás elegir acciones individuales ni hacer análisis complejos.
Ejemplo: si Apple cae 20%, solo representa cerca del 7% de tu portfolio. Las otras 499 empresas compensan la caída.
2. Rendimiento Histórico Verificable
12.1% anual promedio en 46 años, incluyendo todas las crisis y recesiones. A largo plazo, históricamente se recuperó y siguió subiendo.
Ningún otro activo líquido ha sido tan consistente en períodos de 15 o más años. Ni el oro, ni los bonos, ni el real estate.
3. Costos Bajísimos y Súper Accesible
Los ETFs que replican el S&P 500 (como SPY o VOO) tienen comisiones de 0.03% anual. Podés empezar con USD 100. No necesitás ser millonario.
Comparación: un fondo activo te cobra 1.5-2% anual. En 30 años esa diferencia equivale a USD 150.000 por cada USD 100.000 invertidos (estimación orientativa).
4. No Necesitás Ser Experto
No tenés que analizar balances, leer reportes ni seguir noticias. Comprás, esperás y el tiempo trabaja para vos. Warren Buffett la recomendó varias veces para la mayoría de los inversores.
Buffett declaró públicamente que un fondo indexado del S&P 500 es probablemente la mejor inversión disponible para la mayoría de la gente.
Cómo Invertir En El S&P 500 Desde Argentina
3 formas concretas, paso a paso
La mejor opción depende de tu monto disponible y tu comodidad con brokers internacionales.
La buena noticia es que podés acceder al S&P 500 desde Argentina de varias formas sin salir del país ni necesitar cuentas en el exterior si no querés.
Interactive Brokers (La Mejor Opción)
Recomendado para inversiones mayores a USD 5.000
Broker estadounidense regulado por la SEC. Te da acceso directo a los ETFs del S&P 500 listados en Nueva York con las comisiones más bajas del mercado.
ETFs disponibles:
SPY (SPDR S&P 500 ETF), el más líquido y conocido. VOO (Vanguard S&P 500 ETF), comisiones más bajas (0.03%). IVV (iShares Core S&P 500 ETF), también muy sólido.
Ventajas: acceso real a Wall Street, comisiones de USD 1-5 por operación, dinero protegido por SIPC hasta USD 500.000.
Desventajas: interfaz algo compleja para principiantes. Requiere apertura de cuenta con verificación de identidad internacional.
Paso a paso:
- Entrás a interactivebrokers.com y creás cuenta con DNI o pasaporte argentino
- Completás el formulario W-8BEN para no pagar impuestos en USA
- Transferís USD desde tu cuenta bancaria argentina
- Comprás VOO, SPY o IVV desde la plataforma
- Configurás DCA automático mensual (muy recomendado)
CEDEARs en Brokers Argentinos
Buena opción para montos menores a USD 5.000
Los CEDEARs son certificados que representan acciones extranjeras y cotizan en la Bolsa de Buenos Aires. Existe un CEDEAR del ETF SPY: SPY.BA
Brokers recomendados:
Balanz, interfaz moderna y fácil de usar. IOL (InvertirOnline), el más popular en Argentina. Bull Market Brokers, comisiones competitivas.
Ventajas: fácil de operar, interfaz en español, no necesitás transferir USD al exterior, podés empezar con USD 50.
Desventajas: menor liquidez que el SPY original, spread bid-ask más amplio, exposición al riesgo país Argentina.
Paso a paso:
- Abrís cuenta en Balanz, IOL o Bull Market (100% online)
- Validás identidad con DNI y selfie
- Transferís pesos o USD desde tu banco
- Buscás el ticker SPY.BA y comprás la cantidad que quieras
Fondos Comunes de Inversión (FCI)
Más simple pero más caro
Algunos fondos argentinos invierten en ETFs del S&P 500. Es la opción más fácil pero también la que más te cobra en comisiones, lo que impacta directamente en tu rendimiento final.
Ejemplos de FCI:
Fima Acciones USA, Balanz USA 500, Galileo Acciones USA.
Ventajas: súper fácil de operar, disponible directo desde tu banco o app.
Desventajas: comisiones altísimas (1.5-2.5% anual). En 20 años eso equivale a perder USD 80.000 por cada USD 100.000 invertidos (estimación orientativa).
Una guía general según el monto
Si tenés menos de USD 5.000: CEDEARs (SPY.BA) en Balanz o IOL.
Si tenés más de USD 5.000: Interactive Brokers con VOO.
Si sos principiante total: empezá con CEDEARs y después pasás a IB cuando te sientas cómodo.
Riesgos Del S&P 500 (Sin Suavizar)
Todo lo que puede salir mal, con números reales
El S&P 500 no es magia. Conocé los riesgos antes de meter un peso.
El S&P 500 es una de las opciones más usadas para invertir a largo plazo. Pero tiene riesgos reales que necesitás conocer antes de entrar. Acá te los muestro con datos históricos verificables, sin endulzarlos.
1. Alta Volatilidad en el Corto Plazo
El S&P 500 puede caer 20-50% en menos de 6 meses. Si necesitás la plata en 1-2 años, esta no es tu inversión.
Caídas históricas verificadas:
2000-2002 (Dot-com): -49% (tardó 7 años en recuperarse).
2007-2009 (Crisis subprime): -57% (tardó 5 años).
2020 (COVID): -34% en 1 mes (se recuperó en 5 meses).
2022 (Inflación): -25% (se recuperó en 18 meses).
2. Concentración Geográfica: Solo USA
Estás 100% expuesto a la economía estadounidense. Si USA entra en recesión profunda, tu portfolio cae con ella.
Solución posible: complementar con un ETF global como VT (Vanguard Total World) que incluye mercados emergentes y desarrollados de todo el mundo.
3. Necesitás Paciencia de 5-10 Años o Más
Si invertís hoy y necesitás la plata en 2 años, podés estar en -20%. No es para objetivos de corto plazo.
Regla de oro: solo invertí en el S&P 500 plata que no vas a necesitar en los próximos 5 años como mínimo.
Resumen: el S&P 500 puede tener sentido a largo plazo (10 o más años), pero es una mala idea para el corto plazo (1-3 años). Usalo para objetivos lejanos, no para el viaje del año que viene.

Dollar Cost Averaging: La Estrategia Ganadora
Cómo invertir sin intentar adivinar el momento perfecto
No es la más sexy. Es la que más plata genera para el inversor promedio.
El DCA (Dollar Cost Averaging) es una estrategia simple: invertís la misma cantidad de plata todos los meses, sin importar si el mercado está arriba o abajo.
Suena aburrido. Pero es exactamente la estrategia que Warren Buffett recomienda para el inversor común y la que los datos históricos respaldan una y otra vez.
Ejemplo: USD 500 Por Mes Desde el Año 2000
Total Invertido
USD 156K
USD 500/mes × 26 años
Valor Final 2026
USD 852K
Ganancia: USD 696K (+446%)
Esto incluye la crisis del 2000, la del 2008 y la pandemia 2020. Compraste caro, compraste barato, pero siempre compraste. Resultado: multiplicaste tu plata por más de 3x.
Estimación orientativa basada en retorno histórico promedio del S&P 500. Los rendimientos pasados no garantizan resultados futuros.
¿Por Qué Funciona el DCA?
Eliminás el timing del mercado
No necesitás adivinar cuándo comprar. Comprás todos los meses, punto. Esto te saca de encima muchos de los errores emocionales que arruinan un portfolio.
Comprás más barato en las caídas
Cuando el S&P cae 30%, tus USD 500 compran más acciones. Cuando sube, comprás menos pero ya tenés un montón a precio de descuento.
Es automático y sin estrés
Configurás la transferencia automática y te olvidás. No perdés tiempo ni energía revisando el mercado cada semana.
Conclusión: el DCA no es la estrategia más sexy, pero es la que genera más riqueza para el inversor promedio. Warren Buffett la recomienda. Los datos la respaldan. Úsala.
Calculadora: Proyectá Tu Inversión
Descubrí cuánto podrías tener en 10, 20 o 30 años
Usamos 8% anual, por debajo del promedio histórico del S&P 500 (12.1% entre 1980 y 2025), para no inflar la proyección
Valor Final Proyectado
USD 307,804
Ganancia: USD 182,804 (+146%)
Total Invertido
USD 125,000
Retorno Anual Usado
8%
Proyección al 8% anual, un supuesto prudente por debajo del histórico (1980-2025). Los rendimientos pasados no garantizan resultados futuros.
Caso ilustrativo: Inversor Argentino en S&P 500
La historia de Martín, 38 años, arquitecto de Buenos Aires
11 años, 3 crisis y una sola decisión. Lo que aprendió en el camino.
Martín, 38 años
Arquitecto independiente, Buenos Aires. Casado, 1 hijo.
La Situación en 2015
En 2015, Martín tenía USD 20.000 ahorrados de años trabajando. Los tenía parados en el banco, sin rendir nada. Con el dólar a $15 y la inflación pisando fuerte, sentía que cada mes perdía poder adquisitivo.
Un amigo le habló del S&P 500. Martín dudó 3 meses, investigó todo lo que pudo y finalmente abrió cuenta en Interactive Brokers.
Lo Que Hizo
Enero 2015: invirtió USD 20.000 en VOO (S&P 500 ETF).
2015-2026: configuró DCA de USD 400/mes automático.
Durante las caídas: no vendió. Ni en 2020, ni en 2022. Siguió comprando.
Reinversión: todos los dividendos los reinvirtió automáticamente.
Resultado en Febrero 2026
Total Invertido
USD 73K
Valor Actual
USD 205K
Ganancia
+181%
Ganó unos USD 132.000 en 11 años sin hacer absolutamente nada después de configurarlo.
Estimación orientativa basada en retorno histórico del S&P 500.
Lo Que Aprendió
"El mercado cayó 34% entre febrero y marzo de 2020. Entré en pánico pero no vendí. En agosto ya estaba en máximos."
"El DCA automático fue clave. En los meses malos compraba más barato sin tener que pensarlo."
"La mejor decisión fue no mirar mi portfolio cada semana. Lo revisé solo 1 vez al año."
Antes de Invertir en el S&P 500, Hacé Esto
Primero armá tu fondo de emergencia. El S&P 500 puede caer 30-50% en cualquier momento. Si no tenés 3-6 meses de gastos guardados en un lugar líquido y seguro, una emergencia te puede obligar a vender en el peor momento posible.
Regla de oro: solo invertí en el S&P 500 plata que no vas a necesitar en los próximos 5 años. Todo lo demás va primero al fondo de emergencia.
Tu Plan de Acción: Primeros 30 Días
De cero a inversor del S&P 500 en 4 semanas
Acciones concretas, una por semana. Sin excusas.
Sem.
1
Días 1-7: Ordená Tu Situación Financiera
Antes de invertir un dólar, necesitás saber con cuánto contás.
Calculá tus ingresos y gastos mensuales reales.
Verificá que tenés o podés armar un fondo de emergencia de 3-6 meses.
Definí cuánto podés destinar a inversión mensualmente sin comprometer gastos esenciales.
Sem.
2
Días 8-14: Elegí Tu Plataforma y Abrí Tu Cuenta
Dependiendo de tu monto, elegís la plataforma que mejor se adapta a tu situación.
Menos de USD 5.000: abrí cuenta en Balanz o IOL (100% online, DNI).
Más de USD 5.000: abrí cuenta en Interactive Brokers.
Completá la verificación de identidad y cargá los fondos iniciales.
Sem.
3
Días 15-21: Hacé Tu Primera Compra
No esperes el momento perfecto. No existe. Comprá hoy.
Comprá VOO o SPY (IB) o SPY.BA (CEDEARs) con el monto inicial que definiste.
Activá la reinversión automática de dividendos.
Tomá un pantallazo del valor inicial. Lo vas a querer ver en 10 años.
Sem.
4
Días 22-30: Configurá el Piloto Automático
La última semana es la más importante. Configurás todo para que funcione solo.
Programá la transferencia automática mensual de tu banco a tu broker.
Si tu broker lo permite, configurá la compra automática mensual de VOO o SPY.
Agendá una revisión anual de tu portfolio. Solo una vez al año. Borrá la app del celular si hace falta.
El éxito en el S&P 500 no es cuestión de inteligencia. Es cuestión de empezar, ser constante y no entrar en pánico cuando baja. Las tres cosas están en tu control.
Seguí Aprendiendo

Los 3 Errores Que Te Hacen Perder Plata Invirtiendo
Evitá los errores más caros que cometen la mayoría de los inversores y que cuestan miles de dólares.
LEER MÁS
CEDEARs Para Principiantes: Invertir en Dólares Desde Argentina
Accedé a las mejores empresas del mundo desde Argentina, sin salir del país.
LEER MÁS
Plan de Ahorro con Capitalización: ¿Vale la Pena?
Una alternativa automatizada para invertir a largo plazo. Análisis completo con números reales.
LEER MÁSMás sobre inversión y crecimiento: los 9 artículos del tema
Para operar
¿Dónde se compra
todo esto?
En Argentina las inversiones se operan a través de un ALyC, que es la sociedad habilitada por la CNV para comprar y vender por vos. Trabajamos con Balanz, que es uno de los más grandes del país. Si abrís tu cuenta desde acá, quedamos como tus asesores y te acompañamos adentro de la plataforma.

Abrís la cuenta online
DNI y unos minutos. Sin ir a ninguna sucursal.
Queda a tu nombre
La plata y los activos son tuyos, en tu cuenta comitente.
Te acompañamos
Te guiamos en los primeros pasos y en qué mirar antes de decidir.
Es un link de referido. Si abrís tu cuenta desde acá, Balanz nos reconoce como tus asesores y podemos acompañarte adentro de la plataforma. A vos no te cuesta nada y no cambia las condiciones de tu cuenta.
Seguí leyendo
Artículos relacionados
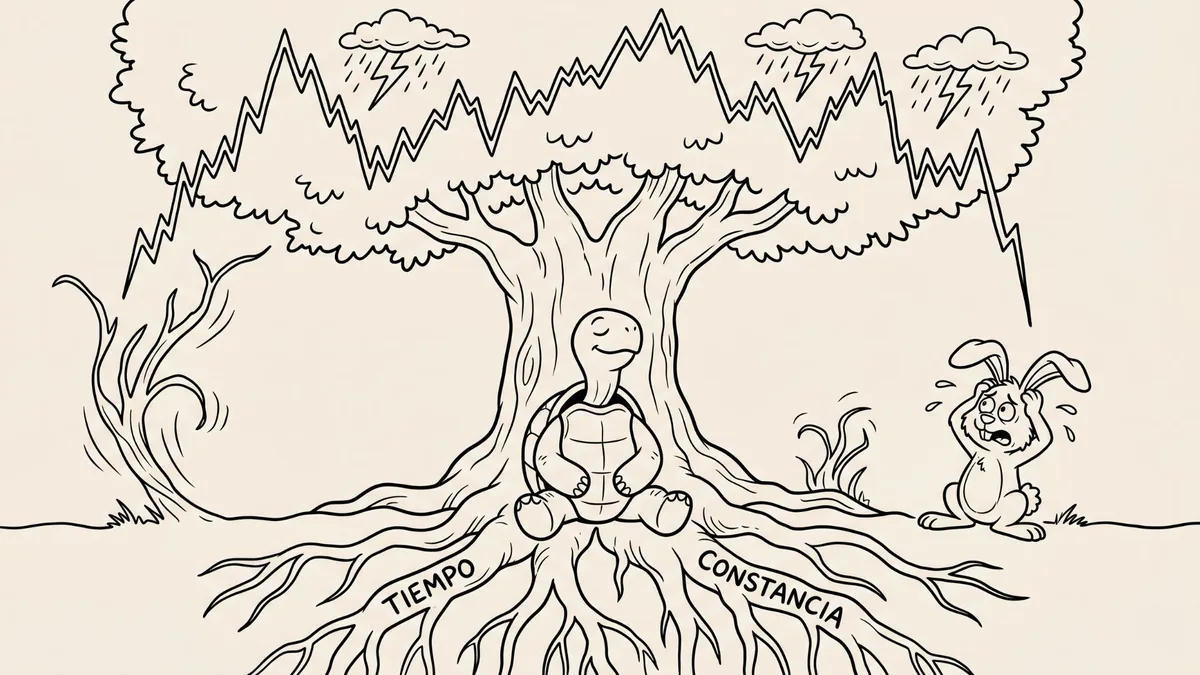
El que espera gana, el que se asusta pierde
La mayor parte de lo que se pierde invirtiendo no se pierde por elegir mal. Se pierde por vender en el peor momento.
Leer más
Ya abriste la cuenta en Balanz. ¿Y ahora qué?
El código de operación, qué es CI, cómo se carga una orden y los cinco errores del primer mes.
Leer más
Los fondos de Balanz, explicados sin jerga
Los tres tipos, en cuánto tiempo sacás la plata, dónde está el costo y por qué la pregunta del mejor fondo está mal hecha.
Leer más