Ir al contenido
Finanzas con Shir Agendá tu diagnóstico

Inicio › Blog › Independencia y jubilación

Independencia y jubilación

ANSES y la realidad: por qué no podés depender solo de la jubilación estatal

Shir Ladino Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 13 min de lectura ·
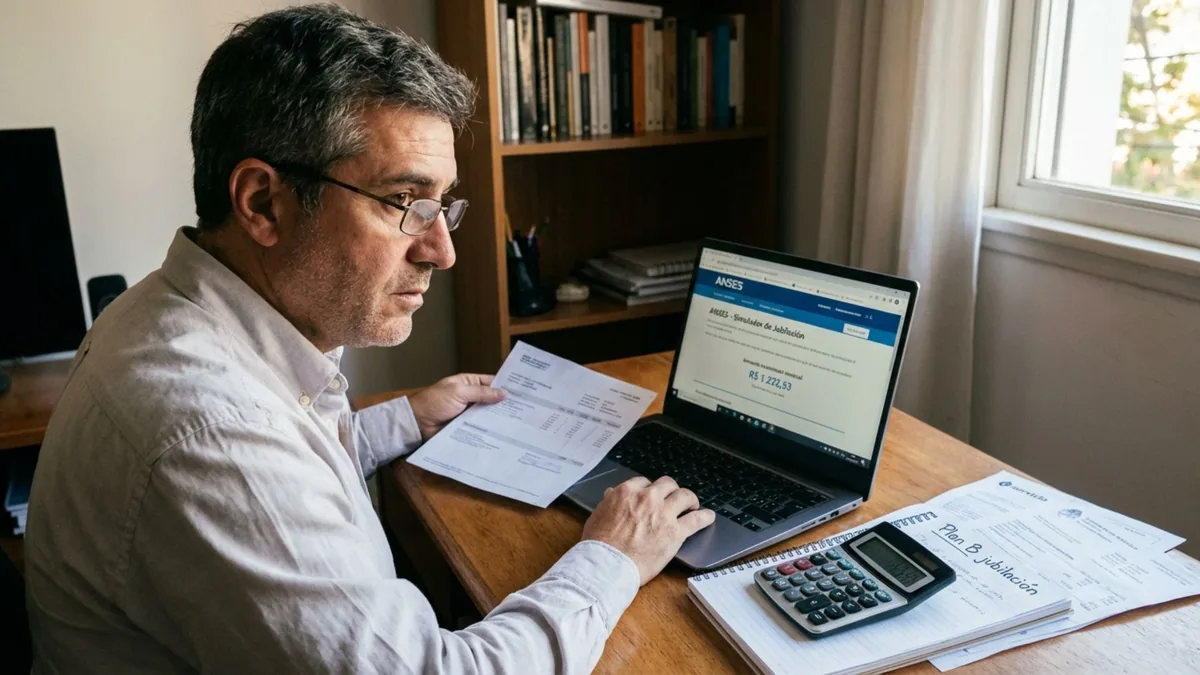
Foto de un hombre de anteojos con un papel en la mano ante una laptop abierta en el simulador de jubilación de ANSES

Una de las preguntas que más me impacta cuando trabajo con alguien es esta: "¿Cuánto voy a cobrar de jubilación?"

No porque la respuesta sea complicada. Sino porque casi siempre la persona lleva décadas aportando y nunca había hecho el cálculo real. Y cuando lo hacen por primera vez, el número que aparece los deja sin palabras.

Con 30 años de aportes, ANSES paga cerca de la mitad de un sueldo de $3,5 millones y cerca de un cuarto de uno de $9 millones, por el tope. Para quien gana bien, eso no es un inconveniente. Es una crisis financiera que se viene gestando en silencio durante décadas.

La brecha que ANSES no te va a explicar.

Lo que me preocupa no es que el sistema sea imperfecto. Eso lo sabe todo el mundo. Lo que me preocupa es que la mayoría asume, sin haberlo verificado, que ANSES va a alcanzar. Y cuando se dan cuenta de que no alcanza, ya perdieron años de margen para construir algo propio en paralelo.

En este artículo te explicamos con datos reales y actualizados por qué el sistema previsional argentino no puede ser tu único plan de retiro, y qué podés hacer hoy para no depender de él.

Contenido educativo e informativo

Los datos de ANSES citados en este artículo salen de fuentes públicas: la fórmula y los valores de ANSES de septiembre de 2026, Chequeado y El Economista. Los ejemplos y proyecciones son orientativos y no reemplazan el análisis personalizado de tu situación particular. No constituye asesoramiento financiero ni legal.

ANSES y la realidad: por qué no podés depender solo de la jubilación estatal

El sistema en números: lo que nadie te muestra junto

Estos no son datos de opinión. Son cifras públicas y verificadas del sistema previsional argentino a febrero 2026.

ANSES sin impuestos prestados

-$5,8 bill.

Sin el impuesto PAÍS y el impuesto al cheque, ANSES habría tenido un déficit de unos $5,8 billones en el primer semestre de 2025. En 2024 había cerrado con superávit de $4 billones.

Trabajadores por jubilado

1,8

El sistema necesita 3 trabajadores activos por cada pasivo para funcionar. Hoy tiene 1,8.

Aumento jubilaciones feb 2026

2,8%

El ajuste de febrero 2026 siguió la inflación de diciembre 2025. No es recuperación. Es indexación hacia atrás.

Fuente: ANSES oficial · Chequeado · Feb 2026

Jubilación mínima real

15 años

La jubilación mínima de febrero de 2024 fue la más baja en términos reales de los últimos 15 años.

El dato más preocupante que nadie menciona

El sistema previsional hoy no se financia con tus aportes. En el primer semestre de 2025, sin el impuesto al cheque y el impuesto PAÍS, habría tenido un déficit de unos $5,8 billones. Si ese impuesto se elimina, algo que el gobierno actual califica como "distorsivo", el sistema necesita otra fuente de fondos. Fuente: El Economista, julio 2025.

¿A dónde va tu plata cuando aportás?

La mayoría asume que sus aportes van a una "cuenta propia" que crece con el tiempo. No funciona así. El sistema argentino es de reparto: lo que pagás hoy financia a los jubilados de hoy, no a los del futuro.

De dónde viene la plata

Aportes trabajadores

11%

del salario bruto

Contribuciones patronales

10-12%

del salario bruto

Impuesto al Cheque

~$5,8 bill.

déficit que tapó en el 1.er semestre 2025, junto con el impuesto PAÍS

Todo va a un fondo común

ANSES

Fondo de reparto. No hay cuenta individual

Se distribuye entre todos los pasivos activos

Adónde va la plata

Jubilados hoy

la mayor parte del gasto

Pensiones

invalidez y sobrevivencia

AUH y asignaciones

$129.070/hijo (feb 2026)

Gastos admin.

estructura operativa

Lo que esto significa en la práctica: no existe una cuenta con tu nombre que va acumulando lo que aportaste. Tus aportes de hoy pagan las jubilaciones de hoy. Cuando te jubiles, dependerás de que haya suficientes trabajadores activos pagando. Y hoy hay 1,8 por cada jubilado, cuando harían falta 3.

Tu rubro, tu ingreso, tu brecha real

Cinco perfiles reales. Para cada uno: qué cobraría solo con ANSES, qué podría tener con un plan privado y cuánto pierde si no actúa. Hacé click en tu perfil para ver el desglose.

Proyecciones orientativas. Jubilación ANSES calculada con su fórmula y los valores de septiembre de 2026 (30 años de aportes). Plan privado: ahorro del 30% del ingreso en USD al 7% anual hasta los 65 y retiro del 4% anual; es un supuesto, no un rendimiento garantizado. Tipo de cambio ref: $1.440/USD (feb 2026).

Salud 42 años · $8.500.000/mes

Dermatóloga / Médica Especialista

Solo ANSES

~$2.310.000

Con plan privado

~$7.760.000

Escenario ANSES

~$2.310.000

/mes al jubilarse

Solo el 27 % de su ingreso activo, por el tope de ANSES, aun con 30 años de aportes.

Escenario Plan Privado

~$7.760.000

/mes al jubilarse

Ahorrando USD 1.770/mes (30%) por 23 años al 7% anual. Capital acumulado: ~USD 1.140.000.

Brecha mensual si depende solo de ANSES:

$6.190.000

Derecho 46 años · $5.500.000/mes

Abogado / Socio de Estudio Jurídico

Solo ANSES

~$2.310.000

Con plan privado

~$4.770.000

Escenario ANSES

~$2.310.000

/mes al jubilarse

Muchos autónomos aportan por debajo de su ingreso real. La jubilación efectiva puede ser hasta un 40% menor que esta estimación.

Escenario Plan Privado

~$4.770.000

/mes al jubilarse

Ahorrando USD 1.146/mes (30%) por 19 años al 7% anual. Capital acumulado: ~USD 510.000.

Brecha mensual si depende solo de ANSES:

$3.190.000

Tecnología Mayor oportunidad 34 años · $7.500.000/mes

Desarrollador Backend / Tech Lead

Solo ANSES

~$2.310.000

Con plan privado

~$11.490.000

Escenario ANSES

~$2.310.000

/mes al jubilarse

Con 30 años de aportes cobraría cerca del 31 % de su salario actual: el tope de ANSES recorta los sueldos altos.

Escenario Plan Privado

~$11.490.000

/mes al jubilarse

Ahorrando USD 1.562/mes (30%) por 31 años al 7% anual. Capital: ~USD 1.910.000.

Brecha mensual si depende solo de ANSES:

$5.190.000

Marketing Digital 38 años · $3.500.000/mes

Especialista / Gerente de Marketing

Solo ANSES

~$1.770.000

Con plan privado

~$4.900.000

Escenario ANSES

~$1.770.000

/mes al jubilarse

Si por períodos de informalidad, muy frecuentes en esta profesión, no llega a 30 años de aportes, no se puede jubilar por el régimen general.

Escenario Plan Privado

~$4.900.000

/mes al jubilarse

Ahorrando USD 729/mes (30%) por 27 años al 7% anual. Capital acumulado: ~USD 650.000.

Brecha mensual si depende solo de ANSES:

$1.730.000

Finanzas Corporativas 44 años · $9.000.000/mes

Gerente / Ejecutivo de Finanzas

Solo ANSES

~$2.310.000

Con plan privado

~$7.150.000

Escenario ANSES

~$2.310.000

/mes al jubilarse

26 % de su ingreso actual. Arriba del tope, ganar más no suma jubilación.

Escenario Plan Privado

~$7.150.000

/mes al jubilarse

Ahorrando USD 1.875/mes (30%) por 21 años al 7% anual. Capital acumulado: ~USD 1.010.000.

Brecha mensual si depende solo de ANSES:

$6.690.000

En los cinco perfiles, ANSES cubre entre el 26 % y el 51 % del ingreso activo. Cuanto más ganás, más grande es la brecha. Y la única forma de cerrarla es construir capital propio en paralelo al sistema estatal, no después.

Acuarela de un banco de plaza de tres tablones con el del medio partido y hundido, y dos tablones nuevos apoyados al lado para reforzarlo

Tu sueldo hoy vs tu jubilación mañana

Esto es lo que le pasa a tu ingreso cuando ANSES toma el control. Seis recibos. Seis realidades.

Cálculo con la fórmula de ANSES: PBU más 1,5 % del sueldo por año de aporte, 30 años de aportes y el tope de la base imponible, con los valores de septiembre de 2026. No constituye asesoramiento financiero.

Recibo de haberes

Especialista en Marketing

38 años

Ingreso mensual activo

$3.500.000

Aporte jubilatorio (11 %, con tope)

- $385.000

Al jubilarte recibirías

Jubilación estimada ANSES (~51 %)

$1.771.000

Lo que cubre ANSES

Lo que perdés

51 %

49 %

Recibo de haberes

Abogado / Socio de Estudio

46 años

Ingreso mensual activo

$5.500.000

Aporte jubilatorio (11 %, con tope)

- $516.000

Al jubilarte recibirías

Jubilación estimada ANSES (~42 %)

$2.307.000

Lo que cubre ANSES

Lo que perdés

42 %

58 %

Riesgo profesional independiente: muchos autónomos aportan por debajo de su ingreso real. La jubilación efectiva puede ser hasta un 40% menor que esta estimación.

Recibo de haberes

Consultor / Freelancer Senior

40 años

Ingreso mensual activo

$6.000.000

Aporte jubilatorio (11 %, con tope)

- $516.000

Al jubilarte recibirías

Jubilación estimada ANSES (~38 %)

$2.307.000

Lo que cubre ANSES

Lo que perdés

38 %

62 %

Recibo de haberes

Dermatóloga / Médica Especialista

42 años

Ingreso mensual activo

$8.500.000

Aporte jubilatorio (11 %, con tope)

- $516.000

Al jubilarte recibirías

Jubilación estimada ANSES (~27 %)

$2.307.000

Lo que cubre ANSES

Lo que perdés

27 %

73 %

Mayor oportunidad de construcción privada

Recibo de haberes

Desarrollador Backend / Tech Lead

34 años

Ingreso mensual activo

$7.500.000

Aporte jubilatorio (11 %, con tope)

- $516.000

Al jubilarte recibirías

Jubilación estimada ANSES (~31 %)

$2.307.000

Lo que cubre ANSES

Lo que perdés

31 %

69 %

31 años para actuar: con USD 1.562/mes al 7% anual acumula más de USD 1.900.000 al jubilarse.

Recibo de haberes · El caso de Sebastián

Gerente / Ejecutivo de Finanzas

44 años

Ingreso mensual activo

$9.000.000

Aporte jubilatorio (11 %, con tope)

- $516.000

Al jubilarte recibirías

Jubilación estimada ANSES (~26 %)

$2.307.000

Lo que cubre ANSES

Lo que perdés

26 %

74 %

18 años aportando. Con el tope, su jubilación queda cerca del 26 % de su sueldo: arriba de la base máxima, ganar más no suma jubilación.

La barra baja a medida que sube el sueldo: de 51 % con $3,5 millones a 26 % con $9 millones. ANSES calcula el haber con tope: arriba de la base máxima ($4,7 millones), el sueldo extra no suma jubilación. Fuente: fórmula de ANSES con los valores de septiembre de 2026.

ANSES vs Plan Privado: la comparativa completa

No se trata de elegir uno u otro. ANSES es obligatorio. Se trata de entender qué te da cada uno para saber qué te falta construir.

Sistema estatal

ANSES

Lo que tiene a favor

Obligatorio. Se acumula aunque no lo pienses

Incluye cobertura por desempleo, maternidad y discapacidad

Garantía estatal. No depende de rendimientos de mercado

Cobertura vitalicia sin riesgo de quedarse sin capital

Las limitaciones reales

Reemplaza entre el 26 % y el 51 % de tu ingreso activo, menos cuanto más ganás

La mínima de febrero de 2024 fue la más baja en 15 años

Ajustes por inflación pasada. Siempre corrés de atrás

Sin impuestos prestados, da déficit. Solvencia futura incierta

No podés acceder anticipadamente. Bloqueado hasta los 60/65 años

Sujeto a cambios de fórmula y reforma política en cualquier momento

Sistema complementario

Plan Privado

Lo que tiene a favor

Capital tuyo. No depende de que haya activos pagando

Denominado en USD. Protegido contra inflación en pesos

Podés acceder antes de los 65 si alcanzás tu número FIRE

Heredable. El capital que no usaste lo reciben tus hijos

Crecimiento real por interés compuesto. El sistema trabaja para vos

No sujeto a reformas políticas ni cambios de fórmula

Las limitaciones reales

Requiere disciplina activa. No pasa solo, hay que construirlo

Expuesto a volatilidad del mercado. Los años malos existen

Necesita asesoramiento para elegir los instrumentos correctos

Si no hay fondo de emergencia previo, los imprevistos rompen el plan

La estrategia correcta no es ignorar ANSES. Es usarla como piso mínimo y construir el resto vos. Quien llega a la jubilación con ANSES + capital propio tiene dos fuentes de ingresos. Quien llega solo con ANSES, tiene una. Y está rota.

30 años de historia en 6 hitos

El sistema previsional argentino cambió de reglas cinco veces en tres décadas. Cada vez que cambió, los que dependían solo de él perdieron algo.

1994 Sistema Mixto AFJP

Se crea el sistema de capitalización individual. Los trabajadores podían elegir entre ANSES (reparto) o una AFJP (cuenta propia). Millones migran al sistema privado esperando mejores rendimientos.

2001 Crisis. Corralito

Con la crisis, las AFJP tienen que cambiar buena parte de sus fondos por bonos del Estado, que después entran en default. El ahorro de millones de aportantes queda atado a esa deuda. Primera gran señal de que ningún sistema, público ni privado, es infalible sin diversificación.

2008 Estatización de las AFJP

El gobierno elimina las AFJP y transfiere ~USD 30.000 millones de fondos privados a ANSES. Las cuentas individuales desaparecen. Todo vuelve al sistema de reparto, sin consulta ni opción para los aportantes.

2017 Reforma Previsional

Se aprueba una reforma que cambia la fórmula de actualización de haberes. Con la inflación de 2018 y 2019, los jubilados pierden poder adquisitivo.

2024 Nueva fórmula. Mínimos pisados

Se implementa una nueva fórmula que indexa haberes a la inflación pasada. Los jubilados recuperan algo en el primer trimestre pero quedan en niveles mínimos históricos. El superávit de ANSES se sostiene a costa de haberes bajos.

2026 Hoy

El sistema depende del impuesto al cheque para no entrar en déficit. La mínima de febrero de 2024 fue la más baja en 15 años. Aumento de febrero 2026: 2,8%. La historia se repite. Lo único que no cambia es que quienes construyeron capital propio no dependen de ninguna fórmula.

Recurso gratuito

CHECKLIST DE
PROTECCIÓN FINANCIERA

El checklist que usamos con clientes para evaluar si tu estructura financiera puede sostenerse sin depender del 100% de tu ingreso activo o de la jubilación estatal.

Los 3 errores más comunes entre profesionales argentinos

No son errores por falta de inteligencia. Son errores por falta de información y de urgencia percibida.

01

Asumir que ANSES va a alcanzar sin haberlo calculado nunca

Muchos profesionales argentinos nunca hicieron el cálculo de cuánto cobrarían realmente de jubilación. Solo asumen que "algo van a cobrar" y que alcanzará. Cuando lo calculan por primera vez, generalmente cerca de los 45 o 50, el número los paraliza.

La trampa: el sistema descuenta automáticamente del sueldo y da sensación de que "ya estás cubierto". Pero ese descuento no construye tu jubilación. Financia la de hoy. La tuya depende de que el sistema funcione en 20 o 30 años.

02

Esperar a ganar más para empezar a invertir para el retiro

El razonamiento parece lógico: "cuando gane más, voy a poder ahorrar más". El problema es que el interés compuesto no funciona con la intención. Funciona con el tiempo real. Cada año que pasa sin invertir es capital que perdiste para siempre, no que postergaste.

El número concreto: USD 500/mes invertidos durante 30 años al 7% anual acumulan más de USD 560.000. Si esperás 10 años para empezar, los mismos USD 500/mes durante 20 años generan solo USD 245.000. Esperaste 10 años y perdiste más de USD 300.000.

03

Ahorrar en pesos creyendo que estás construyendo para el retiro

Tener pesos en una caja de ahorro, en un plazo fijo o en un fondo común en pesos no es construir capital para el retiro. Es preservar nominalmente algo que pierde valor real todos los meses. En Argentina, el ahorro para el retiro tiene que estar denominado en dólares desde el primer día.

La referencia: $1.000.000 guardados en febrero de 2021 equivalían a unos USD 7.000 al dólar MEP de ese momento ($142). En febrero de 2026, con el mismo millón, comprabas USD 694. Perdiste el 90 % del valor en dólares sin que nadie te robara nada.

Diagnóstico financiero · Uno a uno

YA SABÉS QUÉ TE FALTA.
ARMEMOS EL PLAN QUE LO CIERRA.

En una sesión de diagnóstico calculamos tu brecha real, definimos cuánto necesitás generar de forma privada y diseñamos el camino concreto, con instrumentos reales disponibles en Argentina hoy.

Tu brecha real calculada con tus números

Los instrumentos correctos para tu perfil en Argentina

Un plan con fechas y montos concretos para empezar

AGENDÁ TU DIAGNÓSTICO FINANCIERO

Más sobre independencia y jubilación: los 7 artículos del tema

Poné a prueba lo que leísteTrivia: ¿Qué tan preparado estás para tu futuro?10 preguntas con la respuesta explicada. Sin registrarte.Jugar
Aviso. El contenido de esta página es educativo y de carácter general. No constituye una recomendación personalizada de inversión. Shir Ladino, idónea en el mercado de capitales y Agente Productor registrada ante la CNV, Mat. N° 2826, y Productora Asesora de Seguros matriculada ante la SSN, Mat. N° 94428 (Argentina).

Diagnóstico financiero 1:1

El primer paso
es el diagnóstico

Una sesión uno a uno con tus números sobre la mesa. Salís sabiendo por dónde empezar y qué dejar para después.

Uno a uno
Por Google Meet
Con tus números reales
Matrícula CNV y SSN
Elegir mi horario

100% online, desde Argentina o desde afuera