
Inicio › Blog › Ahorro y fondo de emergencia
Ahorro y fondo de emergencia
El método de los sobres: vintage pero efectivo
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 7 min de lectura ·
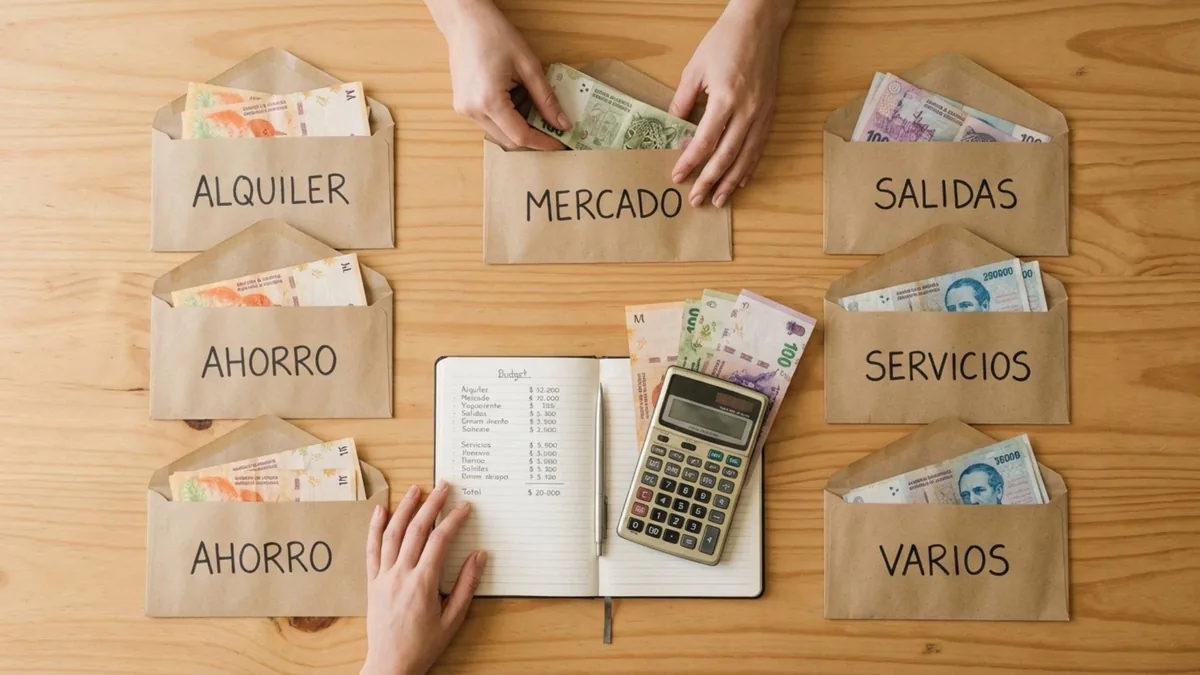
Tu abuela no tenía app de finanzas, ni homebanking, ni notificación de gasto en el celular. Tenía sobres de papel. Y llegaba a fin de mes.
Vos tenés cinco apps instaladas, alertas de tarjeta en tiempo real y una planilla en Google Sheets que abriste una vez. Y aun así, el 20 de cada mes empezás a contar lo que queda.
El método de los sobres lleva más de 70 años funcionando por una razón muy simple: hace el dinero físico, tangible y visible. Cuando ves el billete salir del sobre, algo en tu cerebro registra la pérdida de una manera que el débito automático nunca va a lograr.
No es vintage por accidente. Es que funciona.
x2
es lo que llegaron a ofrecer por la misma entrada quienes pagaban con tarjeta en vez de efectivo, en un experimento del MIT sobre el "dolor de pagar".
Los valores y estadísticas citados son estimaciones orientativas a febrero 2026 y varían según cada caso personal. No constituyen asesoramiento financiero.
¿Qué Es El Método de Los Sobres?
Un sistema de presupuesto que lleva décadas funcionando y sigue siendo el más efectivo para quien recién empieza.
El concepto es brutalmente simple: dividís tu sueldo en categorías de gasto, colocás el efectivo correspondiente en un sobre etiquetado para cada una y cuando el sobre se vacía, ese gasto se terminó hasta el mes siguiente. Sin excepciones, sin préstamos de otros sobres.
Lo popularizó Dave Ramsey en los años 90 en Estados Unidos, pero en Argentina las generaciones de los 50, 60 y 70 ya lo usaban instintivamente porque era la única forma de manejar el efectivo que cobraban semanalmente.
Argentina: El Pago Semanal
Los trabajadores cobraban en efectivo cada viernes. Las amas de casa dividían los billetes en sobres o latas rotuladas para llegar al viernes siguiente.
Dave Ramsey Lo Populariza
El asesor financiero estadounidense sistematiza el método en su libro "Financial Peace" y lo convierte en el pilar de su programa para salir de deudas.
Sigue Siendo El Más Efectivo Para Principiantes
Con inflación alta y gastos digitales invisibles, el método de los sobres (físico o digital) sigue siendo la herramienta más efectiva para quien recién empieza a ordenar sus finanzas.

Cómo Implementarlo: 5 Pasos Concretos
Sin teoría de más. Esto es exactamente lo que hacés el día que cobrás.
Listá todos tus gastos del mes
Antes de tocar ningún sobre, necesitás saber en qué gastás. Revisá los últimos 2-3 meses de historial bancario y tarjeta. No te sorprendas: la mayoría descubre categorías que no sabía que tenía.
Tip: Anotalo en papel. El acto físico de escribir ya empieza a activar la conciencia del gasto.
Definí tus categorías (máximo 8-10)
Más de 10 categorías y el sistema se vuelve una carga que no vas a sostener. Agrupá lo similar: "Salidas + streaming + hobby" puede ser un solo sobre de "Ocio". Lo importante es que cada categoría tenga sentido para tu vida real.
Las 8 categorías base: Alquiler/expensas · Supermercado · Transporte · Salud · Ocio · Ropa · Ahorro · Imprevistos
Calculá cuánto va en cada sobre
La suma de todos los sobres no puede superar tu sueldo neto. Si lo supera, hay dos opciones: ganás más o gastás menos. El método no miente ni negocia.
Usá la calculadora del próximo bloque para ver la distribución recomendada según tu sueldo.
Retirá el efectivo y distribuilo el día que cobrás
El día de cobro, vas al cajero, retirás el efectivo y llenás los sobres. Este ritual es parte del método. No lo hagas "mañana". El dinero que no tiene destino asignado encuentra el suyo solo, generalmente en gastos hormiga.
Excepción válida: Alquiler y servicios que debitan automáticamente pueden quedarse en la cuenta. El efectivo va para los gastos variables donde más perdés el control.
Regla de oro: sobre vacío, gasto terminado
Sin excepciones. Sin "te pido prestado al del supermercado". Sin "este mes fue especial". Si el sobre de ocio se vació el 20, el resto del mes no hay ocio. Ese límite inapelable es exactamente lo que hace funcionar el método.
La única excepción real: El sobre de imprevistos existe justamente para emergencias. Si lo usás, el mes siguiente lo recargás primero.
Las 8 Categorías y Sus Porcentajes
Pasá el mouse por cada segmento para ver el detalle. Ingresá tu sueldo para ver los montos exactos.
Los porcentajes son estimaciones orientativas a febrero 2026. Ajustá según tu situación personal.
Seleccioná
una categoría
Calculá Tu Distribución de Sobres
Ajustá los porcentajes según tu realidad. La suma no puede superar el 100%.
Los porcentajes sugeridos son estimaciones orientativas. Adaptá cada categoría a tu situación real.
Perfecto. El 100% está asignado.

¿Físico o Digital? Dale Vuelta a las Tarjetas
Pasá el mouse (o tocá) cada tarjeta para ver pros, contras y a quién le conviene.

Los 5 Errores Que Hacen Fracasar el Método
No es falta de voluntad. Son errores de implementación que se pueden evitar.
Crear demasiadas categorías
Si tenés 15 sobres no vas a saber qué va en cada uno. Más de 10 categorías y el sistema se vuelve una carga. Empezá con 6-8 y ajustá al segundo mes.
No retirar el efectivo el día de cobro
"Lo hago mañana" es la muerte del método. Si no llenás los sobres el día que cobrás, el dinero ya tiene otro destino. El ritual del cobro es parte del sistema.
"Pedir prestado" de otros sobres
Si el sobre de ocio se vació y sacás del de supermercado "solo esta vez", rompiste el sistema. Una vez que empezás a mezclar, perdés el control que el método te daba.
Olvidarse de los gastos anuales
Patente del auto, vacaciones, regalos de diciembre, revisión médica anual. Si no los incluís en el presupuesto mensual divididos en 12, van a explotar tu sobre de imprevistos cuando menos lo esperás.
Abandonar después del primer mes difícil
El primer mes siempre falla. Los presupuestos nunca son perfectos al principio. Lo normal es que algunos sobres sobren y otros queden cortos. Ajustás en el mes 2, no abandonás.

Seguí Ordenando Tus Finanzas


Más sobre ahorro y fondo de emergencia: los 9 artículos del tema
Poné a prueba lo que leísteTrivia: Ahorro e interés compuesto10 preguntas con la respuesta explicada. Sin registrarte.JugarSeguí leyendo
Artículos relacionados
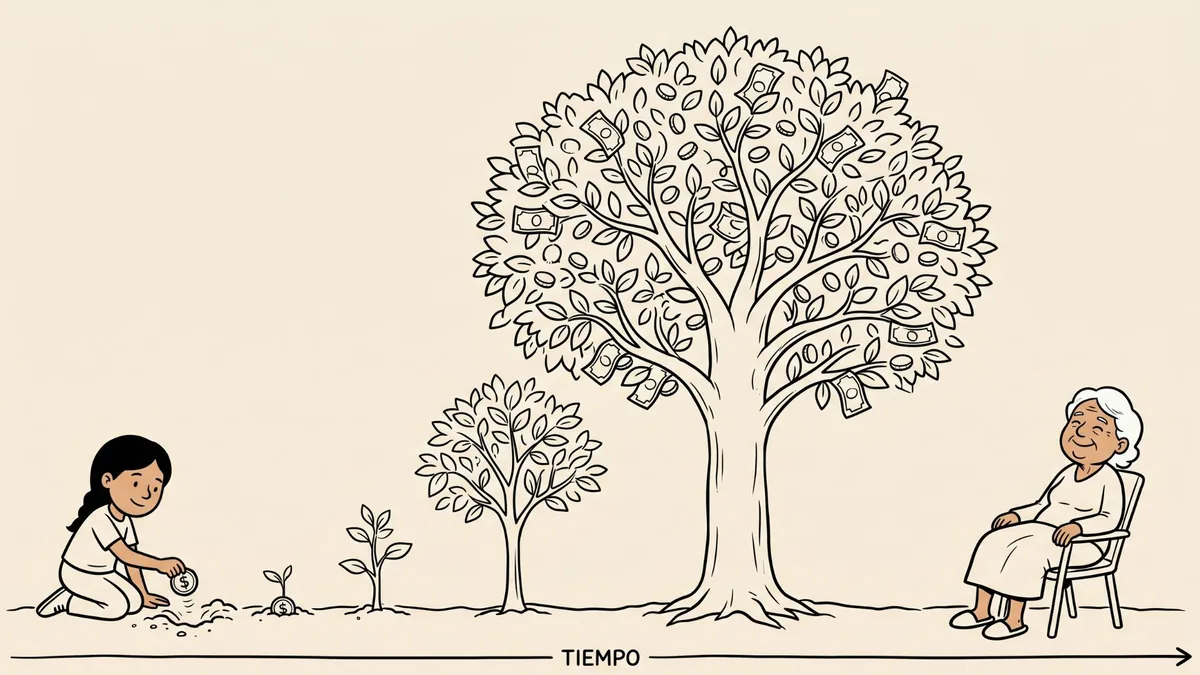
Interés compuesto: empezar temprano le gana a empezar con mucho
Dos personas ahorran lo mismo y terminan con números muy distintos. La diferencia no es el monto, es cuándo arrancaron.
Leer más
Cómo armar un fondo de emergencia en Argentina, y cuánto necesitás
Cuánto, dónde y en cuánto tiempo. Con una calculadora que te da tu número y tu fecha.
Leer más
¿Cuánto fondo de emergencia necesito? Calculá tu número en un minuto
Tres meses no es la respuesta para todos. La calculadora ajusta según tu trabajo, tu familia y tus gastos fijos.
Leer más