
Inicio › Blog › Finanzas para pymes
Finanzas para pymes
El sueldo del dueño no es lo que sobra
 Shir Ladino · Idónea en el mercado de capitales · CNV Mat. N° 2826 · SSN Mat. N° 94428 · 6 min de lectura ·
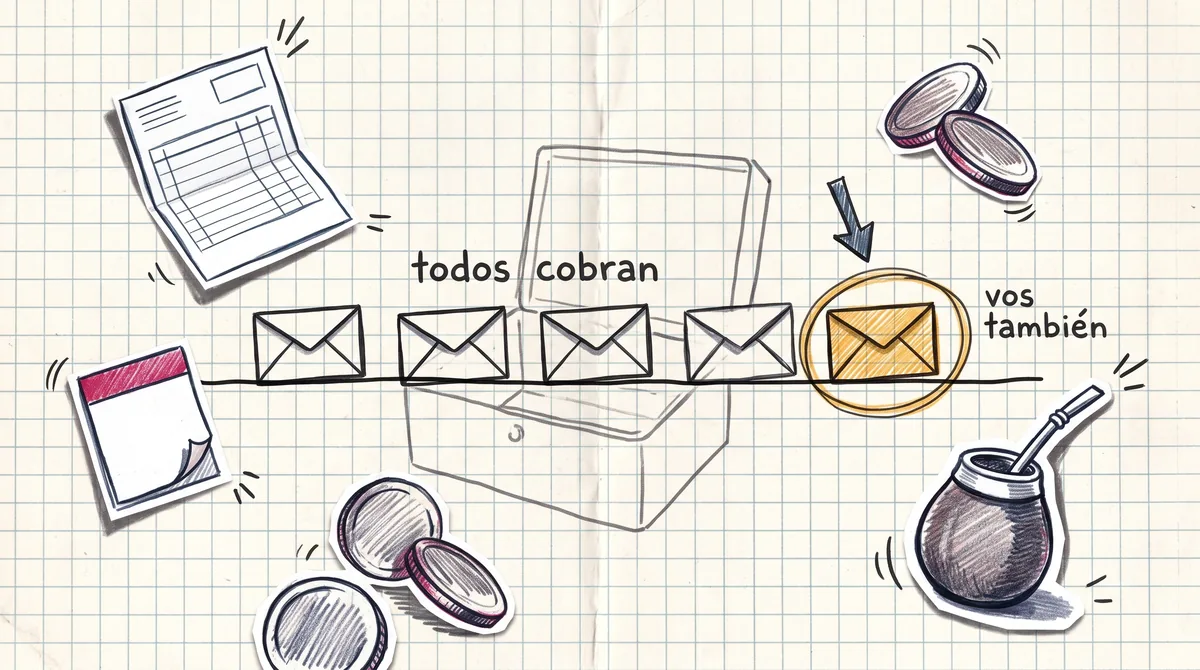
Le preguntás a un dueño de negocio cuánto gana por mes y casi siempre te contesta lo mismo: "y... lo que va quedando". Trabaja más que nadie, es el primero en llegar y el último en irse, y sin embargo es el único que cobra lo que sobra. Si sobra.
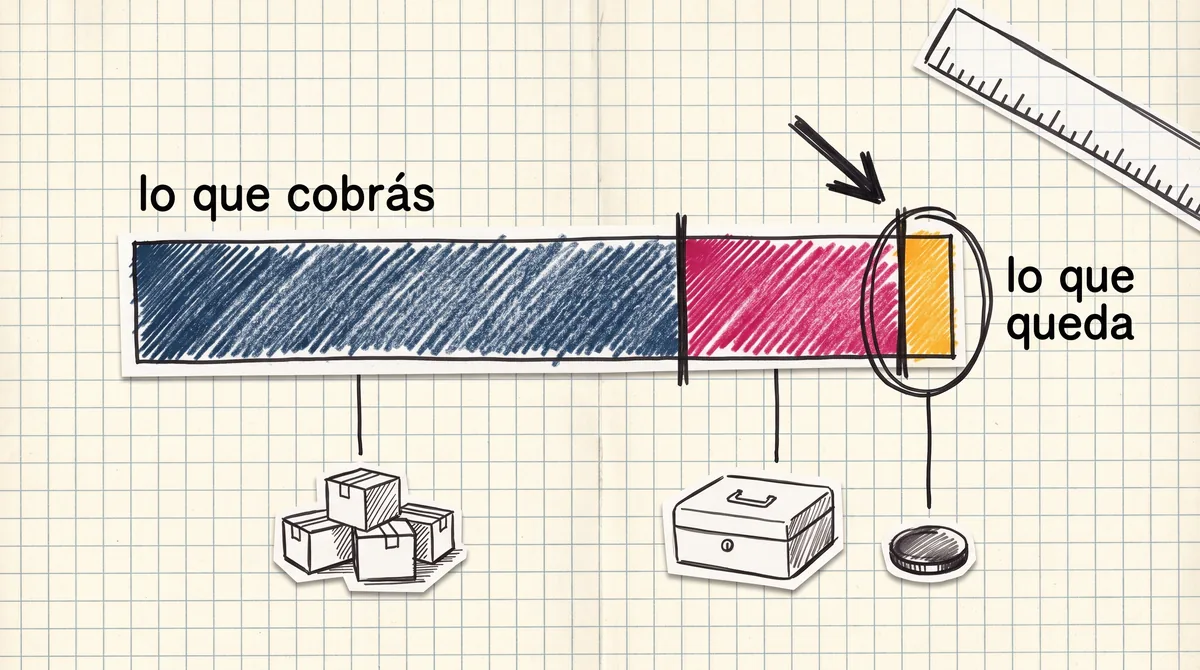
Ese es el error más caro y más silencioso de una PYME. Porque cuando tu sueldo es "lo que queda", en realidad no tenés sueldo: tenés una propina variable que algunos meses es cero. Y un negocio que no le paga a su dueño no es rentable, aunque los números digan que sí.
Cobrás al final, lo que quedó. Los meses flojos no cobrás. No sabés cuánto gana el negocio ni cuánto ganás vos.
Te pagás un monto fijo, como a cualquier empleado. Recién lo que queda después de eso es la ganancia del negocio.
Esta nota no te promete que el negocio gane más. Te promete algo que casi nadie te dijo: tu trabajo vale, es un costo real del negocio, y ponerle un número cambia por completo cómo ves si tu PYME sirve o no.
Lo que dicen estos tres: si no te ponés un sueldo, el negocio parece más rentable de lo que es, porque te está usando como mano de obra gratis. Ponerte un número es el primer paso para ver la verdad.
Vos y tu negocio son dos personas distintas
Suena obvio, pero casi nadie lo trata así. El negocio tiene su plata, vos tenés la tuya, y entre los dos hay una sola conexión sana: tu sueldo.
El bolsillo del negocio
Acá entran las ventas y salen los costos: proveedores, sueldos (el tuyo incluido), alquiler, impuestos. Lo que queda después de todo eso es la ganancia de la empresa, y es una decisión aparte qué hacer con ella.
Tu bolsillo personal
Acá entra tu sueldo, fijo y en fecha, como el de cualquier empleado. Con eso pagás tu vida. Si necesitás más, se discute subir el sueldo, no meter la mano en la caja cuando pinta.
La regla de oro: tu sueldo es un costo fijo del negocio, no un premio del final. Entra en la cuenta antes de saber si "sobró". Recién cuando el negocio puede pagarte a vos Y cubrir el resto, es rentable de verdad.

Cómo ponerte un sueldo de verdad
No se trata de pagarte una fortuna ni de fundir el negocio. Se trata de ponerle un número claro a tu trabajo y respetarlo.
Poné un número a tu trabajo. Pregúntate: ¿cuánto le pagaría a alguien para que haga lo que hago yo? Ese es un piso honesto para tu sueldo. Es lo que tu puesto cuesta.
Pagátelo en fecha fija. El mismo día todos los meses, como a cualquier empleado, a tu cuenta personal. Que no dependa de cómo "venís". Si el negocio no puede pagarte ese sueldo, ese es el problema a resolver, no algo a tapar no cobrando.
Lo que queda después es ganancia, no más sueldo. Si el negocio cierra bien, esa ganancia es otra cosa: la podés reinvertir, guardar como colchón o repartirte como retiro de utilidades. Pero es una decisión consciente, no plata que se va sin que sepas.
¿TE ESTÁS PAGANDO LO QUE VALE TU TRABAJO?
Compará el sueldo que deberías cobrar con lo que realmente retirás del negocio cada mes.
Cuenta orientativa (semana de 4,33 por mes). No incluye cargas ni impuestos; consultá tu contador.

En Argentina, "lo que sobra" se licúa
Esperar a fin de mes para ver "qué quedó" es peligroso acá. Esa plata que dejás dando vueltas en la caja del negocio pierde valor por la inflación mientras decidís si la sacás o no. Y como el dueño que se paga lo que sobra suele meter mano en la caja para gastos personales sin registro, termina pasando lo peor de los dos mundos: ni el negocio sabe cuánto gana, ni vos sabés cuánto cobraste. Ponerte un sueldo fijo no es burocracia: es la única forma de que, en un país donde la plata quieta se derrite, tu trabajo no sea la variable de ajuste de todos los meses.
Los 3 errores con tu propio sueldo
Pagarte un sueldo no debilita al negocio: lo obliga a ser un negocio de verdad, uno que puede sostener a la persona que lo hace funcionar. Esa es la base de todo lo demás.
Seguí ordenando tu negocio
¿LE PONEMOS UN SUELDO
A TU TRABAJO?
En el diagnóstico vemos cuánto te tendrías que pagar y si el negocio puede sostenerlo hoy. Sin vueltas y sin que te vendan humo.
QUIERO MI DIAGNÓSTICOUno a uno · Con tus números · Por Google Meet
Aviso legal: Este artículo tiene carácter exclusivamente educativo e informativo. Los montos y ejemplos son ilustrativos y no constituyen datos oficiales ni recomendaciones de sueldo. La calculadora realiza una multiplicación y resta simple (estimando 4,33 semanas por mes) y no incluye cargas sociales, aportes ni impuestos, que dependen de tu situación: para definir tu sueldo y su tratamiento impositivo y previsional, consultá con tu contador. Este contenido no recomienda instrumentos financieros ni constituye asesoramiento contable, impositivo o financiero. Para decisiones sobre tu negocio, consultá con un profesional habilitado.
Más sobre finanzas para pymes: los 5 artículos del tema
Poné a prueba lo que leísteTrivia: Activos, pasivos y patrimonio10 preguntas con la respuesta explicada. Sin registrarte.JugarSeguí leyendo
Artículos relacionados
Margen de contribución: el número que tu negocio ignora
Cuánto deja cada venta después de lo que costó producirla. Sin ese número, bajar precios es a ciegas.
Leer más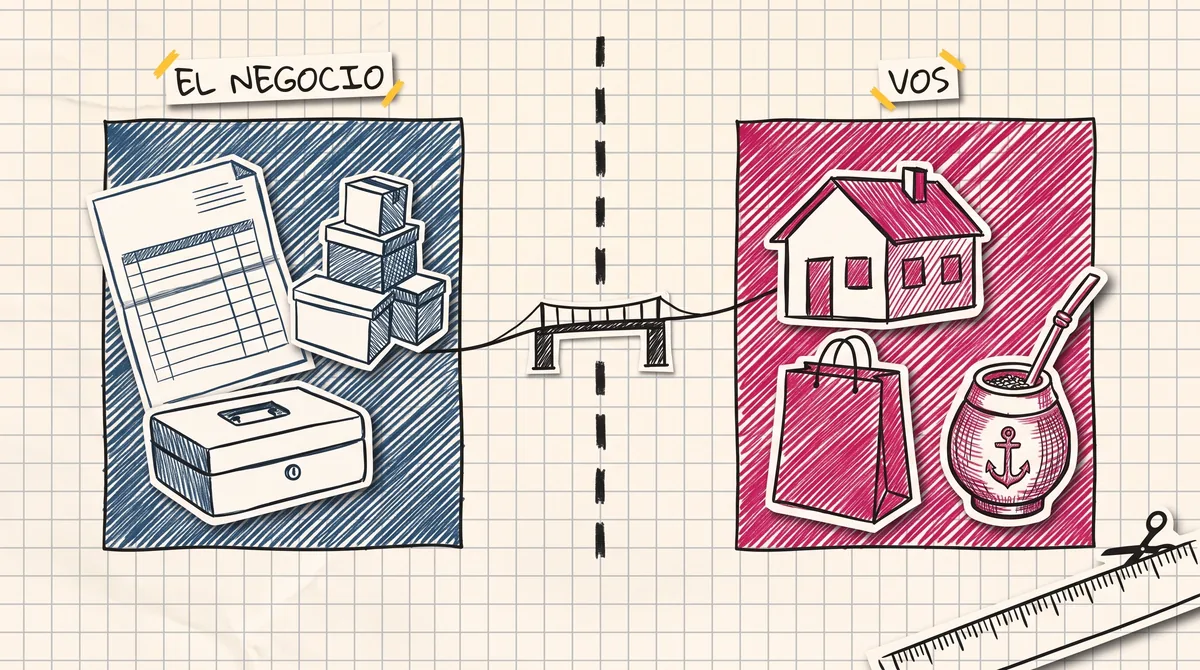
Separá la plata de tu negocio de la tuya: la cuenta que cambia todo
Si cobrás y pagás todo de la misma cuenta, no sabés si el negocio gana. El primer paso para saberlo.
Leer más
Vender no es cobrar: por qué un negocio puede ganar y fundirse igual
Facturás bien y la plata nunca está. El flujo de caja se escapa entre plazos, adelantos y cobranzas que no llegan.
Leer más